



会社設立は課税所得800万円超が目安ですが、事業拡大志向なら早期の法人化も選択肢です。
📋 この記事で分かること
- 個人事業主が会社設立すべきかの判断基準
- 会社設立(法人化)の6つのメリット
- 会社設立のデメリットと注意点
- 個人事業主を続けるメリット・デメリット
- 税金・社会保険・責任範囲など主要9項目の比較
- 会社設立に踏み切るベストなタイミング
- 法人化の手続きと個人事業の廃業手続き
目次
個人事業主は会社設立すべき?結論と判断の目安
結論として、個人事業主が会社設立を検討する目安の一つが「課税所得800万円前後」です。
ただし、法人化が有利になる所得水準は、役員報酬の設定、家族構成、社会保険料、事業の将来利益、消費税の課税関係などによって異なり、法人税率と所得税率だけで一律に判断できるものではありません。
事業拡大や資金調達を重視する場合は、所得水準に関わらず早めの法人化が有効なケースもあります。
課税所得800万円が一つの目安になる理由
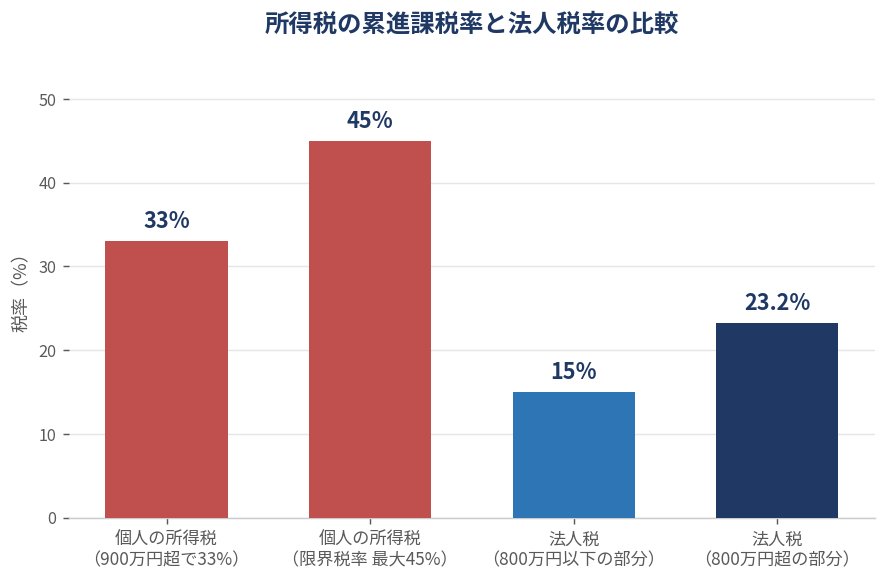
個人の所得税は累進課税で、課税所得900万円超の部分には33%の限界税率が適用され、限界税率は最大45%まで上がります。
一方、中小法人は所得800万円以下の部分に軽減税率15%、800万円超の部分に23.2%の法人税率が適用です。
この税率差は法人化を試算し始める目安の一つですが、「800万円が損益分岐点」という意味ではなく、法人と個人を合わせた実際の負担額を比較する必要があります。
所得税は累進課税のため、所得が増えるほど税率区分が段階的に上がっていく点も押さえておきましょう。
【参考】ここが法人化の分岐点!個人事業主が法人化する最適なタイミングを解説します!!
事業拡大や資金調達を目指すなら早めの検討も
課税所得が800万円に達していなくても、従業員を雇用して事業を拡大する場合は法人化を検討して良いでしょう。
金融機関からの融資・出資による資金調達を重視する場合は、法人化のメリットが大きくなります。
社会的信用力の高さは、取引先の与信審査や採用活動にも影響します。
補助金・助成金のなかには法人のみを対象とする制度もあるため、活用したい制度がある場合は早めに確認しておくとよいでしょう。
会社設立(法人化)の6つのメリット
会社設立の主なメリットは、節税効果・資金調達力の向上・社会的信用の向上の3つに集約されます。
それぞれの内容を具体的に見ていきましょう。
- 軽減税率15%が所得800万円以下の部分に適用される
- 役員報酬・退職金・生命保険料など経費計上できる範囲が広がる
- 欠損金の繰越控除が最大10年間可能
- 所得を法人と個人に分散して世帯全体の税負担を調整できる
- 株式発行・出資など個人事業主にはない資金調達手段を選べる
- 法人登記による信用力向上で採用・取引が有利になりやすい
節税効果(法人税率と経費範囲の広がり)
法人は所得800万円以下の部分に軽減税率15%が適用され、個人の所得税の累進課税と比べて税負担が一定水準に抑えられます。
加えて、役員報酬や退職金、生命保険料の一部について、一定の要件を満たす範囲で損金算入や費用処理ができるようになるのです。
つまり、個人事業主より経費の範囲が広がります。
役員報酬は定期同額給与などの要件を満たさなければ損金算入できず、生命保険料も契約内容により全額損金・一部資産計上など処理が異なる点に注意が必要です。
欠損金の繰越控除も法人は最大10年間可能で、個人事業主の3年間より長期に活用できます。
所得を役員報酬として法人と個人に分散させることで、世帯全体の税負担を調整できる点も法人ならではのメリットです。
【参考】会社設立して法人にかかる税金とは?法人税や消費税を詳しく解説
資金調達力・社会的信用の向上
株式会社は株式発行による資金調達が可能です。
合同会社も新たな社員からの出資を受けられるなど、法人は個人事業主にはない資金調達手段を選択できます。
金融機関や取引先からの信用力も高く、法人登記により事業の実態が公示されるため、大手企業との取引や採用活動で有利に働きがちです。
なお、日本政策金融公庫の創業融資は個人・法人の双方が対象で、法人化しただけで審査が有利になるとは限りません。
審査では事業計画の実現性などが確認されます。
会社設立のデメリット・注意点
会社設立には設立費用と維持コストがかかり、社会保険への加入が義務化されるという2つの注意点があります。
個人事業主と比べて事務負担が増える点も理解しておくことが大切です。
- 設立費用と法人住民税の均等割がかかる
- 社会保険への加入が義務化される
設立費用と法人住民税の均等割
株式会社は最低約17万円、合同会社は最低6万円の法定費用がかかります。
さらに法人は赤字であっても、資本金や従業員規模に応じた法人住民税の均等割を毎年納めなければなりません。
均等割は赤字の年でも発生する固定費です。資金繰り計画には必ず織り込んでおきましょう。
| 項目 | 株式会社 | 合同会社 | 個人事業主 |
|---|---|---|---|
| 開業・設立手続き | 定款作成・認証・登記 | 定款作成・登記(認証不要) | 開業届の提出のみ |
| 最低法定費用 | 約20万円 | 約6万円 | 0円 |
| 税金の種類 | 法人税(所得800万円以下15%、超過分23.2%) | 同左 | 所得税(累進課税、最大45%) |
| 赤字の繰越期間 | 最大10年 | 最大10年 | 最大3年(青色申告) |
| 責任範囲 | 有限責任 | 有限責任 | 無限責任 |
| 社会保険 | 役員報酬を受ける常勤役員は原則加入対象 | 同左 | 従業員5人未満は任意のことが多い |
| 赤字時の税負担 | 均等割は原則納付(最低7万円程度) | 同左 | 所得税は課税所得がなければ発生しないが、住民税・消費税などが発生する場合がある |
社会保険加入の義務化
法人は原則として社会保険の適用事業所となり、常勤役員として役員報酬を受ける代表者は通常、健康保険・厚生年金の加入対象です。
個人事業主は常時使用する従業員が5人未満であれば任意加入のケースが多く、この点は法人化後の固定費増加として認識しておく必要があります。
【参考】会社設立時の社会保険は加入必須!手続きの流れ・必要書類・保険料を徹底解説
個人事業主のメリット
個人事業主として事業を続ける主なメリットは、手続きの簡単さと働き方の自由度の高さです。
開業のハードルが低いため、まずは個人事業主として始める起業家も多く見られます。
- 手続きが簡単で初期費用がほぼゼロ
- 自由度の高い働き方ができる
手続きが簡単で初期費用がほぼゼロ
個人事業主は税務署へ開業届を提出するだけで開業でき、法定費用はかかりません。
定款作成や法人登記が不要なため、法人と比べて開業までの手間と時間を大幅に抑えられます。
自由度の高い働き方ができる
会計・経理の負担も比較的軽く、簡易な帳簿付けでも確定申告が可能です。
ただ、青色申告特別控除65万円の適用には、複式簿記に加え期限内申告やe-Taxによる申告、または優良な電子帳簿保存が求められます。
令和9年分以後は追加要件を満たす場合に75万円の控除が導入される予定です。
社会保険料の負担も法人より抑えられる場合が多く、小規模な事業運営に向いています。
個人事業主のデメリット
個人事業主の主なデメリットは、社会的信用力の低さと無限責任を負う点です。
事業規模が大きくなるほど、これらのデメリットが経営上の制約になりやすくなります。
社会的信用力が法人より低くなりやすい
法人登記のような公的な情報開示がないため、金融機関の融資審査や大企業との取引で不利になる場合があります。
事業用の口座やオフィス契約の審査でも、法人に比べて条件が厳しくなるかもしれません。
無限責任を負うリスクがある
個人事業主は事業上の負債について無限責任を負い、万一の際は事業用資産だけでなく個人の資産も返済に充てる必要があります。
法人であれば、出資額の範囲内で責任が限定される有限責任が原則です。
会社設立と個人事業主の違いを比較
会社設立と個人事業主では、税金・社会保険・責任範囲など主要な項目で違いがあります。
前章の比較表もあわせて確認し、自社の状況に照らして判断することが重要です。
税金と経費範囲の違い
個人事業主は所得税、法人は法人税が課税されます。
経費計上の範囲も法人の方が広く、役員報酬や退職金なども損金にできる点が異なります。
赤字繰越と責任範囲の違い
赤字(欠損金)の繰越控除は、個人事業主(青色申告)が3年間であるのに対し、法人は10年間と長期にわたって活用できる点が大きな違いです。
ただし法人は赤字であっても法人住民税の均等割や維持費がかかるため、繰越期間の長さだけをもって一律に法人が有利とは言い切れません。
責任範囲についても、個人事業主は無限責任、法人(株式会社・合同会社)は有限責任という明確な違いがあります。
会社設立に踏み切るベストなタイミング
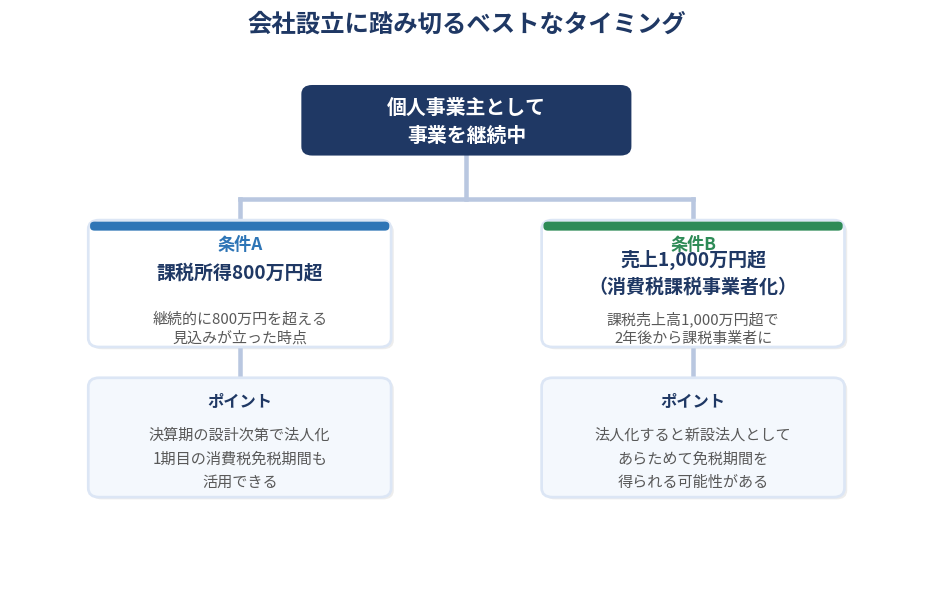
会社設立のタイミングは、課税所得800万円前後のときと、売上1,000万円超で消費税の課税事業者になるタイミングの2つが代表的な目安です。
| 条件 | 判断基準 | ポイント |
|---|---|---|
| 課税所得800万円前後 | 継続的に800万円前後に達する見込みが立った時点 | 法人と個人を合わせた負担額を比較したうえで判断する目安の一つ |
| 売上1,000万円超(消費税課税事業者化の可能性) | 原則、前々年の課税売上高が1,000万円を超えると課税事業者になる(特定期間の判定で早まる場合あり) | 新設法人も資本金や登録状況次第では免税事業者になれない |
課税所得800万円前後に達したとき
事業の課税所得が継続的に800万円前後に達する見込みが立った時点は、法人化による税負担の変化を試算し始める目安の一つです。
ただし、法人化が有利になる所得水準は役員報酬や家族構成、社会保険料、消費税の課税関係などによって異なるため、法人と個人を合わせた負担額を比較して判断しましょう。
また、インボイス(適格請求書発行事業者)に登録している場合、法人化後の新設法人も免税事業者にはなれません。
売上1,000万円を超え消費税の課税事業者になるとき
原則として、個人事業者は前々年の課税売上高が1,000万円を超えると消費税の課税事業者になります。
ただ、前年の特定期間の課税売上高または給与等支払額が1,000万円を超える場合は、前々年の売上高にかかわらず早いタイミングで課税事業者になることがあります。
法人化すると個人事業とは別事業者として消費税が判定されますが、新設法人が必ず免税になるわけではありません。
資本金1,000万円以上の法人や特定新設法人への該当、特定期間の判定、インボイス登録の有無などによって、設立初年度から課税事業者になる場合があります。
個人事業主のインボイス登録番号は法人へ自動的には引き継がれないため、事前に税理士へ確認することをおすすめします。
【参考】売上1000万円を超えたら法人化すべき?メリット・デメリットと判断基準を解説
個人事業主が会社設立するためにやるべきこと
法人化の手続きは、法人設立の手続き、個人事業の資産引き継ぎ、個人事業の廃業手続きという3つの工程に分かれます。
順番に進めることで、移行時のトラブルを防げます。
- 法人設立の手続き(定款作成から登記まで)
- 個人事業の資産引き継ぎ(売買契約・現物出資・賃貸のいずれかの方法で法人へ引き継ぐ)
- 個人事業の廃業手続き(廃業した年分の所得税の確定申告期限までに税務署へ廃業届等を提出)
法人設立の手続き(定款作成から登記まで)
事業目的や資本金、決算期を決めて定款を作成し、株式会社の場合は公証役場で認証を受ける流れです。
その後、法務局へ設立登記を申請し、登記完了後に税務署・都道府県・年金事務所へ各種届出を行います。
個人事業の資産引き継ぎと廃業手続き
個人事業で使用していた資産は、売買契約・現物出資・賃貸のいずれかの方法で法人へ引き継ぎます。
取引契約・賃貸借契約・借入契約、許認可、個人名義の銀行口座、インボイス登録番号、従業員との雇用契約などは、原則として自動的には法人へ承継されません。
在庫や固定資産の売却では所得税・消費税が、車両や不動産では名義変更費用が生じる場合もあるため、それぞれ個別に手続きが必要です。
個人事業の廃業届は、法人化に伴って個人事業を実際に廃止する場合、廃業した年分の所得税の確定申告期限までに提出します。
青色申告を取りやめる場合も、同年分の確定申告期限までに届出が必要です。
消費税の課税事業者は事業廃止届出書を速やかに提出するなど、状況に応じて追加の手続きが発生します。
なお、会社を設立しても個人事業を継続するなら、廃業届は必須ではありません。
取引先には屋号や振込先口座の変更を早めに案内し、契約書の名義変更が必要な場合は個別に対応を進めましょう。
廃業届や届出書の提出漏れは、税務署への確認や税理士への相談で防げます。期限管理を徹底しましょう。
まとめ
この記事では「個人事業主は会社設立すべき」について解説しました。
押さえておきたいポイントは次のとおりです。
- 個人事業主は会社設立すべき?結論と判断の目安
- 会社設立(法人化)の6つのメリット
- 会社設立のデメリット・注意点
- 個人事業主のメリット
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
よくある質問(FAQ)
Q. 個人事業主から会社設立するタイミングの目安は?
A. 課税所得が800万円前後に達する見込みが立った時点、または売上1,000万円を超え消費税の課税事業者になるタイミングが代表的な目安です。
ただし法人化が有利かどうかは役員報酬や家族構成、社会保険料などによって異なるため、法人と個人を合わせた負担額で比較する必要があります。事業拡大や資金調達を重視する場合は、それ以前の法人化も検討に値します。
Q. 会社設立の最低費用はいくらですか?
A. 株式会社は最低約17万円、合同会社は最低6万円が目安です。
電子定款を利用すると収入印紙代4万円を節約できます。
Q. 個人事業主のまま社会保険に加入しなくてよいですか?
A. 常時使用する従業員が5人未満であれば、多くの業種で社会保険への加入は任意です。
ただし法人化すると、常勤役員として役員報酬を受ける代表者は通常、社会保険の加入対象になります。
Q. 会社設立すると個人事業の廃業手続きは必要ですか?
A. 会社を設立しても個人事業を継続する場合は廃業届は必須ではありません。個人事業を実際に廃止する場合は、廃業した年分の所得税の確定申告期限までに廃業届を税務署へ提出し、青色申告の取りやめ届出書なども併せて提出します。
Q. 赤字が出た場合、個人事業主と法人でどちらが有利ですか?
A. 赤字の繰越控除期間は、青色申告の個人事業主が3年間、法人が10年間です。
ただし法人は赤字でも法人住民税の均等割や維持費がかかるため、繰越期間の長さだけで一律に法人が有利とは言い切れません。
Q. 法人化すると税理士への依頼は必須ですか?
A. 必須ではありませんが、決算申告や社会保険手続きが複雑になるため、税理士への依頼を検討する事業者が多くなっています。
 会社設立の依頼先は
