



個人事業主の持ち家は、仕事で使う部分にかかる費用を家事按分すれば経費にできます。
建物の減価償却費・住宅ローンの利息・固定資産税・保険料などが対象で、土地やローンの元本は経費になりません。
📋 この記事で分かること
- 持ち家で経費にできる費用・できない費用の一覧
- 面積と時間を使った按分割合の決め方
- 住宅用の耐用年数と減価償却費の計算例
- 家を買った後に開業した場合の減価償却
- 住宅ローン控除・売却時の特例への影響
- 法人化した後に自宅を会社に貸す方法
- 税務調査で否認されないための注意点
目次
持ち家で経費にできる費用・できない費用
持ち家を仕事場にしている場合、経費にできるのは事業で使っている部分に対応する費用だけです。
| 費用 | 経費にできる範囲 | 勘定科目 |
|---|---|---|
| 建物の減価償却費 | 事業で使う部分 | 減価償却費 |
| 住宅ローンの利息 | 事業で使う部分に対応する利息 | 利子割引料 |
| 固定資産税・都市計画税 | 事業で使う部分 | 租税公課 |
| 火災保険料 | 事業で使う部分 | 損害保険料 |
| 修繕費 | 事業で使う部分の修理代 | 修繕費 |
| 電気代・水道代 | 仕事で使った分 | 水道光熱費 |
| インターネット・電話代 | 仕事で使った分 | 通信費 |
| 土地の購入代金 | 経費にできない | - |
| 住宅ローンの元本 | 経費にできない | - |
経費にできるのは「事業で使う部分」だけ
仕事と生活の両方に関わる費用は「家事関連費」と呼ばれます。
家事関連費のうち必要経費になるのは、業務に直接必要だったと明らかに区分できる部分に限られるのが原則です。
区分の方法は、使用面積や点灯時間などの適切な基準による按分です。
(出典:国税庁「No.2210 必要経費の知識」、国税庁「令和7年分 収支内訳書(一般用)の書き方」)
経費にできないもの(土地・ローン元本・居住部分)
土地は時間がたっても価値が減らないため、減価償却の対象になりません。
ただし、土地にかかる固定資産税のうち事業で使う部分は、按分して経費にできます。
住宅ローンの元本の返済も、借りたお金を返しているだけなので経費になりません。
居住部分に対応する費用は家事費として扱われ、経費には入りません。
家事按分の割合の決め方
按分の基準は、費用の性質に合わせて選びます。
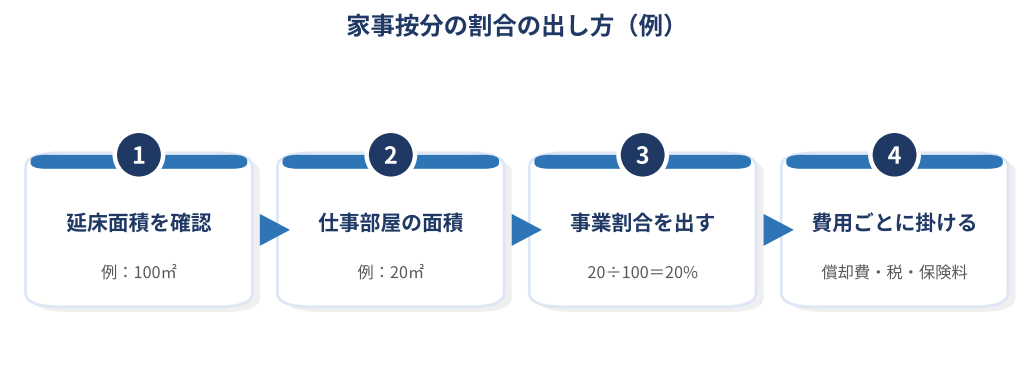
- 建物全体の延床面積を、図面や登記事項証明書で確認する
- 仕事専用に使う部屋の面積を測る
- 仕事部屋の面積÷延床面積で事業割合を出す
- 費用ごとに事業割合を掛けて経費の額を計算する
面積で按分する費用
減価償却費や固定資産税、保険料、ローン利息は、床面積の割合で按分するのが一般的です。
たとえば延床面積100㎡の家で、20㎡の部屋を仕事専用にしている場合の事業割合は20%です。
廊下やトイレなどの共用部分は、生活にも使うため事業割合に含めないほうが無難でしょう。
時間・使用日数で按分する費用
電気代やインターネット料金は、仕事で使った時間の割合で按分する方法がわかりやすいでしょう。
たとえば1日8時間・週5日働くなら、1週間168時間のうち40時間で約24%が目安です。
白色申告と青色申告で按分の要件はどう違う?
所得税法施行令96条は、家事関連費を経費にできる場合を2つに分けて定めています。
1つ目は、主な部分が業務に必要で、その部分を明らかに区分できる場合です。
所得税基本通達45-2では、業務に必要な部分が50%を超えるかで判定します。
ただし50%以下でも、必要な部分を明らかに区分できれば、その金額を経費にして差し支えありません。
2つ目は青色申告者の規定で、取引の記録などで業務に直接必要だった部分が明らかにされれば経費にできます。
(出典:e-Gov法令検索「所得税法施行令」第96条、国税庁「所得税基本通達 法第45条関係」)
持ち家の減価償却費の計算方法
持ち家には家賃がないため、建物の減価償却費が最も大きな経費になるケースが多いといえます。
減価償却とは、建物の購入代金を耐用年数にわたって分けて経費にする仕組みです。
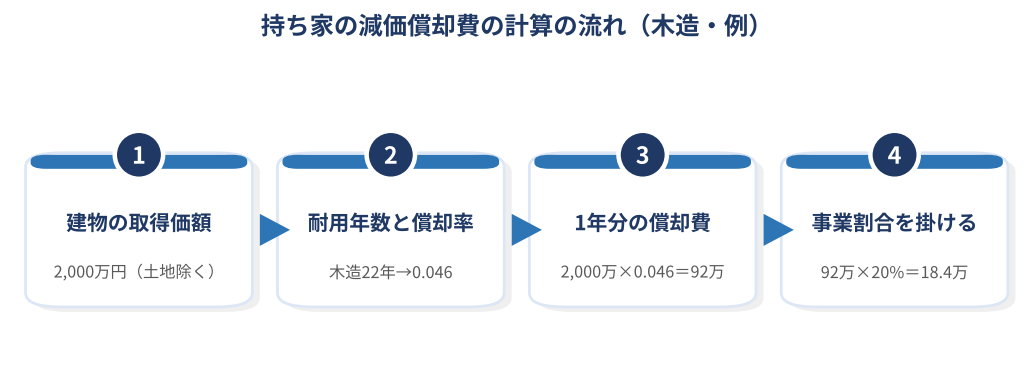
建物の取得価額を求める(土地は減価償却しない)
土地付きの家を買った場合は、売買契約書などで建物部分の価額を確認します。
建物と土地の価額が分かれていない場合の算定方法は、税理士への確認が確実です。
平成19年4月1日以後に取得した建物は、定額法で償却します。
住宅用の耐用年数と償却率
耐用年数は構造と用途で決まり、自宅は「住宅用」の区分で木造なら22年となります。
| 構造 | 住宅用の耐用年数 | 定額法の償却率 |
|---|---|---|
| 木造・合成樹脂造 | 22年 | 0.046 |
| 木骨モルタル造 | 20年 | 0.050 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 47年 | 0.022 |
| れんが造・石造・ブロック造 | 38年 | 0.027 |
| 金属造(骨格材の肉厚4mm超) | 34年 | 0.030 |
| 金属造(骨格材の肉厚3mm超4mm以下) | 27年 | 0.038 |
| 金属造(骨格材の肉厚3mm以下) | 19年 | 0.053 |
事務所用(木造なら24年)とは異なるため、区分の取り違えに注意が必要です。
表の年数は、新築の住宅を取得した場合の法定耐用年数です。
中古住宅を買った場合は、残りの使用可能期間の見積もりや簡便法で求めた年数も使えます。
(出典:国税庁「耐用年数(建物/建物附属設備)」、国税庁「No.2108 中古資産を非業務用から業務用に転用した場合の減価償却」、e-Gov法令検索「減価償却資産の耐用年数等に関する省令」別表第八)
購入と同時に開業した場合の計算例
説明用の例として、新築の木造住宅の建物部分を2,000万円、事業割合を20%とします。
1年分の償却費は2,000万円×0.046=92万円です。
経費にできるのは、92万円に事業割合20%を掛けた18.4万円となります。
年の途中で取得した年は月数で按分し、4月取得なら92万円×9/12×20%=13.8万円です。
(出典:国税庁「No.2106 定額法と定率法による減価償却(平成19年4月1日以後に取得する場合)」)
家を買った後に自宅で開業した場合の減価償却
住宅として使っていた家を途中から仕事にも使う場合は、計算の手順が1段階増えます。
開業までの期間も建物の価値は減っているとみなし、その減価の額を先に差し引くためです。
国税庁の計算例では、次の2段階で計算します。
- 住宅だった期間の減価の額を差し引き、開業時の未償却残高を出す
- 開業後は、取得価額×通常の償却率で毎年の償却費を計算する
開業時の未償却残高を計算する
この期間は、通常の耐用年数を1.5倍した年数に対応する旧定額法の償却率を使います。
木造住宅なら22年×1.5=33年で、償却率は0.031です。
国税庁の例は、平成22年6月に取得価額1,000万円で新築した木造住宅を、令和5年4月から業務に使い始めたケースです。
住宅だった期間は12年9か月22日で、6か月以上の端数を1年として13年で計算します。
減価の額は1,000万円×0.9×0.031×13年=362.7万円です。
開業時の未償却残高は、1,000万円−362.7万円=637.3万円です。
開業後の毎年の償却費と計算例
開業後の償却費は、未償却残高ではなく当初の取得価額に通常の償却率を掛けて計算します。
平成19年4月1日以後に取得した建物なので、定額法の償却率0.046を使います。
令和5年分は4月から12月までの9か月分で、1,000万円×0.046×9/12=34.5万円です。
令和5年末の未償却残高は、637.3万円−34.5万円=602.8万円となります。
事業割合が20%なら、34.5万円×20%=6.9万円が令和5年分の経費の目安です。
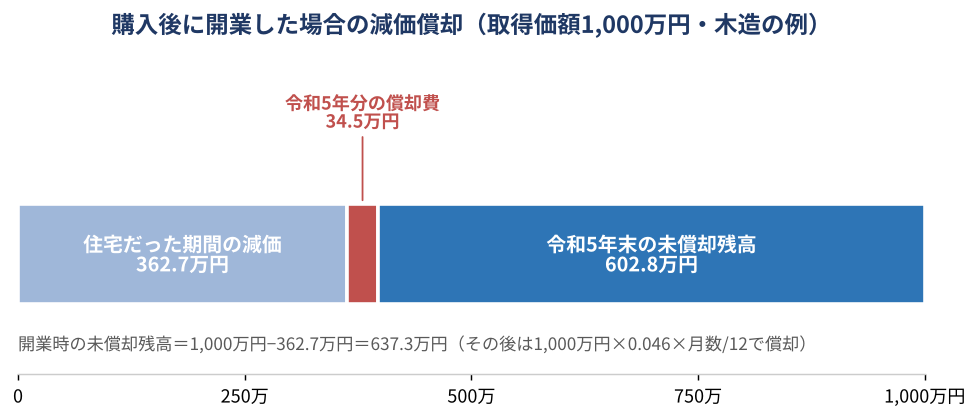
「取得価額×0.9×1.5倍の耐用年数の償却率×経過年数」は開業前の減価を出す式です。開業後の毎年の償却費には使わない点に注意しましょう。
(出典:国税庁「No.2109 新築家屋等を非業務用から業務用に転用した場合の減価償却」、国税庁「新築した建物を非業務用から業務用に転用した場合の減価償却費の具体的な計算」)
住宅ローン・固定資産税・保険料・修繕費の扱い
減価償却費以外の持ち家の費用も、事業で使う部分は経費の対象です。
按分の割合は、原則として減価償却費と同じ床面積の割合を使うと整合が取れます。
住宅ローンは利息部分だけが経費
業務用の資産を買うための借入金の利息は、必要経費になります。
持ち家の住宅ローンでは、年間の利息のうち事業で使う部分に対応する金額が対象です。
利息の額は、金融機関の返済予定表で確認できます。
(出典:国税庁「No.2210 必要経費の知識」)
固定資産税・都市計画税
固定資産税は、業務用の部分に限って必要経費になります。
持ち家の場合は、建物と土地の税額に、使用面積など適切な基準で出した事業割合を掛けて計上します。
都市計画税が課されている地域では、原則として固定資産税と同じように按分の対象です。
所得税法45条が定める「必要経費にならない税金」に、都市計画税は含まれていません。
家を買った年に売主へ払う固定資産税・都市計画税の清算金は、税金ではなく取得価額に含めます。
(出典:国税庁「No.2210 必要経費の知識」、e-Gov法令検索「所得税法」第37条・第45条、国税庁 質疑応答事例「固定資産税及び都市計画税相当額の清算金の取扱い」)
火災保険料・地震保険料
火災保険料のうち事業で使う部分は、「損害保険料」として経費にできます。
地震保険料控除は居住用部分の保険料が対象で、所得税では5万円が上限です。
1つの契約で事業用と居住用をまとめて補償している場合は、保険料を区分して計算するのが基本です。
家屋のおおむね90%以上を居住用に使っていれば、地震保険料の全額を控除の対象として扱えます。
事業用部分の地震保険料の扱いは、税理士に確認すると安心でしょう。
(出典:国税庁「令和7年分 収支内訳書(一般用)の書き方」、国税庁「所得税基本通達 法第77条関係」、国税庁「No.1145 地震保険料控除」)
修繕費・マンションの管理費
事業で使う部分の修理代は、按分したうえで「修繕費」として経費にできます。
ただし、建物の価値を高めたり使用期間を延ばしたりする支出は、原則として資本的支出として減価償却します。
マンションの管理費や修繕積立金は扱いが個別に分かれるため、事前に税理士へ相談しておくと確実です。
持ち家の経費の仕訳例
個人の口座から払った費用は、年末にまとめて事業分を計上すると便利です。
事業用の口座から全額を払った場合は、逆に居住用の部分を「事業主貸」に振り替えます。
前の計算例(事業割合20%)を基にした年末の仕訳は次のとおりです。
| 費用(年間の金額) | 借方 | 貸方 |
|---|---|---|
| 減価償却費(92万円) | 減価償却費 18.4万円 | 建物 18.4万円 |
| 住宅ローンの利息(20万円) | 利子割引料 4万円 | 事業主借 4万円 |
| 固定資産税・都市計画税(15万円) | 租税公課 3万円 | 事業主借 3万円 |
| 火災保険料・1年分(3万円) | 損害保険料 0.6万円 | 事業主借 0.6万円 |
| 合計(130万円) | 26万円 | 26万円 |
表の金額は説明用の例で、実際の税額や保険料は物件ごとに異なります。
事業主借は、個人のお金で事業の費用を払ったときに使う勘定科目です。
住宅ローン控除と経費計上の関係
控除の対象は居住用の部分に限られ、居住用が床面積の半分未満になると控除自体が使えません。
控除の対象は居住用部分だけ
住宅ローン控除は、床面積が50㎡以上で、その2分の1以上を自己の居住用に使っていることが要件の1つです。
居住用部分は、措置法通達41-27の算式により床面積の割合で判定します。
居住用がおおむね90%以上なら全体を居住用として扱える
措置法通達41-29では、居住用部分がおおむね90%以上なら、家屋全体を居住用として控除を適用できるとされています。
一方で、同じ部分の利息を事業の経費にも計上できるかどうかは、通達に明記されていません。
控除と経費計上の両方を考えている場合は、事前に税理士へ確認することをおすすめします。
| 事業で使う割合 | 住宅ローン控除の扱い | 根拠 |
|---|---|---|
| おおむね10%以下(居住用がおおむね90%以上) | 家屋全体を居住用として適用できる | 措置法通達41-29 |
| 10%超〜50%以下 | 居住用部分に対応する借入金だけが対象 | 措置法通達41-27 |
| 50%超(居住用が2分の1未満) | 控除を受けられない | 床面積の要件(国税庁 No.1211-1) |
2026年(令和8年)時点の控除率・控除期間
控除の上限額は、住宅の省エネ性能と入居年で変わります。
令和6年以降に入居した省エネ基準を満たさない新築住宅は、原則として控除の対象外です。
令和5年末までに建築確認を受けたものなどは、例外として10年間の控除が受けられます。
床面積40㎡以上50㎡未満の一定の住宅も対象ですが、合計所得金額の要件は1,000万円以下です。
- 対象の入居時期:令和4年から令和12年まで
- 控除額:年末の借入残高等×0.7%
- 控除期間:新築は原則13年(一部の例外は10年)
- 所得の要件:合計所得金額2,000万円以下(40㎡以上50㎡未満の住宅は1,000万円以下)
(出典:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」)
将来売却するときの税金への影響
事業に使っていた部分は、売却時の特例と取得費の計算に影響します。
3,000万円特別控除は居住用部分だけ
マイホームの3,000万円特別控除は、店舗併用住宅では住んでいた部分だけが対象です。
居住用部分がおおむね90%以上なら、全体を居住用として扱えます。
住宅ローン控除の適用中にこの特例を使うと、入居年などによっては控除が受けられなくなる点に注意が必要です。
(出典:国税庁「No.3452 店舗併用住宅を売ったときの特例」、国税庁「No.3302 マイホームを売ったときの特例」)
取得費から減価償却費相当額が差し引かれる
建物の取得費は、購入代金から所有期間中の減価償却費相当額を差し引いて計算します。
事業に使っていた期間は、経費にしなかった年も含めて毎年の償却費の合計を差し引きます。
償却率は住宅だった期間より高いため、事業に使った期間が長いほど取得費は小さくなりやすいといえます。
法人化したら自宅の経費はどうなる?会社に貸す方法
法人化すると、社長個人が持つ家の減価償却費を会社の経費にすることはできません。
家は社長個人の財産で、会社の資産ではないためです。
自宅の一部を事務所として使い続けるなら、会社に貸して家賃を受け取る形が基本になります。
会社と賃貸借契約を結んで家賃を受け取る
会社と社長個人の間で賃貸借契約を結び、事務所部分の家賃を会社が支払います。
会社が払う家賃は、事業に必要な費用として会社の経費にできるのが基本です。
受け取った社長個人は、家賃を不動産所得として申告するのが原則です。
貸している部分の固定資産税・損害保険料・減価償却費・修繕費は、不動産所得の必要経費にできます。
家賃の額は、周辺の相場などを基に説明できる金額にしておくことが大切です。
(出典:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」)
【参考】法人設立による節税メリット6選|会社設立と税金についてわかりやすく解説
役員社宅として貸す場合との違い
役員社宅は、会社が用意した住宅を役員に貸し、役員から家賃を受け取る仕組みです。
会社が受け取る家賃が国税庁の定める「賃貸料相当額」以上なら、役員の給与として課税されません。
小規模な住宅の賃貸料相当額は、固定資産税の課税標準額などを基に計算します。
社長所有の家を社宅にする場合は契約の組み方で扱いが変わるため、導入前に税理士へ相談すると安心です。
(出典:国税庁「No.2600 役員に社宅などを貸したとき」)
個人事業主のままと法人化後の比較
個人事業主のままと法人化後では、誰がどの費用を経費にするかが大きく変わります。
| 項目 | 個人事業主のまま | 法人化して会社に貸す |
|---|---|---|
| 経費にする人 | 本人(事業所得) | 会社(家賃)と社長個人(不動産所得) |
| 建物の減価償却費 | 事業割合の分を事業所得の経費にする | 貸している部分を不動産所得の経費にする |
| 家賃のやり取り | なし | 会社が社長に家賃を支払う |
| 住宅ローン控除 | 居住用部分が対象 | 居住用部分が対象(会社に貸す部分は対象外) |
| 残しておく書類 | 按分の根拠資料 | 賃貸借契約書・家賃の支払記録 |
自宅を会社の本店所在地として登記するかどうかは、経費とは別に検討が必要です。
【参考】自宅で法人登記をするのはバレる?自宅を住所にするのは問題ないのか
税務調査で否認されないための注意点
按分の割合は、税務署から根拠を聞かれたときに説明できることが何より大切です。
次の点を押さえておくと、否認のリスクを抑えやすくなります。
- 間取り図に仕事部屋の位置と面積を書き込んで保存する
- 仕事の時間がわかる業務日誌やスケジュールを残す
- 毎年同じ基準で按分し、割合を変えるときは理由を記録する
- 事業用の口座とクレジットカードを分けて支払いを整理する
- 生活空間を含めず、実態より高い割合にしない
特に、仕事専用の部屋がなくリビングの一角で作業している場合は、割合が過大になりやすいでしょう。
判断に迷う場合は、申告前に税理士へ相談することをおすすめします。
【参考】マイクロ法人と個人事業主の二刀流とは?経費按分と事業実態の注意点
よくある質問
Q. 持ち家の土地は経費にできますか?
土地の購入代金は、減価償却の対象にならないため経費にできません。
土地の固定資産税のうち事業で使う部分は、按分して経費にできます。
Q. 住宅ローンの返済額はすべて経費にできますか?
経費にできるのは利息の事業用部分だけで、元本の返済は経費になりません。
Q. 事業で使う割合は何%までなら認められますか?
法令で上限の割合が決まっているわけではありません。
実際に使う面積や時間に基づく割合なら按分でき、その根拠の記録を残すことが大切です。
Q. 経費にすると住宅ローン控除は受けられなくなりますか?
居住用が床面積の2分の1以上あれば、居住用部分について控除を受けられます。
経費計上との関係は個別の判断になるため、税理士への確認をおすすめします。
Q. 家族名義の持ち家でも経費にできますか?
生計を一にする親族に家賃を払っても、その家賃は経費になりません。
一方で、その家の固定資産税などのうち事業で使う部分は、事業を行う人の経費にできます。
減価償却費の扱いなど細かな点は、税理士に確認すると安心です。
Q. 賃貸の自宅の場合は何が経費になりますか?
賃貸の場合は、家賃のうち事業で使う部分を「地代家賃」として経費にできます。
建物の減価償却費や固定資産税は、借りている側の経費になりません。
まとめ:持ち家の経費は「事業で使う部分」を根拠つきで按分する
個人事業主の持ち家は、事業で使う部分の減価償却費・ローン利息・固定資産税などを按分して経費にできます。
減価償却は住宅用の耐用年数で計算し、購入後に開業した場合は開業前の減価を先に差し引きます。
住宅ローン控除や売却時の特例、法人化後の家賃の扱いにも影響するため、全体を見て割合を決めることが大切です。
私たちは会社設立を専門とした税理士法人です。
オンラインの無料相談を行っています。
ご依頼いただかなかったとしても、無料相談を活用して損のない会社設立を行っていただきたいと考えております。

監修:税理士法人経営サポートプラスアルファ
 会社設立の依頼先は
