

資本金の「平均」は約5,122万円ですが、この数字を目安にすべきではありません。
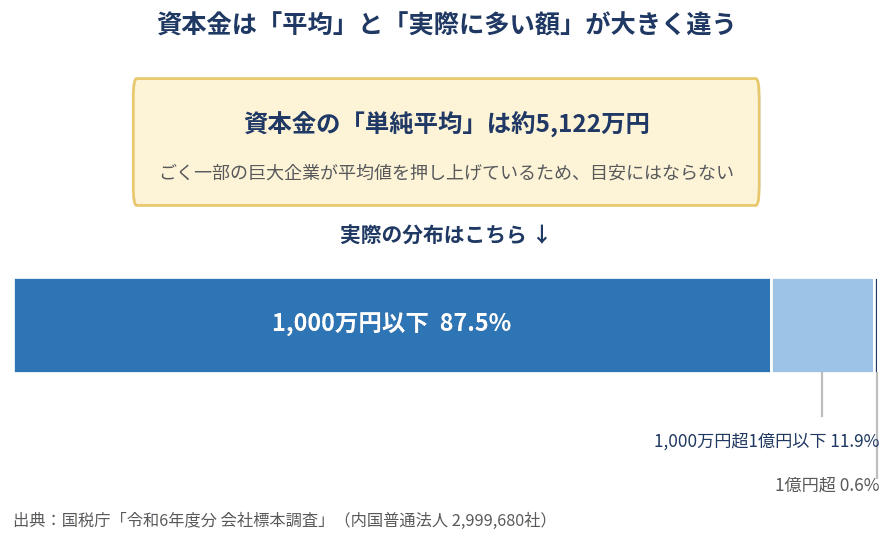
国税庁の統計から単純に平均を計算すると1社あたり約5,122万円になります。
一方で、実際には全法人の87.5%が資本金1,000万円以下です。
ごく一部の大企業が平均値を押し上げているためで、平均は「よくある金額」を表していません。
この記事では、公的統計の実データで資本金の分布を確認したうえで、金額を決めるときに効いてくる税務上の2つの境目と、実務的な決め方を整理します。
📋 この記事で分かること
- 資本金の単純平均が約5,122万円になる理由と、その数字の使えなさ
- 公的統計2つで見た資本金の分布と、数字が食い違う理由
- 資本金と自己資本はどこが違うのか
- 消費税に効く1,000万円の壁と、法人税に効く1億円の壁
- 金額を決めるときに見るべき4つの判断基準
- 業種によって資本金の水準が変わる理由
目次
資本金の「平均」は約5,122万円|ただしこの数字は実態を表さない
まず、よく言われる「平均」がどういう数字なのかをはっきりさせておきます。
国税庁の統計を使って単純に割り算をすると、1社あたりの資本金は約5,122万円になります。
ところが、この金額を目安に自社の資本金を決める人はまずいません。
理由は分布の偏りにあります。
単純平均が約5,122万円になる理由
国税庁の「会社標本調査」によると、令和6年度分の内国普通法人は2,999,680社、その資本金の総額は153兆6,348億円です。
総額を法人数で割ると、1社あたり約5,122万円という計算になります。
この金額が大きく出るのは、資本金が兆単位の企業が総額を押し上げているためです。
たとえば大手金融持株会社の資本金は2兆円を超えます。
数千社規模の巨大企業が、300万社近い母集団の平均値を引き上げている構図です。
(出典:国税庁「令和6年度分 会社標本調査 -調査結果報告-」)
「平均」ではなく「分布」を見るべき理由
資本金のように極端な値が混ざるデータでは、平均値は代表的な水準を示しません。
知りたいのは「みんないくらにしているのか」であって、「全部を足して割るといくらか」ではないはずです。
判断材料にするなら、どの金額帯に何割の会社が集まっているかという分布を見るほうが実用的でしょう。
平均値と最頻値の混同は、資本金の解説記事でとくに起こりやすい誤りです。「平均は300万円」といった記述を見かけたら、それが算術平均なのか、分布上で最も多い金額帯なのかを確かめてから参考にすると安心です。
実例:資本金が兆単位の企業
平均値を押し上げている企業がどの程度の規模なのかを、実際の数字で見てみましょう。
たとえばゆうちょ銀行は、公式の会社概要で資本金を35,000億円(3.5兆円)と公表しています。
資本金1,000万円の会社35万社分に相当する額です。
大手の金融持株会社やインフラ企業には、資本金が兆円規模の会社が複数あります。
こうした企業が数千社あるだけで、300万社近い母集団の平均は大きく動きます。
逆に言えば、この平均値は99%以上の会社にとって参考にならない数字だといえるでしょう。
(出典:株式会社ゆうちょ銀行「会社概要」)
データで見る資本金の分布|多数派はいくらか
ここからは公的統計の実データで分布を確認します。
参照できる統計は2つあり、それぞれ調査対象が異なるため数字にも差が出ます。
まず両方を見たうえで、違いの理由を整理しましょう。
国税庁の会社標本調査:87.5%が1,000万円以下
国税庁が毎年公表している会社標本調査は、法人税の申告状況をもとにした統計です。
| 資本金階級 | 法人数 | 構成比 |
|---|---|---|
| 1,000万円以下 | 2,624,605社 | 87.5% |
| 1,000万円超 1億円以下 | 355,853社 | 11.9% |
| 1億円超 10億円以下 | 13,146社 | 0.4% |
| 10億円超 | 6,076社 | 0.2% |
| 合計 | 2,999,680社 | 100.0% |
9割近くが資本金1,000万円以下に収まっています。
1億円を超える会社は全体の0.6%しかありません。
(出典:国税庁「令和6年度分 会社標本調査」第2表・第5表)
経済センサス:59.3%が1,000万円未満
総務省と経済産業省が実施する経済センサスでは、もう少し細かい区分で公表されています。
| 資本金階級 | 構成比 |
|---|---|
| 1,000万円未満 | 59.3% |
| 1,000万〜3,000万円未満 | 31.8% |
| 3,000万〜1億円未満 | 7.2% |
| 1億円以上 | 1.7% |
こちらでも1,000万円未満が最も多い層です。
ただし国税庁の87.5%とは30ポイント近い開きがあります。
(出典:総務省・経済産業省「令和3年経済センサス-活動調査 結果の概要」/2021年6月1日現在)
2つの統計で数字が違う理由
同じ「資本金の分布」でも数字が食い違うのは、調査の対象と区切り方が違うためです。
| 会社標本調査(国税庁) | 経済センサス(総務省・経産省) | |
|---|---|---|
| 調査対象 | 内国普通法人(法人税の申告ベース) | 会社企業 |
| 区分 | 1,000万円以下 | 1,000万円未満 |
| 最大の層 | 1,000万円以下が87.5% | 1,000万円未満が59.3% |
| 次の層 | 1,000万円超1億円以下が11.9% | 1,000万〜3,000万円未満が31.8% |
区分の境目が「以下」と「未満」で違うこと、そして母集団の取り方が異なることが差の主な要因です。
どちらの統計で見ても言えるのは、資本金1,000万円前後がひとつの分かれ目になっているということです。
なぜこの金額が境目になるのかは、次章以降で扱います。
1,000万円前後に会社が集まる理由
分布を見ると、どちらの統計でも1,000万円という金額の前後で層が分かれています。
これは偶然ではありません。
消費税の納税義務が資本金1,000万円を境に変わるため、設立時に意図して1,000万円未満へ抑える会社が多いのです。
もうひとつ、かつて存在した最低資本金制度の名残もあります。
2006年の会社法施行前は、株式会社の設立に1,000万円以上の資本金が必要でした。
制度そのものは廃止されましたが、「株式会社なら1,000万円」という感覚は今も残っていて、あえてその水準に合わせる会社もあります。
現在は資本金1円でも株式会社を設立できます。
分布の山がどこにあるかは参考になりますが、そこに合わせる義務はありません。
資本金とは|自己資本との違い
分布を押さえたところで、そもそも資本金が何を指すのかを確認しておきます。
資本金は、会社を設立するときに出資者が払い込んだ金額のうち、資本金として登記した部分です。
似た言葉に自己資本がありますが、指す範囲が異なります。
資本金と自己資本はどう違うのか
自己資本は、資本金に加えて資本剰余金や利益剰余金を含んだ、返済義務のない資金の合計です。
つまり資本金は自己資本の一部にすぎません。
設立時は資本金と自己資本がほぼ同額になりますが、事業を続けて利益が積み上がれば、自己資本だけが増えていきます。
- 資本金:出資額のうち登記した部分。登記事項として公開される
- 資本剰余金:出資額のうち資本金にしなかった部分
- 利益剰余金:これまでの利益の蓄積
- 自己資本:上記を合計した、返済義務のない資金
資本金は使ってよいお金
資本金は口座に置いたままにしておく必要はありません。
払い込まれた資本金は会社の運転資金として使えます。
設立にかかった費用に充てることも、仕入れや広告費に回すこともできます。
「資本金は手をつけてはいけない」というのは誤解です。
ただし登記されている資本金の額は、取引先や金融機関が会社の信用力を見るときの材料のひとつになります。
口座残高と登記上の資本金は別物である、と理解しておきましょう。
【参考】資本金とは?簿記の記帳のされ方と資本準備金との違いを解説
資本金が果たす3つの役割
資本金には、単なる元手というだけでない役割があります。
- 事業の元手:売上が立つまでの仕入れや人件費、家賃をまかなう原資になります
- 対外的な信用の目安:登記事項として公開されるため、取引先や金融機関が会社の規模感を測る材料になります
- 税制上の区分の基準:消費税の納税義務や法人税の軽減税率など、複数の制度が資本金の額で線を引いています
3つ目は見落とされがちですが、実務ではもっとも金額に影響します。
元手としていくら必要かを考えたうえで、信用面と税制面の要請を重ねて最終的な金額を決める、という順番になるでしょう。
資本金を決めるときに効く2つの金額の壁
資本金の額は、税金の扱いを左右します。
とくに影響が大きいのが1,000万円と1億円の2つの境目です。
分布のところで1,000万円前後に集中が見られたのも、この税務上の区切りと無関係ではありません。
1,000万円の壁:消費税の納税義務
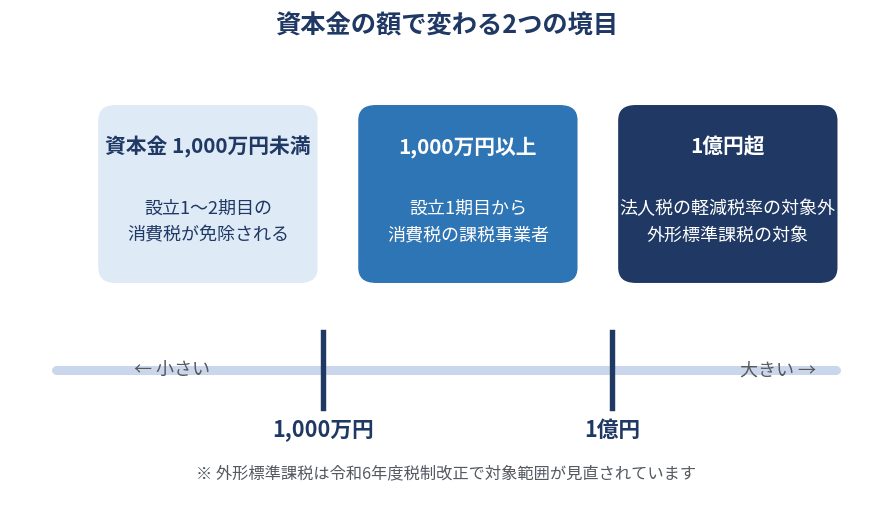
新しく設立した法人は、原則として設立から2期の間は消費税の納税義務が免除されます。
ところが、事業年度開始の日における資本金の額が1,000万円以上である場合、この免除が受けられません。
設立1期目の期首または2期目の期首に資本金が1,000万円以上であれば、その期は課税事業者になります。
資本金を999万円にするか1,000万円にするかで、2期分の消費税の扱いが変わるということです。
設立時にあえて1,000万円未満に抑えるケースが多いのは、この規定があるためでしょう。
(出典:国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」)
インボイス制度に登録して課税事業者になる場合は、この免除の話とは別の判断になります。取引先が仕入税額控除を必要とするかどうかで結論が変わるため、設立前に税理士へ相談すると安心です。
【参考】法人成りで消費税はどうなる?2年間免税になる条件とならないケース、インボイスとの関係【2026年】
1億円の壁:法人税の軽減税率と中小企業向けの優遇
資本金1億円を超えると、税制上の「中小法人」から外れます。
法人税の税率は普通法人が23.2%ですが、資本金1億円以下の普通法人は、所得のうち年800万円以下の部分について15%が適用されます。
令和7年4月1日以後に開始する事業年度で所得金額が年10億円を超える場合は、この800万円以下の部分の税率が17%になります。
| 区分 | 年800万円以下の所得 | 年800万円超の所得 |
|---|---|---|
| 資本金1億円以下の普通法人 | 15%(所得10億円超の事業年度は17%) | 23.2% |
| それ以外の普通法人 | 23.2% | 23.2% |
(出典:財務省「法人課税に関する基本的な資料」/国税庁「No.5432 措置法上の中小法人及び中小企業者」)
影響は法人税率だけではありません。
中小企業向けの特別償却や税額控除といった優遇措置も、資本金1億円以下であることが要件になっているものが多くあります。
1億円超で変わるもう1つの負担:外形標準課税
資本金1億円を超えると、法人事業税の課税方式そのものが切り替わる点にも注意が必要です。
事業年度終了の日における資本金の額または出資金の額が1億円を超える法人は、外形標準課税の対象になります。
所得だけでなく、人件費などの付加価値と資本金等の額にも課税されるしくみです。
赤字でも税負担が発生する点が、所得だけに課税される方式との大きな違いになります。
なお、令和6年度税制改正で対象法人の範囲が見直されました。
- 令和7年4月1日以後に開始する事業年度:前事業年度が外形標準課税の対象で、事業年度末日の資本金が1億円以下でも、資本金と資本剰余金の合計が10億円を超える場合は対象
- 令和8年4月1日以後に開始する事業年度:資本金が1億円以下でも、特定法人との完全支配関係があり、資本金と資本剰余金の合計が2億円を超える場合は対象
減資して資本金を1億円以下にすれば必ず対象外になる、という単純な話ではなくなっています。
設立時の資本金を1億円超にする会社はほとんどありません。ただし増資を重ねて1億円を超える段階では、法人税の軽減税率と外形標準課税の両方が同時に効いてきます。増資の前に税理士へ影響を試算してもらうと安心です。
資本金の決め方|4つの判断基準
統計と税務の境目を踏まえて、実際に金額を決める手順を整理します。
「いくらが正解」という金額はありません。
次の4点を順に当てはめて、自社にとって無理のない額を絞り込んでいきましょう。
① 当面の運転資金から決める
もっとも基本になる考え方は、売上が立つまでの支出をまかなえる金額にすることです。
目安として、3か月から6か月分の運転資金を資本金として用意しておくと、資金繰りに追われずに済みます。
仕入れが先行する事業や、初期投資の大きい事業では、この期間はさらに長めに見ておくとよいでしょう。
たとえば、月の固定費が家賃15万円・人件費30万円・その他の経費10万円で合計55万円かかる会社であれば、3か月分で165万円、6か月分で330万円が目安になります。
ここに設立費用や初期の備品代を足した金額が、最低限確保しておきたい水準です。
資本金が少なすぎると、設立直後から役員借入で回すことになり、決算書の見え方も悪くなります。
逆に、使う予定のない資金まで資本金に入れる必要もありません。
手元資金の一部は役員借入や資本剰余金として持たせておくほうが、税制上の境目をまたがずに済むこともあります。
② 許認可の要件から決める
事業によっては、資本金や自己資本の額そのものが許認可の要件になっています。
- 建設業許可(一般):自己資本500万円以上、または500万円以上の資金調達能力
- 労働者派遣事業:基準資産額2,000万円以上・現金預金1,500万円以上(事業所数に応じて増加。小規模派遣元への配慮措置あり)
- 有料職業紹介事業:基準資産額500万円以上(事業所数分)・現金預金150万円以上
こうした要件がある事業では、要件を満たす金額から逆算して資本金を決めることになります。
設立後に増資して要件を満たす方法もありますが、手続きと費用が二度手間になります。
③ 取引先や金融機関からの見え方
資本金の額は登記事項として公開され、誰でも確認できます。
企業間取引では、新規口座を開設する際に相手方が登記情報を確認することがあります。
資本金1円の会社が取引を断られるとは限りませんが、判断材料のひとつにはなるでしょう。
金融機関から融資を受ける場合も同じです。
自己資金をどれだけ入れたかは創業融資の審査で見られる項目なので、資本金として入れておくと説明がしやすくなります。
【参考】資本金が多い・少ないとどうなる?メリットとデメリットを解説
④ 税務上の壁を超えないか
前章の2つの境目を、最後に必ず確認しましょう。
とくに1,000万円は、少し多めに設定しようとすると届いてしまう金額です。
運転資金の観点で1,000万円を用意したい場合でも、資本金を900万円台に抑えて残りを役員借入や資本剰余金にする、という組み立て方があります。
あわせて、設立登記の登録免許税が資本金の額に連動する点も押さえておくとよいでしょう。
株式会社は資本金の額の0.7%(最低15万円)、合同会社は同じく0.7%(最低6万円)です。
資本金を大きくすると、この税額も増えます。
株式会社の場合、資本金が約2,143万円を超えると登録免許税が下限の15万円を上回ります。合同会社では約857万円が同じ分かれ目です。資本金を大きく設定するときは、この負担も試算に入れておくと安心です。
【参考】株式会社の設立に必要な資本金の最低額は?意識すべき決め方を解説
⑤ 設立後に増資・減資もできる
資本金の額は、設立時に決めたら変えられないものではありません。
事業が育って資金が必要になれば増資できますし、逆に資本金を減らす減資という手続きもあります。
いずれも登記が必要で、株主総会の決議や債権者保護の手続きを伴います。
実務でよくあるのは、次のような組み立てです。
- 設立時は消費税の免除を受けるため1,000万円未満にしておく
- 免税の期間が終わったあと、許認可の要件や信用力のために増資する
- 金融機関から融資を受けるタイミングで、自己資本を厚くするために増資する
設立時点で無理に大きな資本金を用意する必要はない、ということです。
ただし増資のたびに登録免許税と手続きの手間がかかります。
増資分の資本金の額の0.7%(最低3万円)が目安です。
何度も刻んで増やすより、必要な時期を見極めてまとめて行うほうが効率的でしょう。
業種別に見る資本金の考え方
資本金の水準は業種によってかなり変わります。
同じ「1人で始める会社」でも、必要な初期投資と許認可の有無で適正な額は違ってきます。
傾向を押さえておきましょう。
資本金が大きくなりやすい業種
設備や在庫、許認可の要件が重い業種では、資本金も大きくなりがちです。
- 金融・保険:業法で最低資本金や純資産の要件が定められている
- 建設・不動産:許可要件に自己資本の基準があり、案件ごとの立替も大きい
- 製造:設備投資と原材料の仕入れが先行する
- 人材派遣:基準資産額と現金預金の要件が高い
少額でも始めやすい業種
一方で、初期費用が小さく在庫を持たない業種では、資本金を抑えても事業が回ります。
- コンサルティング・士業:人件費が中心で設備投資が小さい
- Web制作・システム開発:パソコンと回線があれば始められる
- デザイン・映像制作:機材はあるが在庫を抱えない
- 不動産管理(仲介を伴わない):物件を保有しなければ資金負担は軽い
ただし業種の傾向はあくまで参考です。
同じ業種でも、自社で在庫を持つのか、外注に出すのかで必要な資金はまったく変わってきます。
①の運転資金の考え方を基準に、自社の事業計画から逆算するのが確実でしょう。
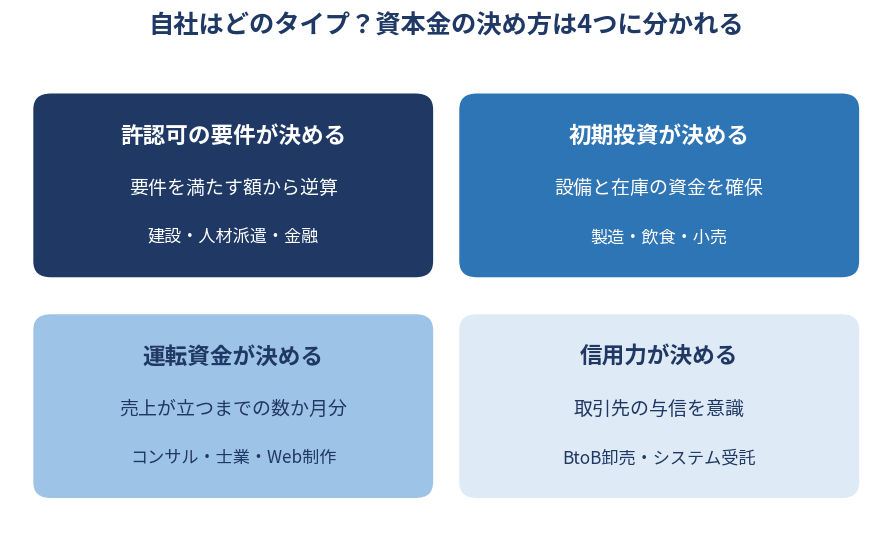
業種ごとの目安を、必要な初期投資の観点で整理すると次のようになります。
| タイプ | 資本金の考え方 | 主な業種 |
|---|---|---|
| 許認可の要件が決める | 要件を満たす額から逆算する | 建設、人材派遣、有料職業紹介、旅行、金融 |
| 初期投資が決める | 設備・在庫の資金を確保する | 製造、飲食、小売、不動産 |
| 運転資金が決める | 売上が立つまでの数か月分 | コンサル、士業、Web制作、デザイン |
| 信用力が決める | 取引先の与信を意識して設定 | BtoBの卸売、システム受託 |
自社がどのタイプに当てはまるかを先に決めると、金額の幅がかなり絞れます。
判断がつかない場合は、事業計画を持って専門家に相談すると早いでしょう。
よくある質問(FAQ)
Q. 資本金の平均はいくらですか?
国税庁の会社標本調査の資本金総額を法人数で割ると、1社あたり約5,122万円になります。ただしこれは資本金が兆単位の大企業に引き上げられた数字で、実態を表していません。同じ統計で見ると全法人の87.5%は資本金1,000万円以下です。
Q. 資本金はいくらにするのが一般的ですか?
公的統計では1,000万円以下の層が最も多く、国税庁の統計で87.5%、経済センサスでも1,000万円未満が59.3%を占めます。実務では当面3か月から6か月分の運転資金をまかなえる金額を基準に決めるケースが多く見られます。
Q. 資本金を1,000万円未満にしたほうがよいのはなぜですか?
事業年度開始の日における資本金の額が1,000万円以上だと、設立当初の消費税の納税義務の免除が受けられなくなるためです。1,000万円未満に抑えることで、原則として設立1期目と2期目は免税事業者になれます。
Q. 資本金1円でも会社は作れますか?
会社法上は1円から設立できます。ただし資本金の額は登記事項として公開され、取引先や金融機関が確認する情報でもあります。運転資金をまかなえない額にすると設立直後から資金繰りが苦しくなるため、現実的な金額を設定することをおすすめします。
Q. 資本金は使ってしまってもよいのですか?
使って問題ありません。払い込まれた資本金は会社の運転資金であり、設立費用や仕入れ、広告費などに充てられます。口座に置いたままにしておく必要はなく、登記されている資本金の額と口座残高は別のものです。
Q. 資本金を大きくするとかかる費用は増えますか?
設立登記の登録免許税が増えます。株式会社は資本金の額の0.7%(最低15万円)、合同会社も同じく0.7%(最低6万円)で計算するためです。加えて資本金1,000万円以上では消費税の免除が受けられず、1億円を超えると法人税の軽減税率の対象から外れます。
Q. 設立したあとに資本金を増やすことはできますか?
増資という手続きで増やせます。株主総会の決議を経て登記を行うと、資本金の額が変わります。登録免許税は増加した資本金の額の0.7%で、3万円に満たない場合は3万円です。設立時に無理をして大きな資本金を用意するより、必要になった段階で増資するほうが負担を抑えられます。
まとめ:資本金は「平均」ではなく「分布」と「壁」から決める
資本金の単純平均は約5,122万円ですが、これは大企業に引き上げられた数字で目安にはなりません。公的統計で見ると、全法人の87.5%は資本金1,000万円以下に収まっています。
金額を決めるときは、当面の運転資金を土台に、許認可の要件と取引先からの見え方を確認し、最後に消費税の1,000万円と法人税の1億円という2つの境目に触れないかを見ます。この順番で絞り込めば、大きく外すことはありません。
私たちは会社設立を専門とした税理士法人です。
オンラインの無料相談を行っています。
ご依頼いただかなかったとしても、無料相談を活用して損のない会社設立を行っていただきたいと考えております。資本金をいくらにすべきか迷っている段階でのご相談も歓迎です。
監修:税理士法人経営サポートプラスアルファ
 会社設立の依頼先は