



法人成りすると、資本金1,000万円未満などの条件を満たせば、設立から最大2年間は消費税が免除されます。
ただし、インボイスに登録した場合や2期目の特定期間の売上が多い場合などは、免除を受けられません。
📋 この記事で分かること
- 法人成りで消費税が免除される理由と期間の目安
- 免除を受けるための3つの条件(資本金・特定期間・特定新規設立法人)
- 法人成りしても免除されない4つのケース
- インボイス登録・2割特例・簡易課税と法人成りの関係
- 個人事業から法人へ資産を移すときの消費税
- 法人側・個人側で必要な届出と期限
目次
法人成りすると消費税はどうなる?
個人事業主が会社を作ると、消費税の納税義務は個人とは切り離して、新しい法人ごとに判定されます。
新しい法人には判定に使う過去の売上がないため、条件を満たせば一定期間は免税事業者になれます。
まずは、その仕組みと免税になる期間の目安を確認しましょう。
個人と法人は別の事業者として判定される
消費税の納税義務があるかどうかは、事業者ごとに判定します。
個人事業主と、その人が設立した法人は、税法上は別の事業者として扱われます。
そのため、個人事業の売上が1,000万円を超えていても、その実績は法人の判定には引き継がれません。
国税庁の質疑応答でも、前々年の課税売上高が1,000万円を超える個人事業者が法人成りした場合の考え方が示されています。
法人に基準期間の課税売上高がなければ、法人には原則として納税義務が生じないとされています。
一方、個人として課税事業者に当たる場合は、法人成りした年のうち個人事業者だった期間の消費税は免除されません。
(出典:国税庁「個人事業者の法人成りの場合の課税売上高の判定」)
免税になる期間の目安(1期目・2期目)
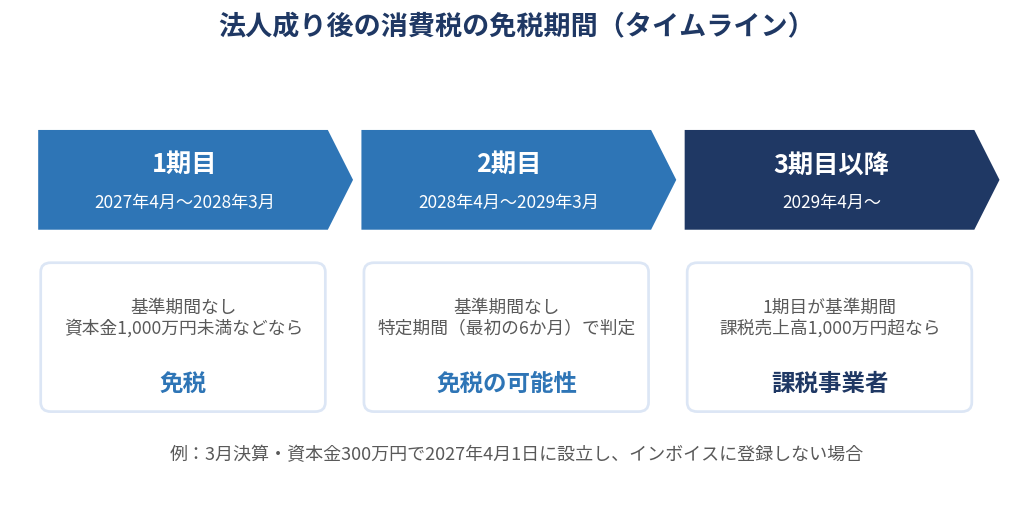
法人の納税義務は、原則として前々事業年度(基準期間)の課税売上高で判定します。
設立1期目と2期目には前々事業年度がないため、基準期間の課税売上高はありません。
このため、ほかの条件にも当てはまらなければ、1期目と2期目は免税事業者になります。
| 事業年度 | 基準期間 | 主な判定のポイント |
|---|---|---|
| 1期目 | なし | 資本金1,000万円未満で、特定新規設立法人に当たらなければ免税 |
| 2期目 | なし | 上記に加え、特定期間(1期目の最初の6か月)の売上・給与で判定 |
| 3期目以降 | 前々事業年度 | 基準期間の課税売上高が1,000万円超なら課税事業者 |
3期目は1期目が基準期間になり、1期目の課税売上高が1,000万円を超えていれば課税事業者です。
1期目が1年に満たない場合は、1期目の課税売上高を1年分に換算して判定する点も押さえておきましょう。
具体例:2027年4月に資本金300万円で設立した場合
3月決算の法人を、2027年4月1日に資本金300万円で設立したケースで考えてみましょう。
1期目(2027年4月〜2028年3月)は基準期間がなく、資本金も1,000万円未満のため免税事業者です。
2期目(2028年4月〜2029年3月)は、特定期間である2027年4月〜9月の実績で判定します。
この6か月の課税売上高と給与等の支払額がどちらも1,000万円を超えなければ、2期目も免税事業者です。
3期目(2029年4月〜2030年3月)は、1期目の課税売上高が1,000万円を超えていれば課税事業者になります。
インボイスに登録しない前提であれば、この例では最大2年間、消費税の納税が不要になる計算です。
法人成り後に消費税が免除される3つの条件
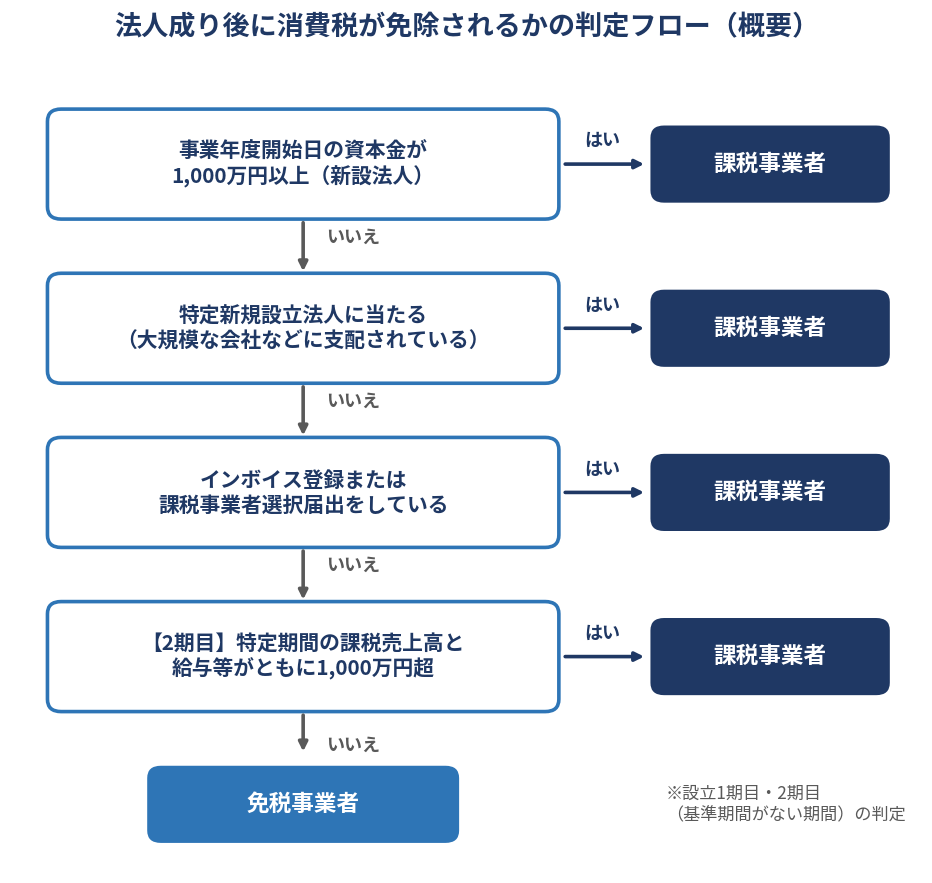
法人成りで免税事業者になるには、基準期間がないことに加えて、次の3つの条件を満たす必要があります。
1つでも外れると、設立1期目や2期目でも課税事業者になります。
設立前の資本金の決め方にも関わるため、順に見ていきましょう。
資本金(出資金)が1,000万円未満
基準期間がない法人でも、事業年度開始の日の資本金が1,000万円以上だと「新設法人」に当たります。
新設法人は、その事業年度の納税義務が免除されません。
つまり、資本金を1,000万円以上にすると、設立1期目から課税事業者になるということです。
2期目も、期首の資本金が1,000万円以上なら同じ扱いになります。
消費税の免除を受けたい場合は、資本金を1,000万円未満にするのが基本的な考え方といえます。
新設法人に当たる場合は、法人設立届出書にその旨を記載するか、「消費税の新設法人に該当する旨の届出書」を速やかに提出します。
(出典:国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」)
【参考】資本金が多い・少ないとどうなる?メリットとデメリットを解説
2期目は特定期間の売上・給与で判定される
2期目は、基準期間がなくても「特定期間」の実績によって課税事業者になることがあります。
法人の特定期間は、原則として前事業年度(1期目)が始まった日から6か月間です。
この期間の課税売上高と給与等の支払額が、どちらも1,000万円を超えると2期目は課税事業者になります。
どちらか一方が1,000万円以下であれば、その金額で判定して免税事業者でいることができます。
なお、設立1期目が7か月以下の場合は、その期間は特定期間に当たりません。
この場合は特定期間による判定が不要になるため、決算期の決め方も消費税に影響します。
(出典:国税庁「特定期間の判定」)
特定新規設立法人に当たらない
資本金が1,000万円未満でも、「特定新規設立法人」に当たると免税になりません。
特定新規設立法人とは、大きな会社などに支配されている新設の法人のことです。
具体的には、他の者に株式の50%超を持たれているなどの要件に当てはまり、さらに次のいずれかに該当する法人を指します。
- 支配している者やその関係法人の基準期間に相当する期間の課税売上高が5億円を超える
- 2024年10月1日以後に始まる課税期間では、グループ全体の売上金額などの合計額が50億円を超える
個人事業主が自分で全額を出資して法人成りする一般的なケースでは、当てはまることは少ないでしょう。
一方、規模の大きい会社が子会社として設立する場合は、確認が欠かせません。
法人成りしても消費税が免除されないケース
前の章の条件を満たしていても、法人自身の選択や行動によって課税事業者になるケースがあります。
特に、インボイス登録は法人成りの際に多くの方が直面する判断です。
免除を受けられない主なケースを確認しておきましょう。
インボイス発行事業者に登録した
法人がインボイス発行事業者に登録すると、基準期間の課税売上高にかかわらず納税義務は免除されません。
つまり、設立1期目から登録した場合は、1期目から課税事業者として消費税を申告することになります。
また、免税事業者が登録した場合は、原則として登録日から2年を経過する日を含む課税期間まで、免税事業者に戻れません。
取引先の多くが課税事業者の企業であれば、免税の効果よりも登録のメリットが上回るケースもあります。
法人成りの前に、取引先からインボイスを求められるかどうかを確認しておくと安心です。
【参考】免税事業者と課税事業者の違いとは?インボイス登録・2割特例・3割特例まで【2026年最新】
課税事業者選択届出書を出した
免税事業者でも、「消費税課税事業者選択届出書」を出せば自ら課税事業者になれます。
設立直後に大きな設備投資をして、消費税の還付を受けたい場合などに使われる方法です。
新しく設立した法人は、設立1期目の末日までに提出すれば、1期目から課税事業者になれます。
ただし、一度選ぶと原則として2年間は免税事業者に戻れません。
還付を受けられる年だけでなく、翌年以降の納税額も含めて判断することが大切です。
(出典:国税庁「No.6531 新規開業又は法人の新規設立のとき」)
高額特定資産や調整対象固定資産を取得した
課税事業者の期間に高額な資産を買うと、免税事業者に戻れる時期が遅れることがあります。
高額特定資産とは、1つの取引単位が税抜1,000万円以上の棚卸資産や固定資産のことです。
本則課税の期間中にこれを取得すると、取得した課税期間の初日から3年を経過する日を含む課税期間まで、免税事業者になれません。
また、新設法人などが基準期間のない期間に固定資産を買った場合も注意が必要です。
税抜100万円以上の固定資産(調整対象固定資産)であれば、同じく3年間の制限があります。
この期間は、簡易課税制度を選ぶこともできません。
設立直後に店舗の内装や車両などを購入する予定がある場合は、事前の試算をおすすめします。
(出典:国税庁「No.6502 高額特定資産を取得した場合の納税義務の免除の特例」)
インボイス制度と法人成りの関係
インボイス制度が始まってからは、法人成りの消費税を考えるうえで登録の判断が欠かせなくなりました。
個人のときに登録していた方も、法人で改めて登録するかどうかを決める必要があります。
ここでは、登録の時期と、納税額を抑える特例の使い方を整理します。
新設法人は設立日からインボイス登録できる
個人事業主と法人は別の事業者のため、個人の登録番号を法人で使うことはできません。
法人の登録番号は「T」と法人番号(13桁)を組み合わせた番号になるため、法人としての登録申請が必要です。
新たに設立した法人は、設立した課税期間中に登録申請書を提出すれば、その課税期間の初日から登録を受けられます。
設立日から取引先にインボイスを交付したい場合は、この取扱いを使うことになります。
登録が済むまでの間は、後から登録番号を通知するなどの対応を取引先と相談しておくと安心です。
登録されると、法人名と登録番号は国税庁の公表サイトで誰でも確認できるようになります。
(出典:国税庁「新規開業者向けページ」)
法人の2割特例は2026年9月30日を含む課税期間で終了
2割特例は、売上にかかる消費税額の2割を納税額にできる負担軽減措置です。
適用できるのは、2023年10月1日から2026年9月30日までの日を含む課税期間に限られます。
そのため、2026年10月以降に設立した法人は、2割特例を使うことができません。
すでに設立済みの法人も、2026年9月30日を含む事業年度の申告が2割特例を使える最後の機会です。
個人事業者向けには2027年分から3割特例が設けられましたが、法人は対象外です。
法人成りの前後で使える特例が変わるため、個人で3割特例を使い続けるか、法人化するかを比べる視点も必要でしょう。
(出典:国税庁「2割特例の概要」)
簡易課税は設立1期目から選べる
2割特例を使えない法人が納税額や事務を抑える方法として、簡易課税制度があります。
簡易課税は、売上にかかる消費税額に業種ごとのみなし仕入率を掛けて、仕入れの消費税額を計算する方法です。
通常は適用したい課税期間の前日までに届出が必要ですが、設立した課税期間は、その末日までに出せば1期目から適用できます。
サービス業のように経費の消費税が少ない業種では、簡易課税のほうが納税額が少なくなるケースが多いといえます。
ただし、調整対象固定資産や高額特定資産を取得して制限がかかっている期間は選べません。
また、簡易課税を選ぶと、原則として2年間は本則課税に戻ることができません。
個人事業から法人へ資産を移すときの消費税
法人成りでは、個人事業で使っていた在庫や備品、車両などを法人に移すことがよくあります。
このとき、個人が課税事業者であれば、資産の移転に消費税がかかる点を見落としがちです。
個人側でどのような消費税が発生するのか、主なパターンを見ていきましょう。
事業用資産の売却・現物出資は個人の課税売上になる
個人事業の在庫や備品を法人に売却すると、その代金は個人の課税売上になります。
お金の代わりに資産を出資する「現物出資」も、対価を得て行う資産の譲渡に該当します。
そのため、法人成りした年に個人が課税事業者であれば、これらの売上も消費税の課税対象です。
一方で、法人が課税事業者であれば、買い取った資産の消費税を仕入税額控除に使える場合があります。
個人がインボイス登録をしていれば、法人はインボイスを受け取って控除を受けることになります。
法人に移さず手元に残した資産にも注意
個人事業を廃止するときは、法人に移さず手元に残した事業用資産の扱いにも注意が必要です。
たとえば事業用の車両を個人の私用に回すと、廃止の時点で譲渡したものとみなされる場合があります。
これを「みなし譲渡」といい、非課税取引に当たらない限り、原則として時価で消費税の課税対象になります。
法人に移す資産と個人に残す資産は、事前に一覧にして整理しておくと安心です。
個人事業の最後の年の消費税申告
法人成りした年も、個人として課税事業者であれば、廃業した日までの消費税を申告しなければなりません。
個人の課税期間は1月1日から12月31日までのため、年の途中で廃業しても、その年分の申告が必要です。
個人事業者の消費税の申告・納付期限は、原則として翌年の3月31日です。
また、課税事業者やインボイス発行事業者が事業を廃止した場合は、「事業廃止届出書」を速やかに提出します。
インボイスの登録を取りやめる場合も、登録の取消しの届出書ではなく、事業廃止届出書を出すことになります。
(出典:国税庁「No.6603 個人事業者が事業を廃止した場合」)
売上規模別:法人成りで消費税の負担はどう変わるか
法人成りで消費税の負担が減るかどうかは、売上規模とインボイス登録の有無によって変わります。
特に2026年10月以降は、法人で2割特例が使えず、個人には3割特例があるという違いが生まれました。
ここでは、サービス業を例に、個人のまま続ける場合と法人成りした場合の納税額を概算で比べます。
試算の前提
試算では、税抜の年間売上が800万円と1,200万円の2つのケースを想定しました。
業種はサービス業(簡易課税の第5種、みなし仕入率50%)とし、消費税率は10%としています。
- 個人のまま:インボイス登録済みの個人事業者として、2027年分・2028年分の申告を想定
- 法人(登録なし):資本金1,000万円未満で、1期目・2期目に免税となる場合
- 法人(登録あり):設立時からインボイスに登録し、簡易課税を選ぶ場合
実際の税額は、地方消費税の計算や端数処理、経費の内容によって前後します。
試算結果と読み取り方
計算方法ごとの年間の納税額の目安は、次の表のとおりです。
| ケース | 税抜売上800万円 | 税抜売上1,200万円 |
|---|---|---|
| 個人のまま(3割特例) | 24万円 | 対象外(基準期間の売上が1,000万円超) |
| 個人のまま(簡易課税) | 40万円 | 60万円 |
| 法人・登録なし(1期目・2期目) | 0円 | 0円 |
| 法人・登録あり(簡易課税) | 40万円 | 60万円 |
売上800万円でインボイス登録が必要な場合、2028年分までは個人のまま3割特例を使うほうが負担は軽くなります。
一方、売上1,200万円で消費者向けの事業なら、登録せずに法人成りすると最大2年間の納税が不要になる計算です。
消費税以外の税金や社会保険料も含めて比べることが重要なため、具体的な判断は税理士への相談をおすすめします。
法人成りの消費税に関する手続き一覧
法人成りでは、法人側と個人側の両方で消費税に関する手続きが発生します。
期限を過ぎると希望した課税期間から適用されないものもあるため、一覧で確認しておきましょう。
大まかな流れは次のとおりです。
- 資本金・決算期・インボイス登録の有無を決める
- 会社の設立登記を行う
- 法人設立届出書など、法人側の届出を提出する
- 必要に応じて、法人のインボイス登録申請・簡易課税の届出を行う
- 個人事業の資産を法人に移し、個人側の廃業の届出を提出する
- 個人事業の最後の年の消費税・所得税を申告する
法人側の手続き
法人側では、税務署への設立の届出に加えて、消費税に関する届出を状況に応じて提出します。
| 届出書 | 提出が必要なとき | 提出期限 |
|---|---|---|
| 法人設立届出書 | すべての法人 | 設立の日から2か月以内 |
| 消費税の新設法人に該当する旨の届出書 | 資本金1,000万円以上(設立届出書に記載すれば不要) | 速やかに |
| 適格請求書発行事業者の登録申請書 | インボイスを発行したいとき | 設立した課税期間中に出せば初日から登録 |
| 消費税簡易課税制度選択届出書 | 簡易課税を選ぶとき | 設立した課税期間の末日まで |
| 消費税課税事業者選択届出書 | 免税事業者が課税事業者を選ぶとき | 設立した課税期間の末日まで |
簡易課税と課税事業者選択は、2期目以降から適用したい場合、その期の初日の前日までの提出が必要です。
届出の組み合わせによっては適用できないものもあるため、税理士に確認しておくと安心でしょう。
個人側の手続き
個人側では、事業をやめたことを税務署に届け出たうえで、最後の年の申告を行います。
| 届出書・申告 | 提出が必要なとき | 提出期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 個人事業を廃業するとき | 廃業の日から1か月以内 |
| 消費税の事業廃止届出書 | 課税事業者・インボイス発行事業者が廃業するとき | 速やかに |
| 消費税の確定申告 | 廃業した年に課税事業者だったとき | 原則として翌年3月31日 |
所得税の確定申告とあわせて、消費税の申告漏れがないように準備を進めることが大切です。
法人成りの前に確認しておきたいポイント
手続きを始める前に、消費税に関わる次の点を整理しておくと、設立後の判断がスムーズになります。
- 主な取引先が課税事業者の企業か、一般消費者か
- 個人で課税事業者になっているか、インボイスに登録しているか
- 設立時の資本金を1,000万円未満にするか
- 1期目の長さ(決算期)と、最初の6か月の売上・給与の見込み
- 設立直後に100万円以上の設備や車両を購入する予定があるか
- 法人に移す資産と、個人に残す資産の区分
これらは互いに影響し合うため、1つだけで判断すると思わぬ課税につながることがあります。
設立前の段階で税理士に相談し、消費税を含めた全体の試算を行うのがおすすめです。
法人成りのタイミングと消費税の考え方
法人成りによる消費税の免税は、タイミングによって効果が大きく変わります。
ただし、インボイス制度のもとでは、免税期間を最大限使うことが必ずしも最善とは限りません。
取引先の種類ごとに、考え方の目安を見ていきます。
取引先が課税事業者中心の場合
企業との取引が中心の事業では、法人成り後もインボイス登録を求められるケースが多いでしょう。
登録すれば免税期間の効果はなくなりますが、取引条件の見直しを避けやすくなります。
この場合は、免税よりも簡易課税の選択や、決算期・資本金の決め方で負担を調整するのが現実的です。
個人の売上が1,000万円を超えて課税事業者になるタイミングで法人化を検討する方も少なくありません。
消費者向けの事業の場合
飲食店や美容室など、主な顧客が一般消費者の事業では、インボイスを求められる場面は多くありません。
そのため、法人成り後の免税期間を活用しやすいといえます。
個人の売上が1,000万円を超えて課税事業者になる直前に法人成りすれば、最大2年間の免税を受けられる可能性があります。
ただし、2期目の特定期間の判定や、資本金の額によっては免税にならないため、事前の確認が欠かせません。
免税期間中も、売上や経費の帳簿は3期目以降の判定や法人税の申告に使うため、きちんと整理しておくことが重要です。
法人化には社会保険料や法人住民税の均等割など、消費税以外の負担もある点も考慮しましょう。
決算期の決め方と免税期間の関係
免税期間の長さは、設立日と決算期の決め方によっても変わります。
1期目を12か月にすると、1期目と2期目を合わせて最大2年間の免税期間を確保できるのがメリットです。
ただし、この場合は1期目の最初の6か月が特定期間になり、2期目の判定に使われます。
一方、1期目を7か月以下にすると特定期間がないため、2期目が特定期間の実績で課税事業者になることはありません。
その代わり、1期目が短くなるぶん、免税期間の合計は2年より短くなる点に注意しましょう。
開業直後から売上が大きい事業では、どちらが有利かを事前に試算して決算期を選ぶのが一般的です。
よくある質問(FAQ)
Q. 法人成りすると必ず2年間は消費税が免除されますか?
必ず免除されるわけではありません。
資本金が1,000万円以上の場合や、特定新規設立法人に当たる場合は、設立1期目から課税事業者になります。
2期目は特定期間の課税売上高と給与等の支払額がどちらも1,000万円を超えると、課税事業者になります。
Q. 個人事業の売上が1,000万円を超えていても、法人は免税になりますか?
個人と法人は別の事業者として判定するため、個人の売上実績は法人に引き継がれません。
ほかの条件を満たせば、法人は設立1期目・2期目に免税事業者になれます。
ただし、個人が課税事業者に当たる場合は、法人成りした年の個人事業の期間について消費税の申告が必要です。
Q. 個人で取得したインボイスの登録番号は法人でも使えますか?
使えません。
法人の登録番号は「T」と法人番号を組み合わせた番号になるため、法人として新たに登録申請を行います。
設立した課税期間中に申請すれば、設立日から登録を受けることができます。
Q. 法人成りした法人は2割特例を使えますか?
2割特例は、2026年9月30日までの日を含む課税期間に限り使える措置です。
そのため、2026年10月以降に設立した法人は使えません。
法人で納税額を抑えたい場合は、簡易課税制度の選択を検討するとよいでしょう。
Q. 個人事業の資産を法人に移すと消費税はかかりますか?
個人が課税事業者であれば、在庫や備品などを法人に売却した代金は個人の課税売上になります。
現物出資も資産の譲渡に当たるため、同じく課税対象です。
法人が課税事業者であれば、買い取った資産の消費税を仕入税額控除に使える場合があります。
Q. 資本金はいくらにすれば消費税の免除を受けられますか?
事業年度開始の日の資本金が1,000万円未満であれば、新設法人には当たりません。
ほかの条件も満たせば、設立1期目と2期目は免税事業者になれます。
資本金は信用力や融資にも関わるため、消費税だけでなく総合的に決めることをおすすめします。
Q. 法人成りの前に個人でインボイス登録をしていた場合は、どうすればよいですか?
個人の登録は法人に引き継がれないため、法人として新たな登録申請が必要です。
個人側は事業廃止届出書を提出し、個人の登録を終える流れが一般的です。
取引先には、法人の名称と新しい登録番号を早めに伝えておきましょう。
まとめ:法人成りの消費税は免税の条件とインボイス登録をセットで考える
法人成りの消費税は、資本金1,000万円未満などの条件を満たせば、設立から最大2年間免除されるのが原則です。
ただし、インボイス登録や2期目の特定期間の判定によっては、免除を受けられない点に注意が必要です。
2026年10月以降に設立する法人は2割特例を使えないため、簡易課税も含めて事前に試算しておきましょう。
私たちは会社設立を専門とした税理士法人です。
法人成りのタイミングや資本金の決め方、消費税の届出についても、オンラインの無料相談を行っています。
ご依頼いただかなかったとしても、無料相談を活用して損のない会社設立を行っていただきたいと考えております。

 会社設立の依頼先は
