



独立した保険代理店の年収は、保険会社から受け取る代理店手数料から経費を引いた額で決まります。
固定給はないため、契約が積み上がるまでの数年は収入が不安定になりがちです。
📋 この記事で分かること
- 保険代理店の年収が決まる仕組み(代理店手数料−経費)
- 保険営業職の平均年収(厚生労働省の統計による参考値)
- 手数料収入から手取りまでの計算例
- 独立までの流れ(試験・委託契約・登録)
- 保険業法の改正・失敗しやすい点・法人化の判断
目次
保険代理店で独立すると儲かる?年収は「代理店手数料−経費」で決まる
保険代理店の売上は、契約を取り次いだ保険会社から支払われる代理店手数料です。
そこから事務所費や人件費などの経費を引いた残りが、オーナーの所得になります。
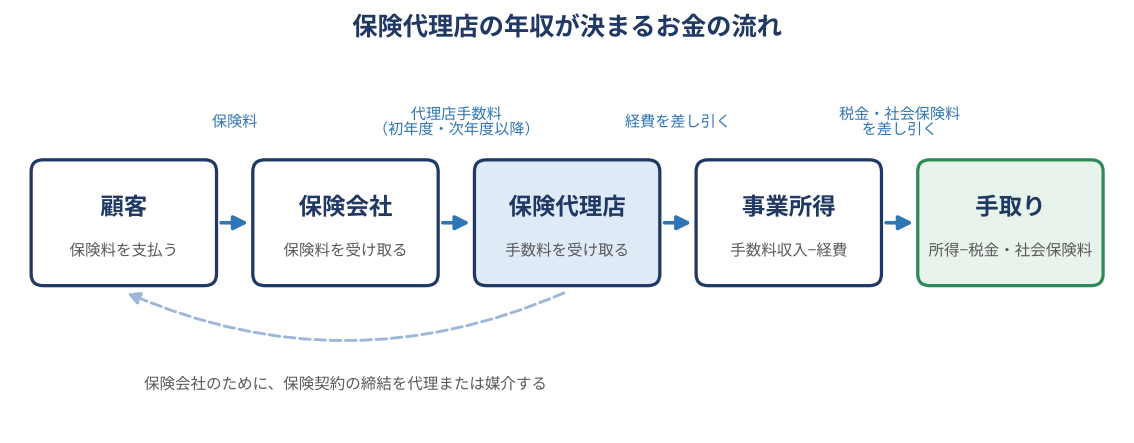
代理店の収入は保険会社から受け取る代理店手数料
保険代理店は、所属する保険会社のために保険契約の締結の代理や媒介を行う事業者です。
手数料の算出方法は、保険会社と結ぶ代理店委託契約に基づいて決まる仕組みです。
金融庁の監督指針は、損害保険会社に対し、手数料の評価で「業務品質」を重視するよう求めています。
(出典:金融庁「保険会社向けの総合的な監督指針」Ⅱ-4-2-14)
契約初年度の手数料と次年度以降の手数料
生命保険の手数料は、契約初年度分と次年度以降分に分けて扱われます。
代理店の事業報告書の様式でも、この2つは区別して記載する決まりです。
次年度以降の手数料は継続手数料とも呼ばれ、期間や率は保険会社や商品ごとの取り決めによって異なります。
独立直後は保有契約が少なく、新規契約の手数料だけで経費をまかなう時期が続きがちでしょう。
(出典:金融庁「保険業法施行規則の一部を改正する内閣府令」事業報告書様式)
勤務する保険営業職の平均年収は約540万円(参考値)
会社に勤める保険営業職の年収は、厚生労働省の職業情報提供サイト(job tag)で確認できます。
令和7年賃金構造基本統計調査を加工した全国の年収は540.6万円、平均年齢は46.8歳です。
ただし「金融・保険営業員」などの分類に対応した統計で、保険営業だけの数値ではありません。
固定給のないオーナーとは収入の構造が違うため、あくまで参考値として見るのが適切です。
(出典:厚生労働省 job tag「保険営業」)
保険代理店の年収シミュレーション:手取りまでの計算例
オーナーの手取りは、手数料収入から経費を引いた事業所得から、税金と社会保険料を引いて求めます。
以下は、説明用の仮定による計算例です。
手数料収入と経費の前提
手数料収入の目安は、取り扱う保険料の合計に手数料率を掛けて考えます。
損害保険を中心に扱う個人の代理店を想定し、次のように仮定しました。
| 前提(説明用の仮定) | 数値 |
|---|---|
| 契約件数 | 1,000件 |
| 1件あたりの年間保険料 | 平均12万円 |
| 手数料率 | 10% |
| 手数料収入 | 1,200万円 |
| 経費(事務所費120万・人件費180万・通信システム40万・車両交通50万・広告交際30万・研修など30万) | 450万円 |
| 事業所得 | 750万円 |
実際の手数料率は、保険会社・商品・代理店の評価によって異なります。
個人事業主の場合の手取りの出し方
事業所得から差し引かれる主な税金と社会保険料は、次の4つです。
- 所得税・復興特別所得税(5%〜45%の累進税率)
- 住民税(所得割10%と均等割など)
- 個人事業税(事業主控除290万円を引いた額に税率を掛ける)
- 国民年金保険料・国民健康保険料
個人事業税では、東京都の場合「保険業」「代理業」が第1種事業(税率5%)に挙げられています。
| 項目 | 金額(年額の目安) |
|---|---|
| 事業所得 | 750万円 |
| 国民年金保険料(17,920円×12か月) | −約21.5万円 |
| 国民健康保険料(仮定) | −80万円 |
| 所得税・復興特別所得税 | −約76.1万円 |
| 住民税 | −約61.0万円 |
| 個人事業税 | −23.0万円 |
| 手取りの目安 | 約488万円 |
前提は単身・扶養なしで、2026年分(令和8年分)の所得税の基礎控除62万円を使いました。
住民税は基礎控除43万円、均等割と森林環境税は合計5,000円で計算しています。
国民健康保険料は市区町村の条例で決まるため、仮に年80万円としました。
数値はすべて説明用の仮定で、青色申告特別控除などを使えば税額はこれより小さくなります。
(出典:国税庁No.2260・No.1199・No.1130/総務省「個人住民税」/東京都主税局「個人事業税」/日本年金機構「国民年金保険料」)
代理店の種類によって稼ぎ方は変わる
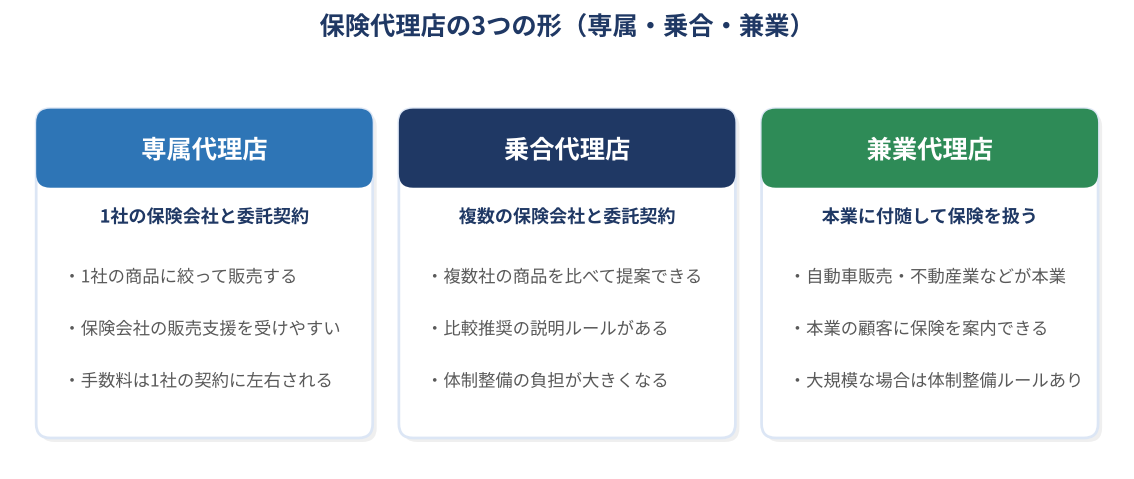
保険代理店は、委託契約を結ぶ保険会社の数や本業の有無で3つに分けられます。
選ぶ形で、提案できる商品の幅や求められる体制が変わるでしょう。
専属・乗合・兼業の違い
専属代理店は1社とだけ委託契約を結び、その会社の商品に絞って販売します。
手数料は1社の委託契約で決まるため、その会社の方針変更の影響を受けやすい形です。
乗合代理店は複数社と契約し、顧客の意向に合わせて商品を比べて提案できます。
兼業代理店は、自動車販売や不動産業などの本業に付随して保険を扱う形です。
本業の顧客に案内できるため、集客の負担を抑えやすいといえます。
生命保険と損害保険では収入の積み上がり方が違う
生命保険は、10年・20年・一生といった長期の契約が多い商品です。
損害保険はほとんどが1年契約で、加入契約のほとんどが代理店扱いとされています。
生命保険は長期契約の積み上げ、損害保険は毎年の更新の継続が収入の土台になるでしょう。
(出典:厚生労働省 job tag「保険営業」/同「代理店営業(保険会社)」)
保険代理店として独立するまでの流れ
営業には、試験の合格、保険会社との委託契約、特定保険募集人の登録が必要です。
登録を受けずに保険募集を行うことは、保険業法で禁じられています。
- 生命保険・損害保険の募集人試験に合格する
- 個人で始めるか法人で始めるかを決める
- 保険会社と代理店委託契約を結ぶ
- 特定保険募集人として登録を受ける
- 税務署へ開業届などを出し、保険募集を始める
募集人試験に合格し、委託契約を結ぶ
生命保険を扱うには、生命保険協会の「一般課程試験」に合格する必要があります。
損害保険では、日本損害保険協会の「損害保険募集人一般試験」が対象です。
合格したら、商品を扱う保険会社と代理店委託契約を結びます。
手数料の算出方法は委託契約で決まるため、契約前に条件を細かく確かめておきましょう。
特定保険募集人として登録を受ける
生命保険募集人や損害保険代理店は、内閣総理大臣の登録を受けなければなりません。
登録申請書には、商号や氏名、事務所の所在地、所属保険会社などを記載します。
保険会社から委託を受けた者の登録免許税は、1件につき1万5,000円です。
(出典:e-Gov法令検索「保険業法」第275条〜第277条/同「登録免許税法」別表第一第37号)
個人は開業届、法人は会社設立から
個人で始める場合は、税務署に個人事業の開業届を提出します。
法人で始める場合は、会社を設立してから法人として委託契約や登録を進める流れです。
登録は申請した個人や法人ごとに受けるため、あとから法人化するときも原則として法人の手続きが要ります。
【参考】会社設立事例/お盆期間中でも会社設立できました!お急ぎで設立した保険代理店
独立前に押さえたい保険業法のルールと改正
保険代理店は、保険業法の細かなルールのもとで営業する事業です。
ルールが変われば必要な体制やコストも変わるため、主な改正の時期を整理しました。
| ルール | 主な内容 | 施行・適用 |
|---|---|---|
| 意向把握義務・情報提供義務 | 顧客の意向に沿った提案と、加入の判断に必要な情報の提供 | 2016年5月29日 |
| 体制整備義務 | 保険募集人も業務の規模や特性に応じた体制を整える | 2016年5月29日 |
| 大規模な乗合代理店の体制強化など | 体制整備の強化、便宜供与を禁じる相手の拡大 | 2026年6月1日 |
| 比較推奨販売のルール整備 | 乗合代理店での比較説明・推奨販売の府令・監督指針 | 2028年3月1日 |
2016年施行:意向把握・情報提供・体制整備の義務
2016年5月29日施行の改正保険業法で、保険募集の基本ルールが見直されました。
顧客の意向を把握して提案する義務と、判断に必要な情報を提供する義務が導入されています。
複数社の商品を比べて推奨する場合は、比較できる商品の一覧と推奨の理由を示す必要があります。
(出典:金融庁「保険業法等の一部を改正する法律の概要」/同「施行について」)
2026年6月施行の改正と2028年3月施行の比較推奨ルール
令和7年に成立した改正保険業法の内閣府令等は、2026年6月1日に施行されました。
大規模な乗合代理店への体制整備の強化や、便宜供与の禁止の対象拡大などが柱です。
乗合代理店の比較推奨販売に関する府令と監督指針は、2028年3月1日に施行・適用されます。
(出典:金融庁(2026年3月30日公表)/金融庁(2026年8月28日公表))
保険代理店の独立で失敗しやすいパターンと対策
つまずく原因は、主に資金繰り・手数料の変動・集客の3つです。
どれも事前の準備で影響を小さくできます。
登録までと契約が積み上がるまでの資金繰り
登録や委託契約が終わるまでは、保険募集を始められません。
開業後も保有契約が少ない間は、手数料収入より事務所費や人件費が先に出ていきます。
生活費を含めた運転資金を、余裕をもって準備しておくことが欠かせません。
【参考】法人が銀行から融資してもらうには?起業後の法人と個人・どちらが借りやすいのか紹介
手数料の見直しと集客の偏り
手数料の算出方法は委託契約で決まり、保険会社の評価基準が変われば収入も変わります。
集客も前職の人脈や紹介だけに頼ると、一巡したところで新規契約が止まりがちです。
対策としておすすめしたいのは、次の3つです。
- 委託契約の内容を定期的に見直し、解約時の手数料の扱いも把握する
- 法人顧客や本業を持つ事業者との提携など、集客経路を複数持つ
- 顧客の意向に沿った提案を続け、更新や紹介につなげる
保険代理店の税金と法人化の判断
代理店手数料には消費税がかかり、利益が増えると法人化も検討する段階に入ります。
税金の扱いを知っておくと、手取りの見通しを立てやすくなるでしょう。
代理店手数料には消費税がかかる
保険料そのものは非課税ですが、代理店が受け取る代理店手数料は消費税の課税対象です。
課税売上高が1,000万円を超えると、原則としてその2年後から課税事業者になります。
簡易課税制度では、保険代理業は第5種事業(金融業及び保険業)としてみなし仕入率50%で計算します。
手数料収入が税抜1,200万円なら、消費税額120万円の50%の60万円が納税額の目安です。
(出典:国税庁「消費税法基本通達6-3-2」/同「No.6501」/同「No.6505」/総務省「日本標準産業分類」)
【参考】免税事業者と課税事業者の違いとは?インボイス登録・2割特例・3割特例まで【2026年最新】
法人化を考える目安と注意点
法人化の主なメリットと注意点を整理しました。
- 中小法人の法人税率は、年800万円以下の所得が15%、超える部分が23.2%
- 個人の所得税は5%〜45%の累進税率のため、利益が大きいほど差が出やすい
- 法人は社長1人でも社会保険の適用事業所となり、保険料の負担が増える
- 法人として代理店の登録や委託契約をあらためて行う必要がある
法人化の時期は利益の水準や家族構成で変わるため、税理士に試算を依頼すると安心です。
(出典:国税庁「No.5759 法人税の税率」/日本年金機構「適用事業所と被保険者」)
【参考】法人設立による節税メリット6選|会社設立と税金についてわかりやすく解説
よくある質問(FAQ)
Q. 保険代理店のオーナーの年収はいくらくらいですか?
オーナーの年収を示す公的な統計はありません。
年収は契約件数や手数料率、経費によって大きく変わります。
説明用の仮定では、手数料収入1,200万円・経費450万円で事業所得750万円、手取りは約488万円でした。
Q. 保険代理店はどうやって儲けているのですか?
保険会社のために契約の代理や媒介を行い、その対価として代理店手数料を受け取っています。
手数料の算出方法は、保険会社との代理店委託契約に基づいて決まる仕組みです。
生命保険では、初年度分と次年度以降分に分けて扱われます。
Q. 保険代理店は資格や登録なしで開業できますか?
開業できません。
登録を受けずに保険募集を行うことは、保険業法で禁じられています。
試験に合格して保険会社と委託契約を結び、特定保険募集人として登録を受ける必要があります。
Q. 保険代理店は副業でも始められますか?
本業を持ちながら保険を扱う兼業代理店という形があり、試験・委託契約・登録は専業と同じく必要です。
会社員の場合は、勤務先の就業規則で副業が認められているかも確認しておきましょう。
Q. 個人事業主と法人のどちらで始めるのがよいですか?
利益が小さいうちは、手続きや費用の負担が軽い個人事業主で始めるケースが多いでしょう。
利益が増えた段階で、法人化による税負担の差を試算して判断すると安心です。
法人化すると、法人として登録や委託契約をあらためて行う必要があります。
Q. 保険代理店は「やばい」「オワコン」と言われるのは本当ですか?
規制の強化や手数料の評価方法の見直しが続いており、楽に稼げる事業ではありません。
一方で損害保険は加入契約のほとんどが代理店扱いとされ、代理店の役割はいまも大きいといえます。
まとめ:保険代理店の年収は「手数料の積み上げ」と「経費・税金の管理」で決まる
保険代理店の手取りは、代理店手数料から経費を引き、さらに税金と社会保険料を引いて決まります。
独立直後は保有契約が少ないため、資金繰りの準備と複数の集客経路づくりが欠かせません。
私たちは会社設立を専門とした税理士法人です。
保険代理店の税金や法人化についても、オンラインの無料相談を行っています。
ご依頼いただかなかったとしても、無料相談を活用して損のない事業運営と会社設立を行っていただきたいと考えております。

監修:税理士法人経営サポートプラスアルファ
 会社設立の依頼先は
