




合同会社での後悔は、信用度の低さ、社員間の意思決定の仕組み、資金調達手段の制約という3つの原因を理解しておけば防ぎやすくなります。
設立前にこれらのポイントを押さえ、対策を講じておくことで、後悔のリスクは大幅に下げられます。
📋 この記事で分かること
- 合同会社で後悔しやすい3つの理由
- 合同会社・株式会社どちらでも起こりうる後悔
- 合同会社で後悔しないための具体的な対策
- 合同会社と株式会社の違い(比較表)
- 合同会社が向いている人・向いていない人の特徴
目次
合同会社で後悔しやすい3つの理由
合同会社への後悔の多くは、株式会社と比較したときの「信用度」「意思決定の仕組み」「資金調達手段」の違いから生じるといえます。
設立時にこれらの違いを十分に理解しないまま手続きを進めてしまうと、事業が軌道に乗り始めたタイミングで「想定と違った」と感じがちです。
まず代表的な3つの理由を確認しましょう。
株式会社より対外的信用度が低く融資・取引で不利になることがある
合同会社は決算公告の義務がなく、外部から経営状況を把握しにくい仕組みになっています。
この情報開示の少なさが「合同会社は信用度が低い」と受け止められる一因です。
金融機関からの融資審査や、大企業との新規取引の場面で、株式会社に比べて説明を求められることがあります。
対策として、自社ホームページで決算概要や事業実績を自主的に公開し、透明性をアピールする方法が有効です。
また、合同会社という会社形態自体を知らない取引先も一定数存在し、「株式会社ではないのか」と説明を求められる場面も想定されます。
名刺や会社案内に会社形態の簡単な説明を添えておくと、初対面の相手との商談がスムーズに進みやすくなります。
信用力を重視する業種であれば、設立当初から決算書を第三者に開示できる体制を整えておくことも一つの選択肢です。
取引先が大企業や官公庁である場合は、与信審査の過程で決算情報の提出を求められることもあるため、税理士に依頼して決算書類をいつでも提示できる状態にしておくと安心です。
出資者(社員)間で意見が対立すると経営が止まりやすい
合同会社の通常の業務は、原則として出資額ではなく社員の頭数(1人1議決権)による過半数で決定します。
ただし、定款変更など重要な事項については、原則として総社員の同意が必要です。
複数人で出資して設立した場合、意見が割れると重要な意思決定が進まなくなるリスクがあります。
特に定款で議決権の扱いを定めていないと、些細な対立が経営の停滞に直結しやすい点は要注意です。
例えば、事業拡大のための追加投資や、役員報酬の変更といった重要な決定でも、社員間の合意が取れなければ実行に移せません。
共同経営者との関係が良好なうちに、意思決定のルールを文書化しておくことが、後々のトラブルを避ける最も確実な方法です。
株式発行による資金調達や株式公開ができない
合同会社は株式を発行できないため、株式公開(上場)はできません。
また、株式や新株予約権を用いた一般的なベンチャーキャピタル投資とは相性が悪く、実務上は大規模な外部資金調達が難しい傾向があります。
資金調達は社員からの追加出資や金融機関からの借入が中心となり、急成長を目指す事業には制約となりがちです。
将来的に大規模な外部資金調達を予定している場合は、株式会社への組織変更も選択肢に入れておくとよいでしょう。
スタートアップとして投資家からの資金調達を軸に事業を拡大したい場合は、設立段階から株式会社を選んだほうが、後から組織変更する手間やコストを避けられます。
自己資金と金融機関からの融資だけで着実に事業を伸ばす方針であれば、合同会社のままでも資金調達面で大きな支障が出ないケースも多く見られます。
合同会社・株式会社どちらでも起こりうる後悔
合同会社特有の理由だけでなく、法人形態を問わず起こりうる後悔もあるといえます。
個人事業主から法人化した場合と比較すると分かりやすい、設立形態を問わず共通する2つの負担を押さえておきましょう。
これらは合同会社に限った話ではないため、株式会社を選んでいたとしても同様に直面する可能性がある点を理解しておく必要があります。
赤字でも法人住民税均等割などの維持コストが発生する
法人は赤字であっても、法人住民税の均等割(年間7万円程度が目安)が発生します。
個人事業主であれば所得がなければ税負担がほぼ生じないため、この維持コストの発生は法人化後の後悔として挙がりやすいポイントです。
設立前に、事業が軌道に乗るまでの運転資金にこの固定コストを織り込んでおくことが大切です。
さらに、法人化すると社会保険の適用事業所となり、役員報酬を受ける代表者は1人であっても原則として加入しなければなりません。
あわせて、役員報酬に対する社会保険料の会社負担分も発生します。
売上が安定するまでの間は、均等割と社会保険料をあわせた固定費が想定より重く感じられるかもしれません。
法人は赤字でも法人住民税の均等割(年間7万円程度)が発生するため、事業が軌道に乗るまでの運転資金に織り込んでおくことが大切です。
個人事業より税務・会計の負担が重くなる
法人は複式簿記による決算書作成、法人税申告など、個人事業の確定申告よりも会計・税務の手続きが複雑になるといえます。
自分で対応しようとして想定以上に時間を取られ、「税理士に依頼すればよかった」と後悔するケースは少なくありません。
設立段階から顧問税理士を検討しておくと、本業に集中しやすくなります。
特に、法人税・消費税・地方税など複数の税目を並行して管理しなければなりません。
申告漏れや納税の遅れがあると延滞税などのペナルティにつながる可能性もあるのです。
会計ソフトの導入だけで対応しようとせず、判断が難しい論点は早めに専門家に確認する姿勢が、後々の後悔を防ぐポイントです。
合同会社で後悔しないための対策
後悔の原因を理解したうえで、次の2つの対策を設立前に実践しておくことをおすすめします。
いずれも設立後に後付けで対応しようとすると手続きが煩雑になりやすいため、可能な限り設立前の段階で準備しましょう。
出資者が複数いる場合は定款で議決権・持分譲渡ルールを決めておく
複数人で合同会社を設立する場合は、次の項目を定款であらかじめ明確にしておきましょう。
- 議決権の割合
- 重要事項の決定方法
- 持分譲渡の条件
合同会社の持分譲渡には原則として他の社員全員の承諾が必要です。
ルールを決めていないと、社員の退社や事業承継の場面で手続きが滞るかもしれません。
なお、業務を執行しない有限責任社員が持分を譲渡する場合は、業務を執行する社員全員の承諾があれば足りるという特則があります。
将来、社員の一人が退社したり、第三者へ持分を譲渡したりすることがあるかもしれません。
その際の評価方法や手続きの流れをあらかじめ定款に盛り込んでおくと、いざというときの混乱を避けられます。
設立時点では関係が良好でも、事業の成長や環境の変化によって考え方にズレが生じることは十分に考えられます。
家族経営や資産管理目的の一人合同会社では、定款に持分の相続に関する定めを設けておくことも忘れずに検討しましょう。
資本金・役員報酬は設立前に税理士とシミュレーションする
赤字でも発生する均等割や社会保険料の負担を踏まえ、資本金の額や役員報酬の設計を設立前にシミュレーションしておくことが重要です。
税理士に相談することで、想定される利益水準に応じた最適な資本金・役員報酬の設定が可能になり、設立後の資金繰りに関する後悔を防げます。
資本金の額は、消費税の免税事業者に該当するかどうかや、金融機関からの信用力にも影響します。
ただ、資本金1,000万円未満であっても、インボイス登録の有無や特定新規設立法人・特定期間の判定などにより課税事業者となる場合があるため注意が必要です。
【参考】【完全マニュアル】合同会社を設立する手順や費用、準備する必要書類を徹底解説
合同会社と株式会社の比較表
合同会社と株式会社の主な違いを一覧で整理すると、次のとおりです。
設立を検討する際は、費用や信用度といった単一の項目だけで判断せず、事業の性質に照らして総合的に比較することが後悔を避けるポイントになります。
| 比較項目 | 合同会社 | 株式会社 |
|---|---|---|
| 設立費用 | 定款認証が不要で比較的安い | 定款認証費用が必要で合同会社より高め |
| 対外的信用度 | 株式会社より低いとされることがある | 高く、大企業との取引実績も豊富 |
| 決算公告義務 | 原則なし | 原則あり |
| 意思決定の方法 | 通常業務は社員の頭数(1人1議決権)で過半数決定、重要事項は総社員の同意が原則 | 出資比率(株式数)に応じた議決権 |
| 資金調達の手段 | 出資・借入が中心、株式発行不可 | 株式発行による資金調達が可能 |
| 持分・株式の譲渡 | 原則として他の社員全員の承諾が必要(例外あり) | 株式譲渡制限の有無により異なる |
合同会社と株式会社で設立費用はどれくらい違うのか
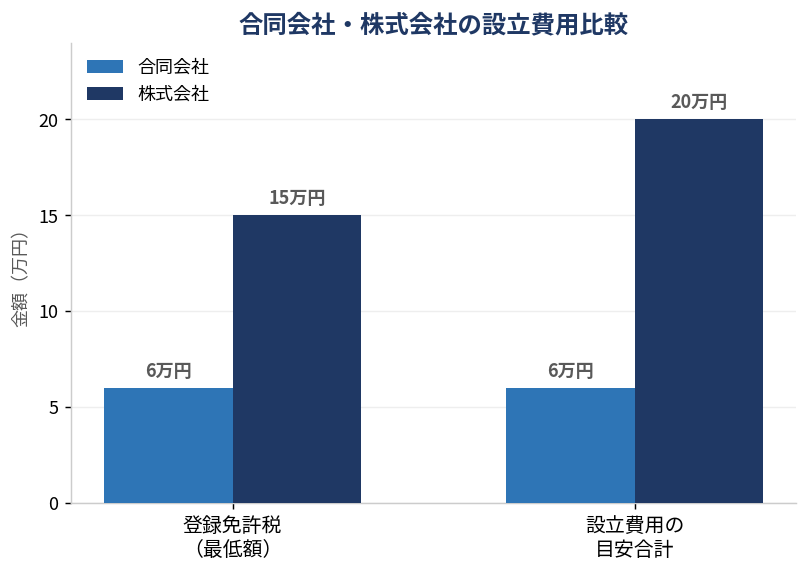
設立費用の差も、合同会社を選ぶかどうかを左右する重要な要素です。
株式会社は定款認証手数料と登録免許税の両方が必要なのに対し、合同会社は定款認証が不要なため、初期費用を抑えられます。
| 費用項目 | 合同会社 | 株式会社 |
|---|---|---|
| 定款認証手数料 | 不要(定款認証自体が不要) | 資本金額等に応じて1万5,000円〜5万円 |
| 登録免許税 | 資本金額×0.7%(最低6万円) | 資本金額×0.7%(最低15万円) |
| 収入印紙代(電子定款の場合) | 不要 | 不要 |
| 設立費用の目安合計 | 約6万〜10万円 | 約17万〜21万円 |
紙の定款を使う場合は、電子定款と異なり別途4万円の収入印紙代がかかる点にも注意が必要です。
このように、合同会社は登記時点の費用を抑えられる一方、前述のとおり信用度や資金調達の面で株式会社に劣る場面があります。
設立時のコストだけで判断せず、事業の将来像に合わせて総合的に比較することが大切です。
目先の費用差だけを重視して合同会社を選び、数年後に「やはり株式会社にしておけばよかった」と後悔する経営者も一定数存在します。
設立前の段階で、5年後・10年後の事業規模を見据えたシミュレーションを行っておくと、こうした後悔を避けやすいでしょう。
維持費用については、法人住民税の均等割や税理士報酬、社会保険料といった主要な項目は合同会社と株式会社で大きな差はありません。
一方で、株式会社には決算公告や役員任期に伴う変更登記が必要になる場合があり、これらの法務コストは合同会社より高くなることがあります。
「設立費用は安いが維持費用も安い」という誤解を持ったまま合同会社を選んでしまうと、想定外の固定費に後から気づくことになるため注意が必要です。
合同会社が向いている人・向いていない人
これまでの内容を踏まえると、合同会社への向き・不向きは次のように整理できます。
合同会社が向いているケース
合同会社は、次のようなケースに適しています。
- 個人事業主からの法人成りで、信用度よりもコストを重視して設立したい場合
- 家族・親族のみで構成する小規模な会社
- 大規模な資金調達や株式公開を予定していない事業
設立コストを抑えつつ法人化のメリット(節税や信用力向上)を得たい場合に選ばれることが多い形態です。
近年は大手企業の日本法人でも合同会社形態を採用する例が増えており、「合同会社だから信用されない」という認識は以前より薄れつつあります。
とはいえ、業種や取引先によって受け止め方に差がある点は理解しておきましょう。
特にBtoCビジネスやオンライン中心の事業であれば、会社形態そのものが取引の決め手になる場面は限られています。
合同会社であることを理由に機会を逃すケースはそこまで多くないでしょう。
【参考】合同会社とは?基本知識やメリット・デメリットと株式会社との違いを解説
株式会社を検討したほうがよいケース
次のようなケースでは、株式会社を検討したほうがよいといえます。
- 将来的に株式公開や大規模な外部資金調達を予定している場合
- 大企業との取引で高い信用力が求められる業種の場合
原則として、事業計画や取引先の期待に応じて、合同会社と株式会社のどちらが適しているかを税理士や司法書士に相談しながら判断することが望ましいです。
特に、業種によっては許認可の要件として法人形態・資本金・純資産額などの基準が定められている場合があるため、事前に監督官庁の要件を確認しておくことも欠かせません。
迷った場合は、設立後の変更コストも踏まえたうえで専門家に相談することをおすすめします。
合同会社から株式会社への組織変更は制度上可能ですが、登記費用や手続きの手間が新たに発生するため、最初にどちらを選ぶかの判断が結果的にコストを左右することになります。
【参考】合同会社と株式会社の税金は違うの?どちらの方がお得?税金について解説します!
まとめ
この記事では「合同会社は後悔する」について解説しました。
押さえておきたいポイントは次のとおりです。
- 合同会社で後悔しやすい3つの理由
- 合同会社・株式会社どちらでも起こりうる後悔
- 合同会社で後悔しないための対策
- 合同会社と株式会社の比較表
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
よくある質問(FAQ)
Q. 合同会社は本当に後悔することが多いのですか?
後悔の多くは、信用度の低さや出資者間の意見対立など事前に想定できる理由から生じます。
設立前に定款のルール整備や資本金設計を行っておくと、後悔のリスクを抑えられるでしょう。
Q. 合同会社が株式会社より信用度が低いといわれるのはなぜですか?
決算公告の義務がなく、外部から経営状況を把握しにくいことが主な理由です。
自社での情報開示を工夫することで、この点はある程度カバーできます。
Q. 合同会社は赤字でも税金がかかりますか?
はい、赤字であっても法人住民税の均等割は原則として発生します。
個人事業と異なり、利益がなくても一定の固定コストがかかる点は押さえておきましょう。
Q. 合同会社の出資者同士で意見が対立したらどうなりますか?
通常業務は社員の頭数(1人1議決権)による過半数で決定するため、対立すると意思決定が止まりやすくなります。
定款変更など重要事項は原則として総社員の同意が必要なため、定款で議決権や重要事項の決定方法を事前に定めておくことが対策になります。
Q. 合同会社から株式会社に変更することはできますか?
組織変更の手続きを経て株式会社へ移行することは可能です。
ただし手続きや費用が発生するため、将来の事業計画を踏まえて設立時点でどちらが適しているか検討しておくことをおすすめします。
Q. 合同会社の設立を後悔しないために、誰に相談すればよいですか?
資本金や役員報酬の設計、税負担のシミュレーションについては税理士に相談するのが有効です。
定款の内容や持分譲渡のルールについては司法書士と併せて確認すると安心です。
Q. 合同会社の持分(出資分)を他人に譲渡することはできますか?
原則として、他の社員全員の承諾を得なければ持分を譲渡できません(会社法585条)。
定款であらかじめ譲渡条件を緩和する定めを置くことも可能なため、将来の譲渡や事業承継を想定する場合は、設立時に司法書士と相談して定款に盛り込んでおくと安心です。
 会社設立の依頼先は
