




免税事業者と課税事業者の違いは、消費税を申告して納める義務があるかどうかです。
原則は2年前の売上が1,000万円以下なら免税事業者ですが、インボイスに登録すると課税事業者になります。
📋 この記事で分かること
- 免税事業者と課税事業者の違い(比較表)
- 基準期間・特定期間による判定のしかた
- インボイス制度で免税事業者の扱いがどう変わったか
- 2026年10月からの経過措置(7割控除)の新スケジュール
- 2割特例・3割特例・簡易課税で納税額を抑える方法
- 売上500万円・800万円の場合の納税額の試算
- 個人事業主・フリーランスがどちらを選ぶかの判断目安
- 登録・届出の手続きと期限
目次
免税事業者と課税事業者の違いとは
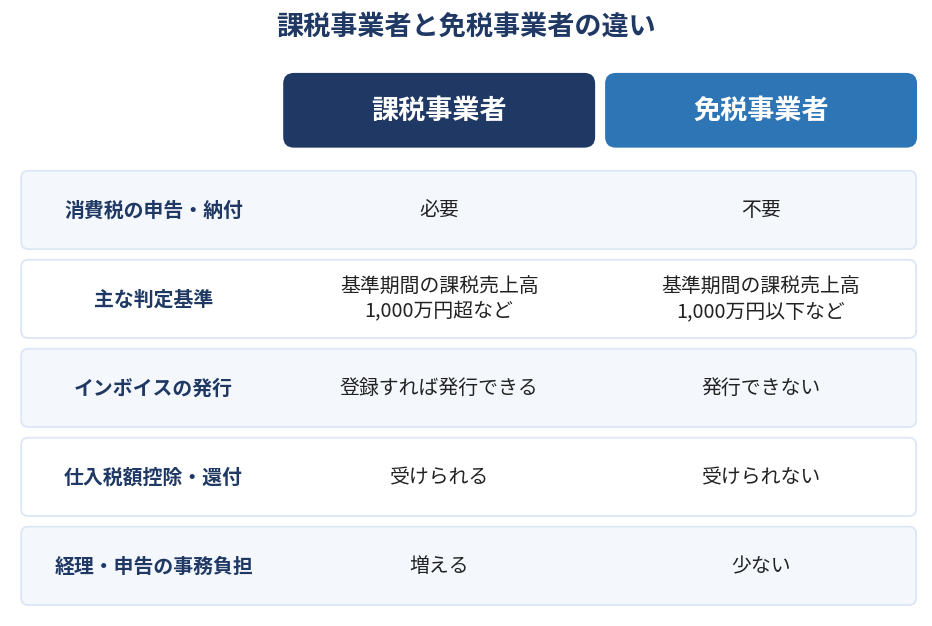
課税事業者は消費税を申告・納付する事業者で、免税事業者はその義務が免除されている事業者です。
インボイス制度が始まってからは、インボイスを発行できるかどうかも大きな違いになりました。
まずは両者の違いを一覧で確認し、そのうえでそれぞれの意味を見ていきます。
課税事業者とは
課税事業者とは、売上にかかる消費税を国に申告し、納付する義務がある事業者です。
納める金額は、売上で預かった消費税から、仕入れや経費で支払った消費税を差し引いて計算します。
この差し引く仕組みが「仕入税額控除」と呼ばれるものです。
設備投資などで支払った消費税が多い年は、差額が還付されることもあります。
一方で、帳簿の整理や消費税の申告といった事務の負担は増えます。
免税事業者とは
免税事業者とは、一定の条件を満たすことで消費税の納税義務が免除されている事業者です。
売上の中に消費税相当額が含まれていても、申告や納付をする必要はありません。
そのぶん手元に資金が残りやすく、事務の手間も少なく済みます。
ただし、インボイスを発行できず、仕入税額控除による還付も受けられません。
取引先が課税事業者の場合、免税事業者からの仕入れは取引先の税負担を増やす点に注意が必要です。
免税事業者になる条件:基準期間と特定期間で判定する
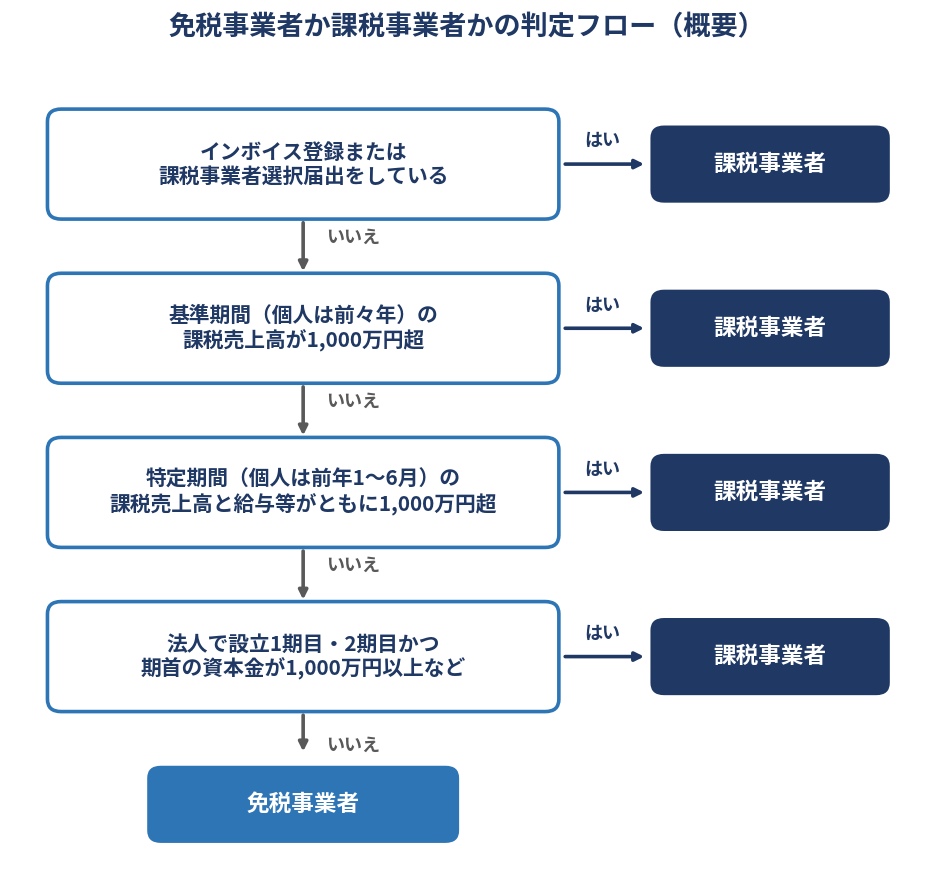
免税事業者になれるかどうかは、その年の売上ではなく、過去の一定期間の売上で判定します。
判定に使う期間は「基準期間」と「特定期間」の2つです。
どちらか一方でも1,000万円を超えると、原則として課税事業者になります。
基準期間の課税売上高が1,000万円以下
基準期間とは、個人事業者ならその年の前々年、事業年度が1年の法人なら前々事業年度のことです。
この基準期間の課税売上高が1,000万円以下であれば、原則として納税義務が免除されます。
たとえば2026年の判定に使うのは、2024年の課税売上高です。
そのため、売上が1,000万円を超えた年からすぐに課税事業者になるわけではありません。
超えた年の2年後が課税事業者になる年、という考え方が基本です。
(出典:国税庁「No.6501 納税義務の免除」)
特定期間の売上・給与が1,000万円を超えると課税事業者になる
基準期間の課税売上高が1,000万円以下でも、特定期間の金額によっては免税になりません。
特定期間とは、個人事業者なら前年の1月1日から6月30日まで、法人なら原則として前事業年度の最初の6か月です。
この期間の課税売上高が1,000万円を超えると、その年は課税事業者になります。
ただし、課税売上高の代わりに給与等の支払額で判定することもでき、どちらで判定するかは事業者が選べます。
売上が急に伸びた年の翌年は、特定期間の判定を必ず確認しておくと安心です。
課税売上高の数え方で注意したい点
判定に使う「課税売上高」は、売上の総額とは必ずしも一致しません。
課税事業者だった期間の売上は、消費税を除いた税抜の金額で計算します。
一方、基準期間に免税事業者だった場合は、受け取った金額の全額が課税売上高になります。
免税事業者の期間は消費税が課されていないため、税抜に直さずに判定する点がポイントです。
- 含まれるもの:輸出取引など、消費税が免除される売上
- 含まれないもの:土地の譲渡や住宅の家賃などの非課税売上
- 差し引くもの:返品や値引きなどで返した金額
たとえば、免税事業者だった年の売上が1,050万円あった場合を考えてみましょう。
税抜に直すと1,000万円以下になりますが、全額で判定するため2年後は課税事業者になります。
(出典:国税庁「消費税法基本通達 第4節 納税義務の免除」)
開業・設立したばかりの場合
開業したばかりの個人事業者には基準期間の売上がないため、原則として開業1年目と2年目は免税事業者です。
新しく設立した法人も同じく基準期間がありません。
ただし、法人は資本金が1,000万円以上だと設立1期目から課税事業者になるなど、個人とは違う特例があります。
個人事業から会社を作る場合の扱いは、法人成りの記事で詳しく解説しています。
【参考】法人成りで消費税はどうなる?2年間免税になる条件とならないケース、インボイスとの関係【2026年】
インボイス制度で何が変わったか
2023年10月に始まったインボイス制度で、免税事業者の立場は大きく変わりました。
取引先が仕入税額控除を受けるには、原則としてインボイスの保存が必要になったためです。
ここでは、発行できる事業者と、免税事業者から仕入れた場合の扱いを順に確認します。
インボイスを発行できるのは登録した事業者だけ
インボイス(適格請求書)を発行できるのは、税務署で「適格請求書発行事業者」の登録を受けた事業者に限られます。
登録できるのは課税事業者だけで、免税事業者のままでは登録できません。
そのため、免税事業者がインボイスを発行したい場合は、課税事業者になったうえで登録する必要があります。
実際には、2029年9月30日までの日を含む課税期間であれば、登録申請だけで課税事業者になれる経過措置があります。
この場合、課税事業者選択届出書を別に出す必要はありません。
免税事業者からの仕入れは段階的に控除できなくなる
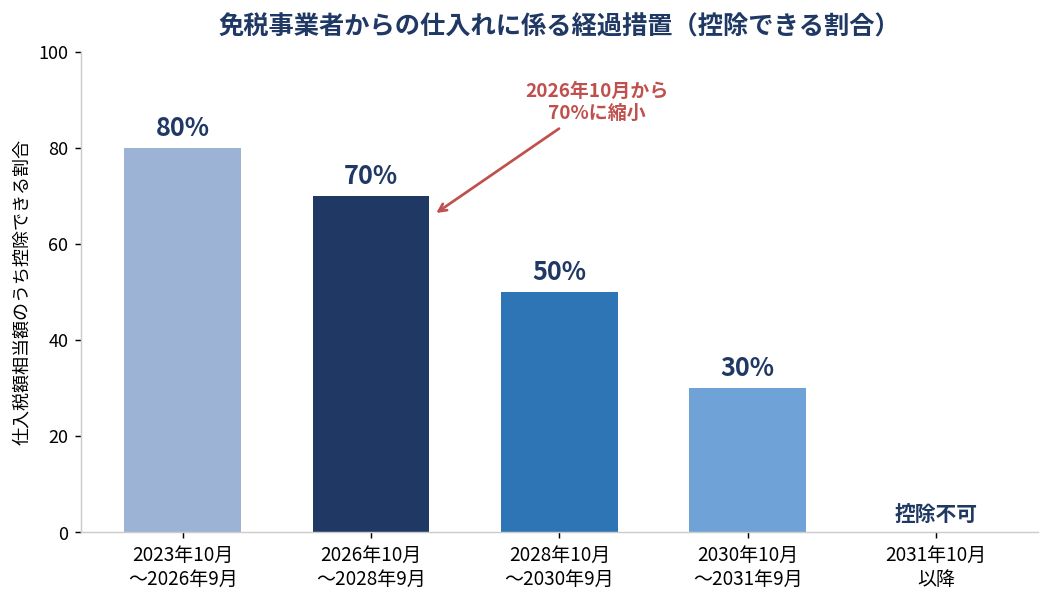
(出典:財務省「特集 令和8年度 税制改正(国税)等について」)
免税事業者からの仕入れは、インボイスがないため、本来は仕入税額控除を受けられません。
ただし、急な負担増を避けるため、一定割合を控除できる経過措置が設けられています。
この割合は2026年度(令和8年度)の税制改正で見直され、段階的に縮小することになりました。
- 2023年10月〜2026年9月:80%控除
- 2026年10月〜2028年9月:70%控除
- 2028年10月〜2030年9月:50%控除
- 2030年10月〜2031年9月:30%控除
- 2031年10月以降:控除できない
以前は「2026年10月から50%」とされていましたが、改正で70%の期間が設けられました。
取引先にとっては、免税事業者から仕入れるほど税負担が年々重くなる仕組みといえます。
個人事業主・フリーランスの「消費税の免除がなくなる」とは
「インボイス制度で消費税の免除がなくなる」とよくいわれますが、制度として免税事業者がなくなったわけではありません。
売上が1,000万円以下なら、今も免税事業者のままでいることはできます。
免除がなくなるのは、インボイスに登録した場合です。
インボイス登録すると売上1,000万円以下でも課税事業者になる
インボイスに登録した事業者は、基準期間の課税売上高が1,000万円以下でも納税義務が免除されません。
免税事業者が年の途中で登録した場合は、登録日以後の売上が消費税の申告の対象になります。
また、免税事業者が登録した場合は、原則として登録日以後2年を経過する日を含む課税期間までは課税事業者のままです。
2023年10月1日を含む課税期間に登録した場合はこの制限の対象外ですが、それ以降の登録では注意が必要です。
登録をやめたくなっても、すぐに免税事業者に戻れるとは限らないと理解しておきましょう。
登録しない場合の影響は取引先によって違う
登録しないことで不利になるかどうかは、主な取引先が誰かによって大きく変わります。
- 取引先が課税事業者の企業(BtoB):仕入税額控除が縮小するため、値下げや取引見直しを求められる可能性がある
- 取引先が一般消費者(BtoC):消費者は仕入税額控除を使わないため、影響は小さい
- 取引先が免税事業者や簡易課税の事業者:インボイスがなくても控除額が変わらないため、影響は小さい
フリーランスのデザイナーやエンジニアなど、企業からの業務委託が中心の場合は影響を受けやすいでしょう。
一方、飲食店や美容室など消費者向けの事業では、登録しない選択も十分に考えられます。
取引先から値下げや取引停止を求められたら
免税事業者のままでいると、取引先から価格の見直しを求められるかもしれません。
財務省や公正取引委員会などは、こうした場面での考え方をQ&Aで示しています。
双方が十分に協議し、納得したうえで価格を決めるのであれば、価格が下がっても独占禁止法上の問題にはなりません。
一方、取引先が一方的に著しく低い価格を決める場合は注意が必要です。
仕入れで支払った消費税相当額も払えない水準であれば、優越的地位の濫用として問題になります。
応じなければ取引をやめると迫り、不当な不利益を与えることも問題となるおそれがあるとされています。
納得できない要求を受けたときは、公正取引委員会などの相談窓口を利用する方法もあります。
(出典:公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」)
納税の負担を軽くする特例:2割特例・3割特例・簡易課税
インボイス登録で課税事業者になった小規模事業者向けに、納税額を抑える特例がいくつか用意されています。
ただし、2割特例は2026年9月で区切りを迎え、個人事業者向けには新しく3割特例が設けられました。
それぞれの対象と期限を正しく押さえておきましょう。
2割特例(2026年9月30日を含む課税期間まで)
2割特例とは、売上にかかる消費税額の2割だけを納めればよいとする負担軽減措置です。
インボイス制度を機に免税事業者から課税事業者になった事業者が対象です。
適用できるのは、2023年10月1日から2026年9月30日までの日を含む各課税期間に限られます。
個人事業者の課税期間は1月〜12月のため、2026年分(令和8年分)の申告が最後の適用機会です。
法人は、2026年9月30日を含む事業年度までで終わります。
なお、基準期間の課税売上高が1,000万円を超える事業者や、資本金1,000万円以上の新設法人などは対象外です。
(出典:国税庁「2割特例の概要」)
3割特例(個人事業者の令和9年分・令和10年分)
2026年度(令和8年度)の税制改正で、2割特例の後を受ける「3割特例」が設けられました。
3割特例は、納付税額を売上にかかる消費税額の3割にできる経過措置です。
主な要件は次のとおりです。
- 個人事業者であること(法人は対象外)
- 適用を受ける年の2年前の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
- 対象は令和9年分(2027年分)と令和10年分(2028年分)の申告
2割特例を使ってきた個人事業者は、2027年分から3割特例に切り替える流れが基本になります。
(出典:国税庁「令和8年度税制改正特集」)
簡易課税制度
簡易課税制度とは、売上にかかる消費税額に業種ごとの「みなし仕入率」を掛けて、仕入れの消費税額を計算する方法です。
基準期間の課税売上高が5,000万円以下の事業者が、届出をすることで選べます。
実際の仕入れを集計しなくてよいため、事務の負担を大きく減らせる点がメリットです。
| 事業区分 | 主な業種 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業など | 80% |
| 第3種 | 製造業・建設業など | 70% |
| 第4種 | 飲食店業など(他の区分以外) | 60% |
| 第5種 | サービス業・運輸通信業など | 50% |
| 第6種 | 不動産業 | 40% |
複数の事業を営む場合は、売上を事業区分ごとに分けて記録しないと、最も低いみなし仕入率が適用されることがあります。
また、一度選ぶと原則として2年間はやめられません。
(出典:国税庁「No.6505 簡易課税制度」)
売上別にみる消費税の納税額の目安
同じ売上でも、どの計算方法を使うかで納める消費税の額は大きく変わります。
ここでは、サービス業の個人事業者を例に、計算方法ごとの違いを概算で比べます。
実際の税額は、地方消費税の計算や端数処理によって多少前後する点に留意しましょう。
計算方法ごとの考え方
消費税の納税額は、売上にかかる消費税額から、仕入れにかかる消費税額を差し引いて求めます。
違いが出るのは、この「差し引く額」をどう計算するかという点です。
- 本則課税(一般課税):実際に支払った仕入れ・経費の消費税額を差し引く
- 簡易課税:売上にかかる消費税額にみなし仕入率を掛けた額を差し引く
- 2割特例:売上にかかる消費税額の2割を納める
- 3割特例:売上にかかる消費税額の3割を納める
経費が少ないサービス業では、本則課税よりも特例や簡易課税のほうが有利になりやすいといえます。
一方で、仕入れや設備投資が多い事業では、本則課税が有利になるケースもあります。
売上500万円・800万円の場合の試算
税抜の売上が500万円と800万円のサービス業(第5種)で、税抜の経費が100万円のケースを想定します。
消費税率を10%として、計算方法ごとの納税額の目安をまとめました。
| 計算方法 | 税抜売上500万円 | 税抜売上800万円 |
|---|---|---|
| 売上にかかる消費税額 | 50万円 | 80万円 |
| 本則課税(経費の消費税10万円を控除) | 40万円 | 70万円 |
| 簡易課税(みなし仕入率50%) | 25万円 | 40万円 |
| 3割特例(個人の2027年分・2028年分) | 15万円 | 24万円 |
| 2割特例(2026年9月30日を含む課税期間まで) | 10万円 | 16万円 |
この例では、2割特例から3割特例に移ると、納税額は1.5倍になります。
3割特例が終わった後は簡易課税か本則課税を選ぶことになるため、早めに準備を進めると安心です。
あくまで概算のため、実際の税額は税理士に試算を依頼して確認することをおすすめします。
課税事業者と免税事業者どちらを選ぶ?判断の目安
売上が1,000万円以下の事業者は、インボイスに登録して課税事業者になるか、免税事業者のままでいるかを選べます。
どちらがよいかは、主な取引先と利益率によって異なるでしょう。
次の表と2つのケースを目安に考えてみましょう。
| 状況 | 登録(課税事業者) | 免税事業者のまま |
|---|---|---|
| 取引先の多くが課税事業者の企業 | 向いている | 値下げ要請のリスクあり |
| 取引先の多くが一般消費者 | 納税額だけ増えやすい | 向いている |
| 設備投資など大きな支出を予定 | 還付を受けられる可能性あり | 還付は受けられない |
| 事務作業を増やしたくない | 簡易課税・特例で軽減 | 手間が少ない |
インボイス登録(課税事業者)が向くケース
企業から仕事を受けるフリーランスや、企業向けに商品を卸す事業者は、登録が向いているケースが多いでしょう。
取引先は免税事業者からの仕入れだと控除が縮小するため、取引条件の見直しにつながりやすいからです。
2027年分からは3割特例も使えるため、個人事業者は納税額を抑えながら登録することもできます。
大きな設備投資を予定している場合も、課税事業者なら還付を受けられる可能性があります。
免税事業者は、仕入れの消費税が売上の消費税を上回っても、差額の還付を受けられません。
還付を受けられるのは、自ら課税事業者を選んだ事業者を含む課税事業者に限られます。
ただし、課税事業者を選ぶと原則として2年間はやめられません。
その間に一定の高額な固定資産を買った場合は、課税事業者の期間が3年に延びることもあります。
(出典:国税庁「No.6613 免税事業者と仕入税額の還付」)
免税事業者のままが向くケース
主な顧客が一般消費者で、インボイスを求められる場面が少ない事業は、免税事業者のままでも影響は小さいといえます。
利益率が低い事業では、登録して納める消費税が経営を圧迫することもあります。
ただし、売上が伸びて基準期間の課税売上高が1,000万円を超えれば、登録の有無にかかわらず課税事業者になります。
売上の見込みと取引先の構成を踏まえ、税理士に試算を依頼して判断するのがおすすめです。
【参考】売上1000万円を超えたら法人化すべき?メリット・デメリットと判断基準を解説
課税事業者になる・やめるときの手続きと期限
課税事業者になるときや免税事業者に戻るときは、決められた届出を期限までに出す必要があります。
期限を過ぎると、希望した課税期間から適用されないことがあるため注意しましょう。
主な流れは次のとおりです。
- 売上の見込みと取引先から、登録するかどうかを決める
- 登録する場合は「適格請求書発行事業者の登録申請書」を提出する
- 簡易課税を使う場合は「消費税簡易課税制度選択届出書」を提出する
- 登録通知を受けたら、請求書を登録番号入りのインボイス様式に変える
- 課税期間が終わったら、期限までに消費税を申告・納付する
インボイス登録の申請
登録はe-Taxまたは書面で、税務署に登録申請書を提出して行います。
免税事業者が課税期間の初日から登録を受けたい場合は、その初日から起算して15日前の日までの申請が必要です。
新しく事業を始めた場合は、その課税期間の末日までに申請すれば、初日にさかのぼって登録を受けられる特例があります。
登録されると、事業者名と登録番号が国税庁の公表サイトに掲載されます。
インボイスに記載が必要な項目
登録を受けた後は、請求書や領収書の様式をインボイスの記載事項に合わせて見直すことが欠かせません。
インボイスに記載する事項は、次の6つです。
- 発行する事業者の氏名または名称と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに区分して合計した対価の額(税込または税抜)と適用税率
- 税率ごとに区分した消費税額等
- 交付を受ける事業者の氏名または名称
小売業や飲食店業、タクシー業などでは、⑥の記載を省略した簡易なインボイスも認められています。
この場合、④の適用税率と⑤の消費税額等は、どちらか一方の記載で差し支えありません。
登録番号は「T」と13桁の数字を組み合わせた番号です。
記載漏れがあると、取引先が仕入税額控除を受けられないおそれがあります。
届出書の提出期限
主な届出書と提出期限は次のとおりです。
| 届出書 | 提出が必要なとき | 提出期限 |
|---|---|---|
| 消費税課税事業者届出書 | 基準期間・特定期間の課税売上高が1,000万円を超えたとき | 速やかに |
| 消費税課税事業者選択届出書 | 免税事業者が自ら課税事業者を選ぶとき | 選択する課税期間の初日の前日まで |
| 消費税簡易課税制度選択届出書 | 簡易課税を選ぶとき | 適用を受ける課税期間の初日の前日まで |
| 適格請求書発行事業者の登録の取消しを求める旨の届出書 | インボイス登録をやめるとき | やめる課税期間の初日から起算して15日前の日まで |
事業を始めた課税期間から課税事業者や簡易課税を選ぶ場合は、その課税期間の終了の日までに出せば間に合います。
また、インボイス登録で課税事業者になった場合は、登録した課税期間中に簡易課税の届出を出せば、その課税期間から適用できます。
消費税の申告と納付の期限
課税事業者は、課税期間ごとに消費税を申告し、納付します。
期限は原則として課税期間の終了の日の翌日から2か月以内です。
個人事業者の場合は特例で、翌年の3月31日が期限になります。
前年の納税額が一定以上になると、年の途中で中間申告と納付も必要になる点に注意しましょう。
(出典:国税庁「No.6601 申告と納税」)
【参考】会社設立して法人にかかる税金とは?法人税や消費税を詳しく解説
インボイスの事務負担を軽くする少額特例
課税事業者になると、仕入れのたびにインボイスを受け取って保存する手間が生じます。
この負担を軽くするため、一定規模以下の事業者には「少額特例」が設けられています。
対象になるかどうかを確認しておくと、日々の経理が楽になるでしょう。
少額特例の内容
少額特例とは、税込1万円未満の課税仕入れについて、インボイスがなくても帳簿の保存だけで仕入税額控除ができる措置です。
対象は、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者です。
適用期間は、2023年10月1日から2029年9月30日までに行う課税仕入れに限られます。
2029年10月1日以後の仕入れは、課税期間の途中であっても対象外になります。
少額特例を使うときの注意点
少額特例は、インボイスの保存を不要にする仕組みであり、発行する側の交付義務がなくなるわけではありません。
インボイス発行事業者は、課税事業者の取引先から求められればインボイスを交付する必要があります。
また、1万円未満かどうかは1回の取引の合計額で判定するため、商品ごとに分けて判断することはできません。
(出典:国税庁「少額特例の概要」)
よくある質問(FAQ)
Q. 売上が1,000万円を超えた年から、すぐに課税事業者になりますか?
原則として、すぐには課税事業者になりません。
納税義務は2年前(基準期間)の課税売上高で判定するため、超えた年の2年後が課税事業者になる年です。
ただし、前年1月〜6月の課税売上高と給与等の支払額がどちらも1,000万円を超える場合は、翌年から課税事業者になります。
Q. 売上1,000万円以下でも消費税を納めることはありますか?
あります。
インボイス発行事業者に登録した場合や、課税事業者選択届出書を出した場合は、売上が1,000万円以下でも課税事業者です。
特定期間の課税売上高などが1,000万円を超えた場合も、課税事業者になります。
Q. インボイス登録は後からやめられますか?
登録の取消しを求める届出書を出せば、やめることは可能です。
やめたい課税期間の初日から起算して15日前の日までに提出すると、その課税期間から登録が取り消されます。
ただし、免税事業者が登録した場合は、原則として登録日以後2年を経過する日を含む課税期間までは課税事業者のままです。
Q. 2割特例はいつまで使えますか?
2023年10月1日から2026年9月30日までの日を含む課税期間が対象です。
個人事業者は2026年分の申告まで、法人は2026年9月30日を含む事業年度まで使えます。
個人事業者は、2027年分と2028年分の申告で3割特例を使える場合があります。
Q. 3割特例は法人でも使えますか?
法人は3割特例の対象外です。
3割特例は、インボイス発行事業者の登録を受けた個人事業者のうち、2年前の課税売上高が1,000万円以下の事業者が対象です。
法人で納税額の計算を簡単にしたい場合は、簡易課税制度の利用を検討するとよいでしょう。
Q. フリーランスはインボイスに登録したほうがよいですか?
取引先の多くが課税事業者の企業であれば、登録を検討する価値は高いといえます。
登録しないと、取引先は経過措置による一部の控除しか受けられず、2026年10月からは7割に縮小しています。
一方、取引先が一般消費者中心なら影響は小さいため、売上見込みと取引先の構成を踏まえて判断するのがおすすめです。
まとめ:免税事業者と課税事業者の違いを知り、自分に合った選び方を
免税事業者と課税事業者の違いは、消費税の申告・納付義務の有無と、インボイスを発行できるかどうかです。
売上1,000万円以下でも、インボイスに登録すれば課税事業者になります。
2026年10月からは、免税事業者からの仕入れで控除できる割合も7割に下がりました。
個人事業者は2割特例から3割特例へ移る時期でもあるため、取引先と売上の見込みを踏まえて選ぶことが大切です。
私たちは会社設立を専門とした税理士法人です。
消費税やインボイス登録の判断、法人化のタイミングについても、オンラインの無料相談を行っています。
ご依頼いただかなかったとしても、無料相談を活用して損のない事業運営と会社設立を行っていただきたいと考えております。

 会社設立の依頼先は
