




個人事業主のデメリットは、社会的信用の低さ、社会保障の手薄さ、税負担の増加、無限責任の4点です。
このほか、経理・確定申告の事務負担や収入の不安定さといった点にも注意が必要です。
なかでも社会的信用の低さと無限責任は、資金調達や契約の場面に直接影響するため、特に押さえておくとよいでしょう。
📋 この記事で分かること
- 個人事業主の4大デメリット(社会的信用・社会保障・税負担・無限責任)
- 会社員や法人と比べて不利になりやすい具体的な場面
- 事務負担や収入の不安定さなど見落としがちなデメリット
- デメリットを補う制度・対策と、法人化を検討する目安
個人事業主と法人のデメリットを比較すると、以下のようになります。
| 比較項目 | 個人事業主 | 法人 |
|---|---|---|
| 社会的信用 | 低く見られる場合がある | 得やすい |
| 社会保険 | 原則として国民健康保険等・国民年金(第1号被保険者)のみ | 役員報酬があり要件を満たせば健康保険・厚生年金に加入(無報酬の場合は対象外) |
| 傷病手当金 | 原則なし | あり(休業中に報酬が支払われる場合は不支給・減額の場合あり) |
| 税負担(高所得時) | 所得税は累進課税で最大45% | 法人区分・所得額により異なる(中小法人は年800万円以下の所得部分に軽減税率) |
| 赤字の繰越期間 | 原則3年間(特定非常災害の特例で5年間) | 10年間 |
| 事業上の責任 | 無限責任(個人資産で弁済) | 株主・社員は原則として有限責任 |
| 必要経費・損金にできる範囲 | 事業に関連する費用は必要経費にできる(生命保険料は契約内容により所得控除の対象) | 契約内容により、役員向け保険料等の取り扱いが個人と異なる |
目次
個人事業主は社会的信用の面で不利になりやすい
個人事業主は法人に比べて社会的な信用を得にくく、融資や契約の場面で不利になることがあります。
特に開業直後や取引実績が少ない段階で、この傾向が強く出やすい点に注意しましょう。
融資・与信審査で不利になりやすい
金融機関から融資を受ける際、法人は決算書や登記事項証明書によって事業の実態を確認しやすい立場にあります。
一方、個人事業主は事業と個人の資産・負債が明確に分かれていません。
そのため、審査でより慎重に見られる傾向があります。
開業直後で事業実績が少ない場合は、この傾向がさらに強まります。
賃貸借契約や大口取引で信用力を求められる場面がある
事務所や店舗の賃貸借契約、大企業との取引契約などでは、契約先から法人であることを条件とされる点に注意が必要です。
個人事業主のままでは、希望する物件や取引先との契約が難しくなる場合がある点に留意しましょう。
クレジットカードの審査でも同様の傾向が見られます。
【参考】賃貸マンションは法人登記が禁止されている?可能な物件やリスクについて
求人・採用でも法人に比べて応募が集まりにくい場合がある
求職者が応募先を選ぶ際は、社会保険の完備や雇用の安定性を基準にすることが多い傾向があります。
そのため、個人事業主の求人は法人の求人に比べて応募が集まりにくいケースが見られるのです。
ただ、これは福利厚生や雇用条件によっても左右されます。
個人事業でも要件を満たせば従業員を社会保険の適用対象にできる点を抑えておきましょう。
人材を確保したい場合は、社会保険の整備に加えて給与水準や働きやすさなど別の面で魅力を打ち出す工夫が必要です。
個人事業主は社会保障の面で会社員より手薄になりやすい
個人事業主が加入する国民健康保険・国民年金は、会社員が加入する健康保険・厚生年金と保障内容が異なります。
傷病手当金の有無や将来受け取る年金額の差は、開業前に把握しておきたいポイントです。
傷病手当金・出産手当金が原則としてない
個人事業主が加入する国民健康保険には、病気やケガで働けなくなったときの傷病手当金、出産のために休業したときの出産手当金の制度が原則としてありません。
これらは協会けんぽや健康保険組合に加入する会社員・法人役員向けの給付です。
なお、分娩費用等を助成する「出産育児一時金」は国民健康保険にもあり、休業中の所得を補償する出産手当金とは別の制度です。
就業不能保険などの民間保険で備える方法もあります。
厚生年金に加入できず将来の年金額が少なくなる傾向がある
個人事業主は国民年金の第1号被保険者として国民年金にのみ加入し、厚生年金には加入できません。
厚生年金は保険料が労使折半で報酬に応じて積み増される仕組みです。
そのため、個人事業主が受け取る老齢年金は、同程度の収入の会社員より少なくなる傾向があります。
国民年金基金や小規模企業共済、iDeCoなどで補う対策を検討しましょう。
出典:日本年金機構「国民年金の『第1号被保険者』、『第3号被保険者』とは何ですか。」
2026年度(令和8年度)の国民年金保険料は月額17,920円
国民年金保険料は毎年度改定されており、2026年度(令和8年度)は月額17,920円です。
前年度から410円引き上げられており、年間の負担額も増加しています。
会社員は保険料を勤務先と折半しますが、個人事業主は全額を自分で負担する点も踏まえておきましょう。
出典:日本年金機構「令和8年度における国民年金保険料の前納額について」
個人事業主は所得が増えると法人より税負担が重くなることがある
個人の所得税は累進課税のため、所得が増えるほど税率も上がります。
利益水準や赤字の状況によっては、個人事業主の税負担が法人よりも重くなるケースがあるため、事業の成長段階に応じた検討が必要です。
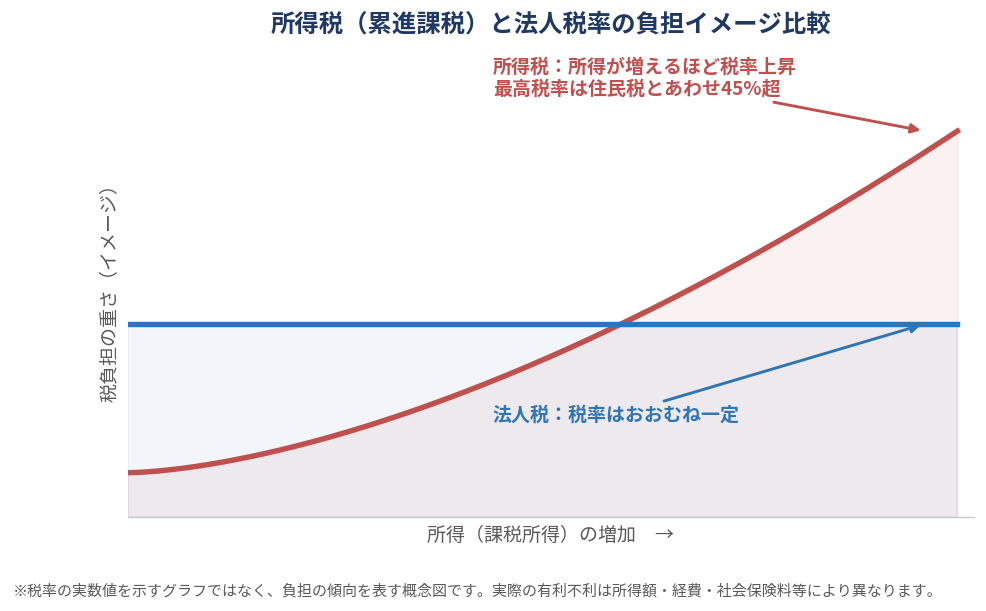
所得税は累進課税で高所得ほど税率が上がる
個人の所得税は課税所得に応じて5%から45%まで段階的に税率が上がる累進課税です。
住民税とあわせた最高税率は45%を超える水準になります。
一方、法人税率は所得税ほど段階が多くなく、中小法人では年800万円以下の所得部分に軽減税率が適用されるなど、法人区分や所得額によって税率が異なります。
そのため、所得が一定水準を超えると法人化によって税負担を抑えられる場合があるのです。
ただ、「利益がいくらなら必ず法人が有利」とは一概にいえません。
役員報酬や社会保険料、法人住民税・法人事業税の負担、家族への給与、事業の将来計画まで含めた比較が求められます。
自分での計算が難しい場合は、税理士への相談がおすすめです。
なお、2026年4月1日以後に開始する事業年度からは、法人税額の一部に対して防衛特別法人税も新たに課税されています。
出典:国税庁「No.2260 所得税の税率」、国税庁「No.5759 法人税の税率」
赤字の繰越控除期間が法人より短い
青色申告をしている個人事業主が事業所得などで純損失(赤字)を出した場合、原則として翌年以後3年間にわたって繰り越し、各年の所得から控除できます。
これに対し、青色申告をしている法人の欠損金の繰越控除期間は10年間です。
開業初期に大きな先行投資を行う事業の場合、この繰越期間の差が税負担に影響することがあります。
出典:国税庁「No.2070 青色申告制度」、国税庁「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」
【参考】個人事業主の事業税とは?計算方法や課税の対象、対策について解説します!
個人事業主は事業の負債について無限責任を負う
個人事業主と法人とでは、事業上の負債に対する責任の範囲が異なります。
事業拡大や借入の規模が大きくなるほど、この違いが重い問題になり得る点を理解しておきましょう。
事業の負債は個人資産で弁済する義務がある
個人事業主は事業と個人の財産が法律上区別されません。
そのため、事業で負った借入金や買掛金などの負債は、個人の預貯金や不動産などの財産で弁済する義務を負います。
一方、株式会社の株主や合同会社の社員は、原則として出資額の範囲内で責任を負う有限責任です。
事業が立ち行かなくなった場合のリスクの大きさは、個人事業主と法人とで大きく異なります。
資金調達の規模が大きくなるほど破綻時のリスクが深刻化する
融資額や投資規模が大きくなるほど、事業が失敗したときに個人が背負う負債も膨らみます。
最悪の場合、自己破産に至る可能性もゼロではありません。
事業規模の拡大を計画する段階では、法人化による責任範囲の見直しもあわせて検討しましょう。
個人事業主は経理・確定申告の事務負担を自分で背負うことになる
法人であれば経理担当者や顧問税理士に任せる体制を組みやすい一方、個人事業主は事業規模が小さいうちは自分で経理から申告まで担うケースが多くなります。
最大65万円の青色申告特別控除には複式簿記による帳簿作成が必要になる
青色申告そのものは単式簿記などの簡易な記帳でも行うことができ、その場合の青色申告特別控除は最大10万円です。
最大65万円の控除を受けるには、複式簿記による帳簿作成と、貸借対照表・損益計算書を添付した確定申告が必要です。
さらに、e-Taxによる電子申告または優良な電子帳簿保存の要件を満たさない場合、控除額は55万円にとどまります。
白色申告に比べて相応の事務負担は生じますが、控除額や赤字の繰越控除など得られるメリットも大きいため、多くの個人事業主が複式簿記による青色申告を選択しています。
事業規模が大きくなるほど税理士への依頼を検討する必要がある
売上や取引件数が増えると、自分だけで正確に記帳・申告を続けるのが難しくなってきます。
記帳代行や申告書作成を税理士に依頼すれば、事務負担を減らしながら申告漏れや計算誤りのリスクも抑えられます。
個人事業でも、記帳代行料や税務相談料など事業に直接必要な税理士報酬は必要経費に算入できますが、相続・贈与など事業と関係のない相談費用や家事分が混在する場合は区分・按分が必要になる点に留意しましょう。
個人事業主は収入が不安定になりやすく休業補償も限られる
会社員と異なり、個人事業主は仕事の受注状況によって収入が変動しやすく、働けなくなったときの補償も限られています。
資金管理と収入の平準化を自分で工夫する必要があります。
雇用保険や有給休暇の対象にならない
個人事業主自身は雇用保険の被保険者にはなれないため、廃業しても失業給付を受け取ることができません。
また、労働基準法上の有給休暇の制度もないため、休業した日はそのまま収入の減少に直結します。
一方、2024年11月からは労災保険の特別加入制度の対象が原則すべてのフリーランスに拡大され、業務中や通勤中のケガ・病気について任意で備えられるようになりました。
病気やケガで長期間働けなくなった場合の生活費についても、公的な保障だけでは不十分になりやすいケースが多く、就業不能保険などでの自衛が望まれます。
収入の波を平準化する仕組みを自分で用意する必要がある
繁忙期と閑散期で売上が大きく変動する事業では、資金繰りが不安定になりがちです。
収入の波を自分でならす工夫として、次のような方法があります。
- 事業用の運転資金をあらかじめ確保しておく
- 複数の取引先を持ってリスクを分散する
- 就業不能保険などで長期間働けなくなった場合に備える
個人事業主のデメリットを補う対策
ここまで紹介したデメリットの多くは、共済制度の活用や法人化によってある程度カバーできます。
自分の事業フェーズに合わせて対策を選びましょう。
| デメリット | 主な対策 |
|---|---|
| 社会的信用の低さ | 法人化による信用力の向上 |
| 社会保障の手薄さ(傷病手当金・厚生年金なし) | 就業不能保険、国民年金基金・iDeCoの活用 |
| 税負担の増加(高所得時) | 所得水準に応じた法人化の検討 |
| 無限責任 | 法人化による有限責任化 |
| 事務負担の増加 | 税理士への記帳代行・申告依頼 |
| 収入の不安定さ | 運転資金の確保、取引先の分散 |
小規模企業共済や国民年金基金を活用する
厚生年金がないことによる将来の年金額の差は、次のような制度である程度補うことが可能です。
- 小規模企業共済:廃業時の退職金代わりの共済金を積み立て、掛金全額を所得控除にできる(加入期間20年未満での任意解約は元本割れする点に注意)
- 国民年金基金:国民年金に上乗せして将来の年金額を増やせる
- iDeCo:掛金を所得控除にしながら、老後資金を自分で運用・準備できる
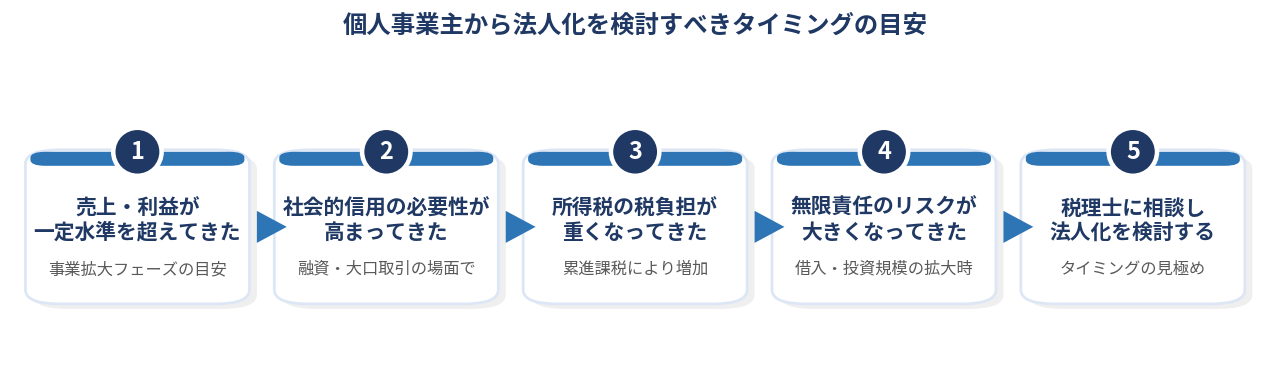
事業規模に応じて法人化を検討する
売上や利益が一定水準を超えてきた場合は、法人化によって社会的信用の向上、有限責任化、繰越控除期間の延長といったデメリットの解消が期待できます。
ただ、法人化には社会保険料の負担増加や事務コストの増加といった別の負担も生じます。
タイミングの見極めは税理士に相談しながら進めましょう。
【参考】法人化で後悔する?リスクがあるの?後悔しないためのポイントを解説!
まとめ
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
個人事業主の主なデメリットは、次のとおりです。
- 社会的信用を得にくいこと
- 傷病手当金や厚生年金がなく社会保障が手薄なこと
- 赤字の繰越控除期間が法人より短いこと
- 事業の負債について無限責任を負うこと
- 経理・申告の事務負担が大きいこと
小規模企業共済などの制度を活用しながら、事業規模に応じて法人化のタイミングを検討するとよいでしょう。
判断に迷う場合は、税理士など専門家に相談すると安心です。
よくある質問(FAQ)
Q. 個人事業主の最大のデメリットは何ですか?
事業の内容や規模によって異なりますが、事業の負債について無限責任を負う点、傷病手当金や厚生年金がなく社会保障が手薄な点は、多くの個人事業主にとって影響の大きいデメリットです。
Q. 個人事業主は病気やケガのときの保障がありませんか?
国民健康保険には傷病手当金・出産手当金の制度が原則としてありません。就業不能保険や所得補償保険などの民間保険で備える方法があります。
Q. 個人事業主の赤字は何年繰り越せますか?
青色申告をしていれば原則3年間繰り越せます(特定非常災害の指定を受けた災害による一定の損失は5年間に延長される特例があります)。法人の欠損金の繰越期間は10年間で、個人事業主より長く設定されています。
Q. 2026年度の国民年金保険料はいくらですか?
2026年度(令和8年度)の国民年金保険料は月額17,920円です。前年度から410円引き上げられています。
Q. 個人事業主でも青色申告特別控除は受けられますか?
要件を満たせば最大65万円の控除を受けられます。複式簿記での記帳に加え、e-Taxでの申告か優良な電子帳簿保存が必要です。
Q. 個人事業主のデメリットを補う方法はありますか?
小規模企業共済や国民年金基金、iDeCoなどの制度を活用することで、退職金や年金面のデメリットをある程度補うことができます。
Q. 個人事業主はどのタイミングで法人化を検討すべきですか?
売上や利益が増え、社会的信用や税負担、責任の範囲がデメリットとして顕在化してきたタイミングが目安です。税理士に相談しながら判断するとよいでしょう。
監修:税理士法人経営サポートプラスアルファ
本記事は税理士法人経営サポートプラスアルファが運営する「会社設立プロ」編集部が、一次情報をもとに作成しています。
 会社設立の依頼先は
