

法人口座は、設立登記を終えたあとに金融機関へ申し込み、書類の提出と審査を経て開設します。
開設までの期間は、ネット銀行なら最短当日から数日、都市銀行の従来型の手続きやゆうちょ銀行では1か月前後が目安です。
どの金融機関を選ぶかによって、手数料も必要書類も大きく変わります。
この記事では、主要10の金融機関の条件を公式サイトで確認して比較表にまとめ、必要書類、手順、審査で確認される点まで順に解説します。
📋 この記事で分かること
- 法人口座と個人口座・屋号付き口座の違い
- 法人口座を開設するメリットと、開設しない場合のリスク
- 都市銀行・地方銀行・信用金庫・ゆうちょ銀行・ネット銀行の違い
- 主要10の金融機関の手数料と開設期間の比較(2026年9月時点)
- 開設に必要な書類と、取得先・手数料・有効期限
- 申込みから開設までの手順と期間、審査で確認されるポイント
目次
法人口座とは|個人口座・屋号付き口座との違い
法人口座とは、会社の名称で開設する預金口座のことです。
口座の名義は「株式会社〇〇」「〇〇合同会社」のように、登記した商号です。
法人口座は会社名義で作る口座
株式会社や合同会社は、代表者個人とは別の「法人」として権利や義務を持ちます。
売上の入金や仕入の支払い、給与の振込を会社名義の口座で行えば、会社のお金の出入りを代表者個人のお金と切り分けられます。
口座を開設できるのは、設立登記が完了して会社が成立したあとです。
設立前の段階では会社がまだ存在しないため、資本金は発起人個人の口座に払い込むのが一般的な流れです。
個人口座・屋号付き口座との違い
法人口座と混同しやすい口座に、代表者個人の口座と、個人事業主が使う屋号付き口座があります。
| 項目 | 法人口座 | 個人口座 | 屋号付き口座 |
|---|---|---|---|
| 名義 | 会社の商号 | 個人の氏名 | 屋号+個人の氏名 |
| 口座の持ち主 | 会社(法人) | 個人 | 個人(個人事業主) |
| 会社の取引に使う場合 | 会社の入出金を管理する口座として使える | 会社と個人のお金が混ざりやすい | 名義人は個人のため、会社の口座にはならない |
屋号付き口座は屋号が付いていても名義人は個人なので、会社の口座の代わりにはなりません。
法人成りした場合は、会社名義の口座をあらためて開設する必要があります。
法人口座の開設は義務ではない
会社を設立したら必ず法人口座を作らなければならない、という決まりはありません。
ただし、会社の取引を代表者個人の口座で続けると、どの入出金が会社のものかを帳簿で説明する手間が大きくなります。
取引先から法人名義の口座を指定されることもあるため、実務上は設立後早めに開設しておくと安心です。
法人口座を開設するメリットと、開設しない場合のリスク
法人口座を持つ利点は、お金の管理と対外的な信用の2つに大きく分けられます。
反対に、個人口座で代用し続けるとどのような不都合があるのかもあわせて確認しましょう。
会社と個人のお金を分けて管理できる
会社の入出金が1つの口座に集まるため、取引明細がそのまま会社の記録になります。
決算や税務申告の際に、個人の生活費と会社の経費を仕分ける作業がいりません。
会計ソフトと口座を連携させれば、明細の取り込みも自動化できるでしょう。
取引先や金融機関からの信用につながる
口座名義が会社名になっていると、振込先を見ただけで取引相手が法人であることが分かります。
金融機関は法人口座を開設する際に、会社の実在や事業の内容を確認するのが通常です。
そのため、法人口座を持っていること自体が、会社としての体制が整っていることを示す材料の1つになります。
融資や法人カードの申込みに備えられる
金融機関から事業資金を借りる場合、借入金の入金や返済は会社名義の口座で行うのが通常です。
法人向けのクレジットカードやデビットカードも、引き落とし先として法人口座を求めるものが一般的です。
口座を作っておくと、資金調達や経費精算の選択肢が広がります。
個人口座で代用し続けるリスク
個人口座を会社の取引に使い続けると、会社と個人のお金の境目があいまいになります。
帳簿上は会社の売上や経費として処理していても、口座の履歴だけでは区別がつきにくい状態です。
税務調査で入出金の中身を確認されたときに、1件ずつ説明を求められる負担が生じかねません。
取引先によっては個人名義の口座への振込に応じないケースもあるため、注意が必要です。
法人口座を開設できる金融機関の種類と比較
法人口座は、都市銀行、地方銀行・信用金庫、ゆうちょ銀行、ネット銀行のいずれでも開設できます。
種類ごとに、申込方法、開設までの期間、手数料の水準が大きく異なります。
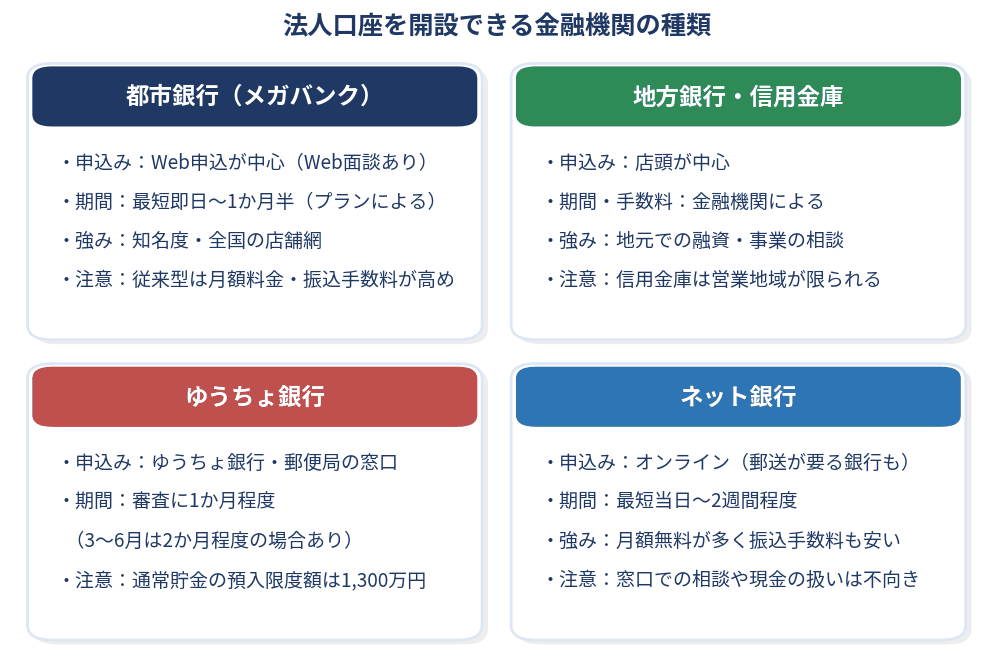
都市銀行(メガバンク)
三菱UFJ銀行、三井住友銀行、みずほ銀行などの大手銀行です。
全国に店舗とATMがあり、取引先から見た知名度の高さが強みといえます。
かつては店頭での手続きが中心でしたが、現在は3行ともWebでの申込みに対応しています。
三井住友銀行は新規の法人口座をオンライン専用の「Trunk」で受け付けており、店頭では申し込めません。
Trunkの申込みはスマートフォンから最短20分で完了すると案内されています。
三菱UFJ銀行は、申込登録から口座開設まで1か月から1か月半かかると案内しています。
みずほ銀行のUPSIDER BANKプランは、みずほ銀行にまだ口座がなく、関連会社を含めて専任の担当者がいない法人が対象です。
一方で、三井住友銀行のTrunkやみずほ銀行のUPSIDER BANKプランのように、最短即日で開設できるプランも登場しました。
従来型のインターネットバンキングは月額料金がかかり、他行あての振込手数料もネット銀行より高めです。
地方銀行・信用金庫
本店のある地域を中心に営業する金融機関です。
地域の企業との取引が多く、地元での融資や事業の相談をしやすい点が特徴といえます。
信用金庫は会員の出資による協同組織の金融機関で、営業地域が一定の地域に限られています。
預金は会員でなくても利用できますが、融資は原則として会員が対象です。
事業者が会員になるには、従業員300人以下または資本金9億円以下で、地区内に事業所などを持つことが条件になります。
(出典:全国信用金庫協会「信用金庫と銀行の違い」)
地域外の取引先への振込が多い会社や、全国展開を予定している会社には、使い勝手が合わない場合もあるでしょう。
ゆうちょ銀行
全国の郵便局で申し込めるため、近くに銀行の支店がない地域でも利用しやすい金融機関です。
申込みはゆうちょ銀行または郵便局の窓口で行い、その後に審査を経て結果が連絡されます。
審査には1か月程度かかり、例年3月から6月は申込みが集中して2か月程度かかる場合があると公表されています。
通常貯金の預入限度額は1法人につき1,300万円で、振替口座には限度額がありません。
ネット銀行
店舗を持たず、申込みから取引までをインターネットで行う銀行です。
GMOあおぞらネット銀行、ドコモSMTBネット銀行(旧:住信SBIネット銀行)、楽天銀行、PayPay銀行、みんなの銀行などが法人口座を扱っています。
口座維持手数料や月額料金がかからない銀行が多く、他行あての振込手数料も1件100円台が中心です。
来店が不要で、最短で当日から翌営業日に開設できる銀行もあります。
ドコモSMTBネット銀行のオンライン申込みでは、必要書類を代表者の運転免許証だけとしています。
創業期向けの優遇を用意している銀行もあり、GMOあおぞらネット銀行は設立1年未満の法人について、他行あての振込手数料が毎月20回まで無料です。
PayPay銀行も、新規に口座を開設した法人に対し、口座開設の翌々月まで他行あての振込手数料を月5回無料にしています。
一方で、窓口で担当者に相談しながら手続きを進めたい場合や、現金の入出金が多い事業には不向きな面もあるでしょう。
【比較表】金融機関の種類ごとの特徴
金融機関の種類ごとの違いを、1つの表にまとめました。
| 種類 | 申込方法 | 開設までの目安 | 手数料の傾向 | 向いている会社 |
|---|---|---|---|---|
| 都市銀行 | Web申込が中心(Web面談あり) | 最短即日〜1か月半(プランによる) | 従来型は月額料金・振込手数料が高め。オンライン専用プランは低い水準 | 大手企業との取引が多い、知名度を重視する |
| 地方銀行・信用金庫 | 店頭が中心(Web対応は金融機関による) | 金融機関による | 金融機関による | 地元で事業を営む、地域で融資を相談したい |
| ゆうちょ銀行 | 窓口 | 審査に1か月程度(3〜6月は2か月程度の場合あり) | ネットバンキングは月額1,100円(スタンダードプラン) | 全国の郵便局を使いたい |
| ネット銀行 | オンライン(書類の郵送が必要な銀行もある) | 最短当日〜2週間程度 | 月額無料が多く、振込手数料も低い | 振込が多い、コストを抑えたい |
地方銀行・信用金庫は金融機関ごとの差が大きいため、候補の金融機関に直接確認するのが確実です。
【比較表】主要10の金融機関の手数料と開設期間(2026年9月時点)
主要な金融機関の条件を、各金融機関の公式サイトで確認して一覧にしました。
| 金融機関 | 申込方法 | 開設までの目安(公式の案内) | 月額の基本料金(税込) | 他行あて振込手数料(ネット・税込) |
|---|---|---|---|---|
| 三菱UFJ銀行 | Web申込(Web面談あり) | 申込登録から1か月〜1か月半 | BizSTATION 1,760円(最初の3か月は無料) | 3万円未満484円/3万円以上660円 |
| 三井住友銀行(Trunk) | オンライン完結(Web面談あり) | 最短即日 | 0円 | 145円(うち45円は後日返金=実質100円) |
| みずほ銀行(UPSIDER BANKプラン) | ネット受付(来店不要・ウェブ面談) | 最短即日 | 0円 | 一律100円 |
| りそな銀行 | Web完結/Web申込+店頭/店頭 | 審査受付から審査完了まで1〜2週間程度 | ビジネスダイレクト7,700円、同Mini 3,300円(開設時の案内では初年度無料) | 605円 |
| ゆうちょ銀行 | 窓口 | 審査に1か月程度(3〜6月は2か月程度の場合あり) | Bizダイレクト スタンダードプラン1,100円(契約料金5,500円) | 165円 |
| GMOあおぞらネット銀行 | オンライン完結 | 最短翌営業日(条件を満たせば最短即日) | 0円 | 一律100円 |
| ドコモSMTBネット銀行 | オンラインまたは郵送 | 審査完了までオンラインは最短翌日、郵送は2〜3週間程度 | 0円 | 145円(振込件数に応じて最安130円) |
| 楽天銀行 | Web申込+書類の郵送 | 書類到着から約2週間 | 0円(口座維持手数料) | 3万円未満150円/3万円以上229円 |
| PayPay銀行 | Web申込+書類のアップロード | 最短当日 | — | 145円 |
| みんなの銀行 | オンライン完結 | 最短翌営業日 | 0円 | 一律130円 |
- 2026年9月30日時点で各金融機関の公式サイトを確認した内容です。手数料や条件は変わることがあるため、申込前に公式サイトで最新の情報を確かめることをおすすめします。
- 三井住友銀行とみずほ銀行は、新規の法人口座向けのオンライン専用プランの条件です。みずほ銀行の通常口座の規定振込手数料は、3万円未満490円/3万円以上660円です。
- 「月額の基本料金」は、インターネットバンキングの基本料金または口座維持手数料です。PayPay銀行は、公式サイトの法人向け手数料の案内で月額料金の記載を確認できなかったため「—」としています。
- キャンペーンや、創業期向けの優遇(振込手数料の無料回数など)は含めていません。
事業のタイプ別・どこを選ぶべきか
どの金融機関が合うかは、振込の件数、取引先の顔ぶれ、借入れの予定によって変わります。
目的別に候補を整理すると、次のとおりです。
- 振込の件数が多く、コストを抑えたい:ネット銀行、または都市銀行のオンライン専用プラン
- 大手企業との取引や、将来の融資を重視したい:都市銀行、地元の地方銀行・信用金庫
- 地元の取引先が中心で、対面で相談したい:地方銀行・信用金庫
- 近くに銀行の支店がなく、郵便局を使いたい:ゆうちょ銀行
- 設立直後で、すぐに入出金の口座が必要:最短当日〜翌営業日で開設できるネット銀行・オンライン専用プラン
振込が月に数十件ある会社なら、振込手数料の差がそのまま固定費の差になります。
たとえば他行あてに月30件振り込む場合、1件100円なら月3,000円ですが、1件484円なら月14,520円です。
大手企業との取引が多い会社や、将来まとまった融資を受けたい会社は、都市銀行や地元の地方銀行・信用金庫を候補に入れるとよいでしょう。
設立直後で取引の実績がまだない会社は、事業計画書などで申し込める金融機関から始める方法もあります。
三井住友銀行のTrunkは設立間もない会社でも事業計画書があれば申し込めると案内しており、GMOあおぞらネット銀行は設立年数や売上高に関する制限はないとしています。
1つ目の口座を手数料の安いネット銀行で早めに作り、事業の実績ができてから都市銀行や地方銀行に申し込むという順番も1つの方法です。開設後の入出金の履歴や決算書は、2つ目以降の口座開設で事業の実態を示す材料になります。
法人口座の開設に必要な書類
必要書類は金融機関ごとに異なりますが、確認される内容はおおむね共通しています。
金融機関は犯罪収益移転防止法にもとづき、法人の名称と所在地、事業の内容、取引の目的、実質的支配者などを確認する必要があるためです。
ここでは、一般的に求められる書類を4つのグループに分けて整理します。
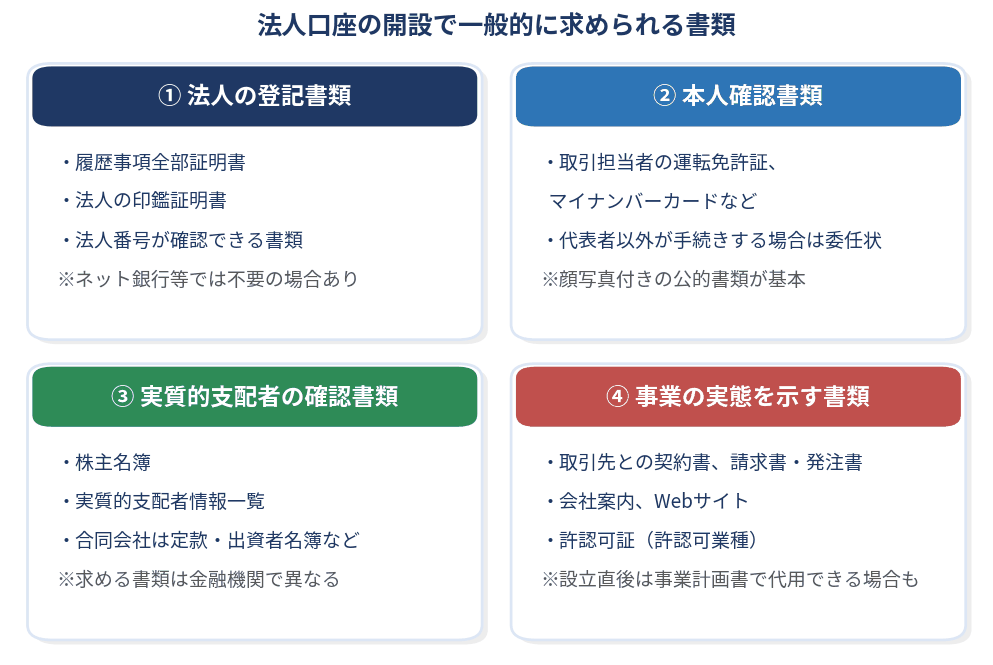
法人の登記に関する書類
多くの金融機関で求められるのが、履歴事項全部証明書と法人の印鑑証明書です。
- 履歴事項全部証明書(登記簿謄本):会社の商号、本店所在地、目的、役員などが記載された証明書
- 法人の印鑑証明書:法務局に届け出た会社の実印(代表者印)を証明する書類
- 法人番号が確認できる書類:ゆうちょ銀行などで求められる(法人番号指定通知書など)
一方で、ネット銀行やオンライン専用プランでは、これらの書類を原則として求めない場合も珍しくありません。
GMOあおぞらネット銀行は、代表者と取引責任者が同じであれば履歴事項全部証明書などは不要で、取引責任者の本人確認書類と事業内容確認書類の原則2点で申し込めると案内しています。
みずほ銀行のUPSIDER BANKプランも、登記事項証明書と印鑑証明書の提出を原則不要としています。
【参考】会社設立時は印鑑証明書が必須!印鑑証明書の発行手順や注意点を解説!
代表者・取引担当者の本人確認書類
口座開設の手続きをする人(取引担当者)の本人確認書類も必要です。
運転免許証やマイナンバーカードなど、顔写真付きの公的な書類が基本になります。
パスポートは住所の記載がない新型のものもあり、三菱UFJ銀行は2020年2月4日以降に発行されたパスポートを使う場合、もう1点別の確認資料が必要だとしています。
代表者以外の人が手続きする場合は、代表者からの委任状を求められるのが一般的です。
Webで申し込む場合は、本人確認書類をスマートフォンで撮影して提出したり、マイナンバーカードのICチップを読み取ったりする方式が使われています。
実質的支配者を確認する書類
実質的支配者とは、会社の事業経営を実質的に支配できる立場にある個人のことです。
全国銀行協会の説明では、議決権の保有比率の合計が25%超の個人などが、氏名・住居・生年月日の確認の対象です。
確認の方法は金融機関によって異なり、株主名簿や法人税申告書の別表二などの提出を求められることがあります。
たとえばりそな銀行では、株式会社は株主名簿や「実質的支配者情報一覧」など、合同会社は定款や出資者名簿などを確認書類に挙げています。
事業の実態を示す書類
口座開設の審査で重視されるのが、事業の実態を確認できる資料です。
取引先と交わした契約書、他社が発行した請求書や発注書、会社案内、Webサイト、許認可証などが該当します。
三井住友銀行のTrunkは事業内容が確認できる書類1点の提出を求めており、履歴事項全部証明書や定款はこの書類として受け付けていません。
設立間もなく取引の実績がない場合は、事業計画書で代えられる金融機関もあります。
ゆうちょ銀行は財務状況が分かる書類として決算書類を求めていますが、設立後1年以下で決算書類を用意できない法人は、合計残高試算表と事業計画書の両方で代えることが可能です。
さらに設立後6か月以内の法人には、税務署あての法人設立届出書の控えや、本店の賃貸借契約書などのいずれかの提出も求めています。
許認可が必要な業種では、許認可証の提出を求められるのが一般的です。
書類の取得先と手数料
登記に関する書類は、法務局の窓口のほか、オンラインでも請求できます。
| 書類 | 取得先 | 手数料(1通) |
|---|---|---|
| 履歴事項全部証明書 | 法務局(窓口・郵送・オンライン) | 書面請求600円/オンライン請求・送付520円/オンライン請求・窓口交付490円 |
| 法人の印鑑証明書 | 法務局(窓口・郵送・オンライン) | 書面請求500円/オンライン請求・送付450円/オンライン請求・窓口交付420円 |
| 本人確認書類 | 手元の運転免許証・マイナンバーカードなど | — |
| 事業の実態を示す資料 | 自社で用意する(契約書・請求書・会社案内など) | — |
表の手数料は、2025年4月1日から適用されている金額です。
印鑑証明書をオンラインで請求するには、電子証明書をあらかじめ取得しておく必要があります。
(出典:法務局「登記手数料はどのようになっていますか?(令和7年4月1日~)」)
(出典:法務省「オンラインによる登記事項証明書及び印鑑証明書の交付請求について」)
書類の有効期限に注意する
登記事項証明書や印鑑証明書には、発行からの期間に制限が設けられているのが一般的です。
三菱UFJ銀行やゆうちょ銀行は発行から6か月以内、楽天銀行の印鑑証明書は発行から3か月以内としています。
複数の金融機関に申し込む場合は、最も短い期限に合わせて取得すると二度手間を防げます。
犯罪収益移転防止法の考え方でも、有効期限のない公的な証明書は、原則として提出を受ける日の前6か月以内に作成されたものとされています。
法人口座を開設する手順
申込みから開設までは、どの金融機関でもおおむね同じ流れで進みます。
STEP1:金融機関を選ぶ
振込の件数や取引先、融資の予定をもとに、申し込む金融機関を決めます。
比較するときは、次の5点を確認しておくと判断の助けになるでしょう。
- 申込方法(来店が必要か、オンラインで完結するか)
- 開設までの期間
- 月額料金と振込手数料
- 必要書類(登記事項証明書や印鑑証明書が要るか)
- 設立登記の前から申し込めるか
金融機関によって申込方法や必要書類が違うため、この段階で公式サイトの案内を確認しておくと準備がスムーズです。
STEP2:書類をそろえて申し込む
必要書類を準備し、Webの申込フォームや窓口で申し込みます。
Web申込では、書類をスマートフォンで撮影してアップロードする方式が多く見られます。
申込時には、事業の内容や取引の目的、想定する取引の規模などを入力するのが一般的です。
STEP3:面談・審査を受ける
申込後に始まるのが、金融機関による審査です。
三菱UFJ銀行、三井住友銀行、みずほ銀行はWeb面談を実施しており、事業の内容などについて質問を受けます。
審査の途中で、追加の書類提出や電話での確認を求められることもあるでしょう。
STEP4:開設完了・初期設定
審査に通ると、口座開設の通知と、キャッシュカードやインターネットバンキングの初期設定に必要な郵送物が届きます。
楽天銀行のように、郵送物を転送不要の簡易書留で送る金融機関もあるため、届け出た住所で確実に受け取れるようにしておきましょう。
開設までにかかる期間の目安
開設までの期間は、金融機関の種類によって大きく異なります。
ネット銀行やオンライン専用プランは最短当日から翌営業日、都市銀行の従来型の手続きやゆうちょ銀行は1か月前後が目安です。
書類に不備があったり、追加の確認が入ったりすると、さらに日数がかかります。
ゆうちょ銀行は、例年3月から6月に申込みが集中するため、集中期の前か、時間に余裕を持った申込みを呼びかけています。
取引の開始日が決まっている場合は、設立登記の直後に申し込めるよう書類を準備しておくと安心です。
開設にかかる費用の目安
口座の開設そのものには手数料がかからない金融機関も多くあります。
たとえばGMOあおぞらネット銀行は、法人口座の口座開設費と口座維持費をいずれも0円としています。
実際に負担するのは、主に登記事項証明書や印鑑証明書の取得費用です。
書面で1通ずつ請求すると、履歴事項全部証明書600円と印鑑証明書500円で合計1,100円かかります。
オンラインで請求して窓口で受け取る方法なら、490円と420円の合計910円に抑えられます。
複数の金融機関に申し込む場合は、提出先の数だけ通数が必要になる点も見込んでおきましょう。
設立登記の前から申し込める金融機関もある
一部の金融機関では、登記の手続き中から申込みを始められます。
三菱UFJ銀行は法人登記を申請中でも申込み手続きを開始でき、登記完了後に履歴事項全部証明書と印鑑証明書を提出する流れです。
GMOあおぞらネット銀行も、法人登記の手続き中から口座開設の事前審査を進められるサービスを用意しています。
一方、みずほ銀行やりそな銀行のネットでの申込みは、国税庁の法人番号公表サイトに法人番号が掲載されたあとから利用できます。
登記から法人番号の公表までには日数がかかるため、スケジュールに余裕を持たせておきましょう。
【参考】会社設立の流れを5ステップで解説|費用・必要書類・期間まで
法人口座の審査で確認されるポイント
法人口座の開設には金融機関の審査があり、申し込めば必ず開設できるわけではありません。
ここで取り上げた金融機関はいずれも、審査の結果として口座開設を断る場合があると公式サイトで明記しています。
犯罪収益移転防止法にもとづく取引時確認
金融機関は、口座を開設する際に取引時確認を行うことが法律で義務づけられています。
法人の場合に確認されるのは、名称と本店所在地、取引を行う目的、事業の内容、実質的支配者、実際に手続きをする人の本人特定事項です。
口座が詐欺やマネー・ローンダリングに悪用されるのを防ぐための確認で、全国銀行協会も確認の方法は銀行によって異なる場合があるとしています。
(出典:警察庁JAFIC「犯罪収益移転防止法の概要(令和8年8月7日時点)」)
(出典:全国銀行協会「犯罪収益移転防止法の改正に伴うお取引時の確認について」)
事業の内容と実態を説明できるか
審査で特に重視されるのは、どのような事業を、どこで、誰を相手に行うのかを客観的に示せるかどうかです。
GMOあおぞらネット銀行は、申告された事業内容の「具体性」と「客観性」を重視して審査すると公表しています。
定款の事業目的が多すぎて本業が分かりにくい、会社のWebサイトや連絡先がない、本店所在地で事業の実態が確認できないといった状態は、確認に時間がかかる要因になり得ます。
審査に落ちる主な理由と、断られたあとの対処法については、次の記事が参考になるでしょう。
【参考】法人口座の開設は審査が厳しい!?断られたら?審査基準と対処法紹介
申込前に整えておきたい準備
審査を円滑に進めるために、申込前に次の点を整えておくと安心です。
- 事業の内容を第三者に説明できる資料(Webサイト、会社案内、事業計画書など)を用意する
- 取引先との契約書や請求書など、取引の実態が分かる書類をまとめておく
- 会社の電話番号やメールアドレスを用意し、本店所在地で郵送物を受け取れるようにする
- 申込フォームに書く事業内容や取引目的を、定款の事業目的と食い違わないように整理する
- 実質的支配者(主な株主・出資者)を把握し、確認書類をそろえておく
申込内容と提出書類の説明が食い違うと追加の確認が入り、開設までの期間が延びる原因になります。
2027年4月からオンラインでの本人確認の方法が変わる
犯罪収益移転防止法の施行規則が改正され、2027年4月1日から、オンラインで完結する本人確認の方法が見直されます。
金融庁も、2027年3月31日までと4月1日以降に分けた金融機関向けのQ&Aを公表済みです。
改正後は、マイナンバーカードなどのICチップの情報や電子証明書を使う方法が中心になります。
代表者や取引担当者の本人確認にも同じ方法が準用されるため、2027年4月以降にWebで申し込む場合は、マイナンバーカードを用意しておくと手続きを進めやすいでしょう。
(出典:金融庁「犯罪収益移転防止法におけるオンラインで完結可能な本人確認方法に関する金融機関向けQ&A」)
(出典:警察庁JAFIC「犯罪による収益の移転防止に関する法律施行規則の改正に係るQ&A」)
法人口座を開設したあとにやること
口座ができたら、会社のお金の流れをこの口座に集約していきます。
資本金を法人口座に移す
設立時の資本金は、発起人の個人口座に払い込まれた状態です。
法人口座ができたら、この資本金を法人口座へ移し、会社の資金として管理します。
資本金は会社の運転資金として使えるお金で、口座に置いたままにしておく必要はありません。
【参考】資本金とは?簿記の記帳のされ方と資本準備金との違いを解説
取引先や支払いの口座を切り替える
取引先に振込先として法人口座を伝え、請求書に記載する振込先も更新します。
家賃や通信費などの引き落とし口座も、順次法人口座へ変更していきます。
国や自治体の補助金・助成金を申請する際も、受取口座として法人口座を届け出るのが一般的です。
インターネットバンキングと会計ソフトを連携する
インターネットバンキングの初期設定を済ませ、振込の承認者や利用者の権限を決めておきます。
会計ソフトと口座を連携すると入出金の明細が自動で取り込まれ、記帳の手間を減らせるのも利点です。
法人向けのデビットカードやクレジットカードを使う場合は、引き落とし先をこの口座にしておくと経費の管理を一本化できます。
法人口座の開設に関するよくある質問
Q. 法人口座は会社の設立前に作れますか?
会社の設立登記が完了する前は、法人口座そのものは開設できません。ただし三菱UFJ銀行やGMOあおぞらネット銀行のように、登記の手続き中から申込みや事前審査を始められる金融機関もあります。設立前に払い込む資本金には、発起人個人の口座を使います。
Q. 法人口座の開設にはどれくらいの期間がかかりますか?
ネット銀行やオンライン専用プランでは最短当日から翌営業日、都市銀行の従来型の手続きでは1か月から1か月半、ゆうちょ銀行では審査に1か月程度が目安です。書類の不備や追加の確認があると、さらに時間がかかります。
Q. 合同会社でも法人口座は開設できますか?
開設は可能です。株式会社と同じように合同会社を受け付けている金融機関が一般的で、みんなの銀行も口座を開設できる法人として合同会社を挙げています。実質的支配者の確認書類は株式会社と異なり、定款や出資者名簿などを求められることがあります。
Q. 法人口座は複数の金融機関で作ってもよいですか?
問題ありません。振込用のネット銀行と、融資や取引先との関係を考えた都市銀行・地方銀行を使い分ける方法もあります。ただしPayPay銀行のように、1つの金融機関の中では特別な事情がない限り1法人1口座としているところもあります。
Q. 法人口座を持っているだけで手数料はかかりますか?
ネット銀行の多くは口座維持手数料や月額料金がかかりません。都市銀行では、インターネットバンキングの月額料金のほか、紙の通帳に手数料がかかる場合があります。たとえば三菱UFJ銀行では紙通帳利用手数料が年間550円、2年以上使われていない口座には未利用口座管理手数料が年間1,320円かかります。
Q. 審査に落ちた場合、理由は教えてもらえますか?
一般的に理由は開示されません。みずほ銀行は総合的判断にもとづいて口座開設の可否を決めており詳細は答えられないとし、GMOあおぞらネット銀行も審査結果の詳細は開示していないとしています。書類や事業内容の説明を見直したうえで、別の金融機関に申し込む方法があります。
Q. 法人口座の開設に会社の印鑑は必要ですか?
金融機関によって対応が分かれるところです。店頭で手続きする場合は法人の印鑑を求められることが多い一方、PayPay銀行のように来店・捺印不要で申し込めるネット銀行もあります。印鑑証明書の提出を求める金融機関では、法務局に届け出た代表者印の印鑑証明書が必要です。
まとめ:法人口座は「振込の量」と「取引先」で金融機関を選ぶ
法人口座は、設立登記を終えたあとに金融機関へ申し込み、書類の提出と審査を経て開設します。
手数料を抑えて早く作るならネット銀行、取引先からの信用や将来の融資を重視するなら都市銀行や地方銀行・信用金庫が候補になります。
どの金融機関でも、事業の内容と実態を書類で説明できるかどうかが審査の要です。
私たちは会社設立を専門とした税理士法人です。
オンラインの無料相談を行っています。
ご依頼いただかなかったとしても、無料相談を活用して損のない会社設立を行っていただきたいと考えております。
法人口座の開設準備や、設立後の手続きの進め方についてのご相談も歓迎です。
監修:税理士法人経営サポートプラスアルファ
 会社設立の依頼先は