




合同会社の定款とは、会社運営の基本ルールを定めた書類で、設立には必ず作成が必要です。
会社法上、定款には目的・商号・本店所在地などの記載が義務づけられており、株式会社と異なり公証役場での認証は不要です。
📋 この記事で分かること
- 合同会社の定款が必須である理由と、株式会社と違い認証が不要な点
- 絶対的・相対的・任意的の3つの記載事項
- 自分で作成する際に注意すべき5項目と、誤った場合のリスク
- 目的・出資・代表社員の記載例と、定款変更が必要になるケース
株式会社と異なり、合同会社の定款は公証役場での認証が不要という特徴があります。
一方で、記載すべき事項や書き方を誤ると、法人口座の開設や創業融資に影響が出るケースもあるため注意が必要です。
この記事では、合同会社の定款の記載事項の分類や、自分で作成する際の注意点をわかりやすく解説します。
- 定款の3つの記載事項(絶対的・相対的・任意的)の違い
- 自分で作成する際に注意すべき5つの項目
- 定款作成を誤ると生じる主なリスク
- 合同会社の定款が株式会社と異なる点(認証・印紙税)
- 紙の定款と電子定款の違いと費用
- 定款変更が必要になるケースと手続きの流れ
目次
合同会社の定款とは?作成が必須の理由
定款とは、会社の商号や事業目的、組織運営のルールなどを定めた会社の基本規則です。
合同会社を設立するには、会社法に基づいて定款を必ず作成する必要があります。
以下では、定款の位置づけと、記載内容を誤った場合に生じうる実務上の支障について説明します。
定款は登記申請の添付書類
定款は法務局への登記申請時に、他の必要書類とあわせて添付書類として提出するものです。
会社の目的や組織構成を対外的に示す基本文書であるため、設立後も税務署への届出や金融機関への提出を求められる場面があります。
そのため、設立時点で正確に作成しておくことが重要です。
記載内容の不備が招く実務上の影響
記載内容に不備があると、法人口座の開設や創業融資、営業許可の取得などに支障が出ることがあります。
たとえば事業目的の記載が不十分な場合、許認可が必要な業種では申請自体を受け付けてもらえないケースがあるのです。
個別の事情によって影響の程度は異なるため、不安がある場合は司法書士や税理士に事前に相談しておくと安心です。
【参考】合同会社の定款作成法|定款の内容や書き方を分かりやすく解説
定款の3つの記載事項|絶対的・相対的・任意的記載事項
定款に記載する事項は、会社法上「絶対的記載事項」「相対的記載事項」「任意的記載事項」の3つに分類されます。
それぞれ記載の必要性や法的な効力が異なるため、まずは全体像を押さえておきましょう。
絶対的記載事項(6項目)
絶対的記載事項は、記載がないと定款自体が無効になる項目です。
合同会社では次の6項目が該当します(会社法第576条第1項)。
- 目的
- 商号
- 本店の所在地
- 社員の氏名または名称および住所
- 社員の全部を有限責任社員とする旨
- 社員の出資の目的およびその価額または評価の標準
1つでも欠けていると、原則として登記申請を受け付けてもらえないケースが多いため、必ず全項目を確認しましょう。
相対的記載事項
相対的記載事項は、必ず記載しなければならない項目ではありませんが、記載しないと法的な効力が生じません。
業務を執行する社員の指名・選任方法や、代表社員を定める場合の規定、持分の譲渡の要件などが該当します。
社員が複数いる合同会社では、運営体制を明確にするために記載しておくとよいでしょう。
任意的記載事項
任意的記載事項は、絶対的記載事項・相対的記載事項以外で、会社が自由に定められる項目です。
営業年度(決算期)や公告の方法、業務執行社員の報酬などが該当します。
定款に記載しなくても会社法の規定に従うため無効にはなりませんが、独自のルールを明確にしたい場合に記載します。
自分で作成する際に注意すべき5つの項目
合同会社の定款は手順に沿えば自分で作成できますが、記載内容を誤ると後々の手続きに支障が出ることがあるといえるでしょう。
特に注意すべき5つの項目を、下の一覧で確認しておきましょう。
| 項目 | 注意点 |
|---|---|
| 商号 | 「合同会社」の文字を必ず含める。前後どちらに置くかは語感で決めるケースが多い |
| 事業目的 | 将来行う可能性のある事業もあわせて記載しておくと変更コストを避けやすい |
| 本店所在地 | 最小行政区画までの記載にとどめると、区市町村内移転時の定款変更が不要になりやすい |
| 出資の目的と価額 | 法人口座の開設や創業融資、対外的な信用力に影響する |
| 決算期 | 設立1期目をできるだけ長く取れる月を選ぶとコスト面で有利になりやすい |
商号と事業目的の書き方
商号には必ず「合同会社」の文字を含める必要があります。
「合同会社〇〇」「〇〇合同会社」のいずれの表記も可能で、読みやすさや語感で決めるケースが多く見られます。
事業目的には、設立時に行う事業だけでなく、将来的に行う可能性のある事業もあわせて記載しておくのがおすすめです。
後から事業目的を追加すると、定款の変更手続きと費用が発生するためです。
【参考】定款に事業目的を記載する時の6つの注意点|違反をした際のペナルティは
本店所在地と出資の目的・価額
本店所在地は、自宅を本店とするケースが多く見られます。
バーチャルオフィスを本店にすると、法人口座の開設や創業融資の審査で不利になることがあるため注意が必要です。
所在地は「〇〇県〇〇市」のように最小行政区画までの記載にとどめておくと、同一市区町村内で移転した際に定款変更をせずに済むケースが多いとされています。
出資の目的と価額は、金銭出資の場合「金〇〇円」と具体的な金額を記載し、対外的な信用力にも影響する項目です。
決算期の決め方と相対的記載事項の活用
決算期は自由に決められますが、繁忙期や納税資金、消費税の免税期間、決算対応コストなどを踏まえて総合的に判断します。
設立1期目をできるだけ長く確保したい場合は、設立月の前月を決算月にするのが一般的です。
たとえば2月に設立するなら1月決算とすると、1期目の期間を最大限確保でき、コスト面でも有利になりやすいとされています。
また、絶対的記載事項に加えて相対的記載事項も定めておくと、業務執行社員や代表社員の権限範囲があらかじめ明確になり、社員が複数いる場合のトラブルを防ぎやすくなります。
設立時点で社員が1人であっても、将来的に社員を増やす可能性があるなら早めに検討しておくとよいでしょう。
定款作成を誤ると生じる主なリスク
定款は一度作成すると変更に手間と費用がかかります。
記載方法を誤ると、設立後の事業運営に思わぬ支障が出るケースがあるため、不安な項目は提出前に専門家へ確認しておきましょう。
口座開設・融資・許認可への影響
定款の作成方法を誤ると、次のような支障が生じるケースがあります。
- 法人の銀行口座を開設できない
- 創業融資が受けづらくなる
- 資本金・出資金の設定などにより、設立1期目から消費税の免税を受けられないことがある
- 営業許可を取得できない
なお、消費税の免税事業者に該当するかどうかは、定款の記載内容そのものではなく、資本金・出資金の額や特定新規設立法人への該当性、インボイス発行事業者としての登録の有無などによって決まります。
基準期間がない事業年度の開始時点で資本金額が1,000万円以上の場合は、原則として設立1期目から課税事業者です。
これらは個別の事情によって影響の有無や程度が異なるため、断定はできません。
しかし、実務上は複数のケースで報告されている典型的なリスクです。
判断に迷う項目がある場合は、司法書士や税理士など専門家に事前に相談しておくと安心です。
移転・決算期に関する副次的な影響
本店所在地の記載方法によっては、移転時の費用が想定より高くなることがあります。
また、決算期の設定によって、初年度の税負担が変わる場合もあります。
細かな設計次第でコストが変わる項目が多いため、設立前の段階で専門家に相談しながら決めることが大切です。
合同会社の定款は認証不要|株式会社との違い
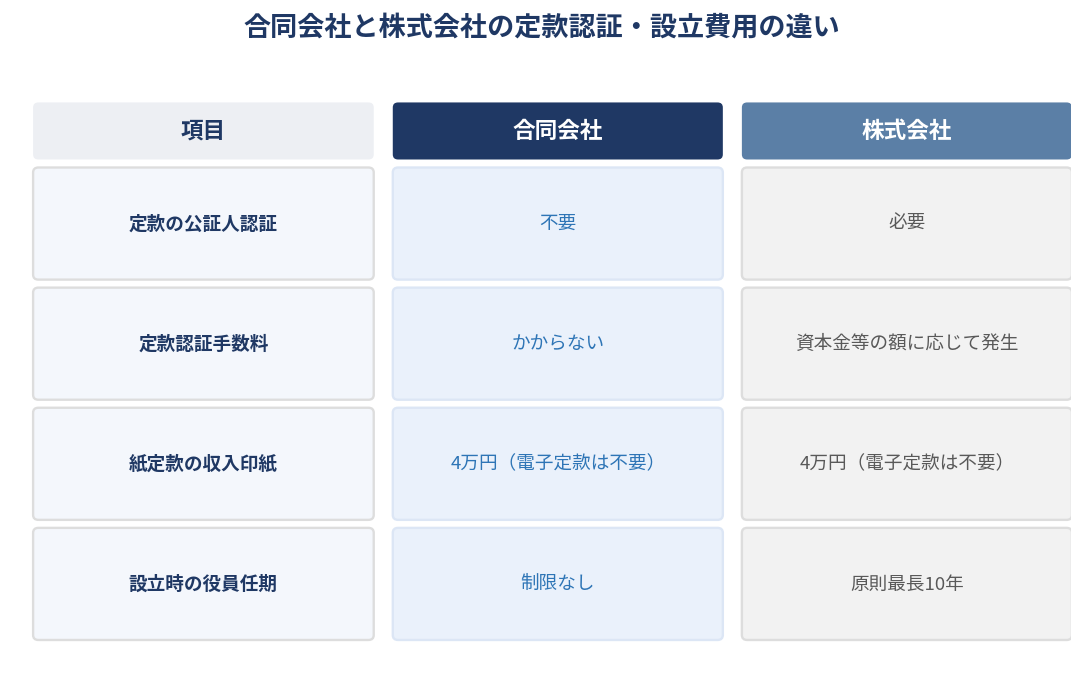
合同会社の定款は、株式会社と異なり公証役場での認証が不要です。
この違いは費用面にも直結するため、下の表で株式会社との違いを整理します。
| 項目 | 合同会社 | 株式会社 |
|---|---|---|
| 定款の公証人認証 | 不要 | 必要 |
| 定款認証手数料 | かからない | 資本金等の額に応じて発生 |
| 紙定款の収入印紙 | 4万円(電子定款は不要) | 4万円(電子定款は不要) |
| 経営者の任期 | 業務執行社員・代表社員に会社法上の任期制限はない | 取締役は原則2年、非公開会社は定款により最長10年まで延長可能 |
認証不要による設立費用のメリット
合同会社は株式会社と異なり、定款について公証役場での認証が不要です。
株式会社では定款認証の手数料が別途かかりますが、合同会社ではこの費用がかからないため、設立費用を抑えやすいという特徴があります。
認証がないことへの注意点
一方で、認証という第三者チェックの機会がない分、記載内容の誤りに自分で気づきにくい点には注意が必要です。
作成した定款は、提出前に司法書士や税理士など専門家にチェックしてもらうと、記載ミスを防ぎやすくなります。
定款作成から会社設立までの流れ
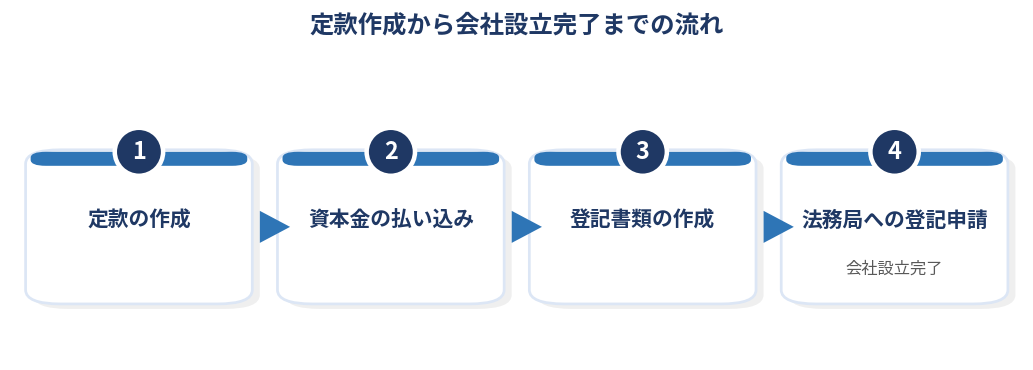
定款を作成したあとは、資本金の払い込み、登記書類の作成、法務局への登記申請という順番で会社設立の手続きを進めます。
定款はこの一連の手続きの土台となる書類のため、最初に正確に仕上げておくことが後の手続きをスムーズにするポイントです。
紙の定款と電子定款の違い
定款は、紙の書面または、社員の電子署名を付した電磁的記録(電子定款)のいずれかの形式で作成できます。
Word等で作成した文書を単にPDF化しただけでは電子定款とは認められず、原則として定款作成者である社員による電子署名が必要です。
社員が複数いる場合は、各社員の電子署名が必要になります。
紙の定款には収入印紙4万円が必要ですが、電子定款であれば印紙税法上の課税文書に該当しないため収入印紙代がかかりません。
自分でパソコンとICカードリーダー、電子証明書を用意すれば電子定款を作成できます。
ただ、準備の手間がかかるため、司法書士に作成を依頼するケースも多く見られます。
【参考】自分で電子定款は作成できる?必要なものや作り方を徹底紹介
定款の保管方法
作成した定款は、会社設立後も税務署への届出や銀行融資の審査などさまざまな場面で提出を求められます。
原本は紛失しないよう金庫等で大切に保管し、必要に応じてコピーやPDFデータを用意しておくと手続きがスムーズです。
電子定款の場合は、データのバックアップを複数箇所に保存しておくと安心です。
定款の記載例|目的・出資・代表社員の書き方
実際に定款を作成する際は、条文形式で記載します。
ここでは代表的な項目の書き方の例を紹介しますので、作成時の参考にするとよいでしょう。
事業目的・出資の記載例
事業目的は「第◯条 当会社は、次の事業を営むことを目的とする。」に続けて、各事業を号立てで列挙する形式が一般的です。
最後の号に「前各号に附帯する一切の事業」と加えておくと、個別列挙していない関連業務もカバーしやすくなります。
出資に関する条文は「第◯条 社員の出資の目的及びその価額は次のとおりとする。」に続けて、各社員の氏名と出資額を「金銭 金〇〇円」のように具体的に記載します。
現物出資を行う場合は、出資する財産の内容もあわせて明記する必要があります。
代表社員の記載例と注意点
社員が複数いる合同会社で特定の社員を代表社員とする場合は、「第◯条 当会社の代表社員は、社員の互選によってこれを定める。」といった条文を相対的記載事項として盛り込みます。
この定めがないと、原則として業務執行社員全員が会社を代表する立場になります。
定款で業務執行社員を限定していない場合は、社員全員が業務執行社員となるため、結果として社員全員が代表権を持つことになる点に注意しましょう。
これらはあくまで一般的な記載例であり、事業内容や社員構成によって適切な文言は異なります。
実際の作成にあたっては、司法書士など専門家に内容を確認してもらうと安心です。
定款変更が必要になるケースと変更方法
会社設立後、事業内容や組織体制が変わると、定款の変更が必要になることがあります。
変更を怠ったまま登記内容と定款の記載が食い違うと、後の手続きで支障が出ることがあるため注意しましょう。
定款変更が必要になる主なケース
次のような場合は、定款の変更が必要になります。
- 商号や本店所在地を変更する場合
- 事業目的を変更する場合
- 社員を新たに加入させる場合
- 出資額を変更する場合
これらは登記事項に該当することが多いですが、必ずしも一致するとは限りません。
たとえば、新たに加入した社員が業務執行社員でない場合は社員加入の変更登記は不要です。
出資額を変更しても登記された資本金の額が変わらなければ資本金の変更登記は不要となることがあります。
一方、商号や事業目的の変更は、定款変更・変更登記の両方が必要です。
複数の変更が重なる場合は、まとめて手続きを進めると費用や手間を抑えやすいケースもあります。
定款変更の手続きの流れ
合同会社の定款変更には、原則として総社員の同意が必要です。
株式会社のような株主総会決議や公証役場での再認証は不要なため、株式会社に比べると変更の手続き自体は簡素な傾向にあります。
ただし、変更内容によっては法務局への変更登記が必要になり、登録免許税などの費用が発生します。
定款変更の要否や手続きの進め方に迷った場合は、司法書士に確認しながら進めると、登記漏れや記載ミスを防ぎやすくなる点がメリットです。
まとめ
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
合同会社の定款は、目的・商号・本店の所在地など6つの絶対的記載事項を含め、正確に作成する必要がある書類です。
相対的記載事項や任意的記載事項もあわせて活用すれば、自社の運営ルールをより明確にできます。
定款は公証役場での認証が不要な分、記載ミスに自分では気づきにくいため、作成後は司法書士や税理士など専門家に確認してもらうことをおすすめします。
よくある質問(FAQ)
Q. 合同会社の定款に必ず記載しなければならない項目は何ですか?
目的・商号・本店の所在地・社員の氏名または名称および住所・社員の全部を有限責任社員とする旨・出資の目的およびその価額の6項目です。これらは絶対的記載事項と呼ばれ、1つでも欠けると定款が無効になります。
Q. 合同会社の定款は公証役場の認証が必要ですか?
不要です。株式会社は定款認証が必須ですが、合同会社は公証役場の認証を受けなくても法的に有効な定款として扱われます。
Q. 定款の事業目的は後から変更できますか?
変更は可能ですが、定款変更の手続きと費用が発生する点に留意しましょう。将来行う可能性のある事業は、設立時の定款にあらかじめ含めておくと手間を省けるケースが多いです。
Q. 定款の本店所在地はどこまで詳しく書くべきですか?
「〇〇県〇〇市」のように最小行政区画までの記載にとどめておくのが一般的です。番地まで記載すると、同一市区町村内での移転でも定款変更が必要になることがあります。
Q. 決算期はどう決めればよいですか?
自由に決められますが、繁忙期や納税資金、消費税の免税期間などを踏まえて総合的に判断します。設立1期目をできるだけ長く確保したい場合は、設立月の前月を決算月にするのが一般的です。
Q. 定款作成は自分でやっても大丈夫ですか?
手順に沿えば自分で作成できますが、記載内容に誤りがあると法人口座の開設や融資審査に影響することがあります。不安がある場合は司法書士や税理士に確認してもらうことをおすすめします。
Q. 電子定款と紙の定款はどちらがおすすめですか?
収入印紙代4万円がかからない電子定款の方が、費用を抑えたい場合には向いているといえるでしょう。パソコンや電子証明書の準備が難しい場合は、司法書士に電子定款の作成を依頼する方法もあります。
本記事は税理士法人経営サポートプラスアルファが監修しています。会社設立や税務に関する個別のご相談は、当法人までお気軽にお問い合わせください。
監修:税理士法人経営サポートプラスアルファ
本記事は税理士法人経営サポートプラスアルファが運営する「会社設立プロ」編集部が、一次情報をもとに作成しています。
 会社設立の依頼先は
