



個人事業主の決算月は、法律により毎年12月に固定されています。
法人と混同しやすいポイントのため、まず結論を押さえたうえで、決算から確定申告までの実務の流れを順番に確認していきましょう。
📋 この記事で分かること
- 個人事業主の決算月が12月に固定されている理由
- 決算から確定申告までの具体的な流れ
- 青色申告と白色申告で作成する決算書類の違い
- 決算時に見落としやすい3つの注意点
- 法人化すると決算月を自由に選べるようになること
目次
個人事業主の決算月は12月に固定されている
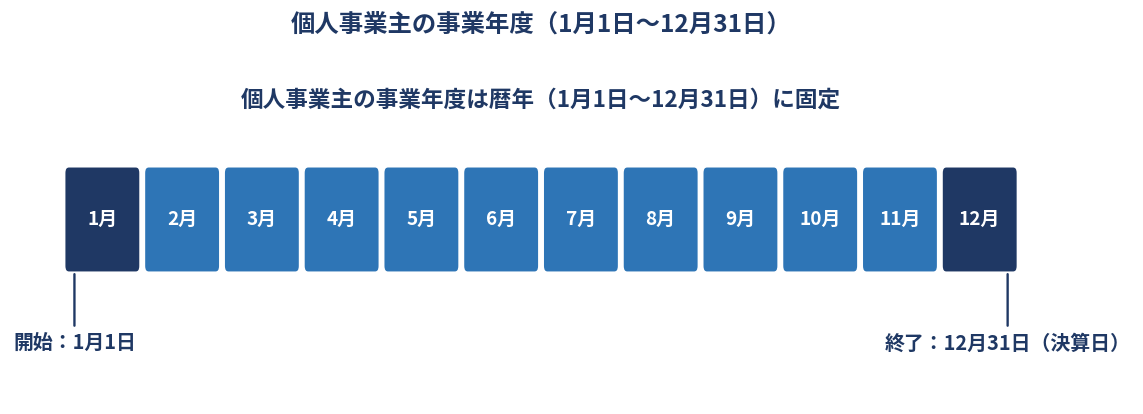
個人事業主は、法人のような「事業年度」を自由に設定するのではなく、所得税法により1月1日から12月31日までを「年分」として所得を計算します。
法人のように定款で決算月を自由に設定することはできず、原則としてすべての個人事業主が12月を決算月に相当する区切りとして扱うのです。
「決算月はいつがいい?」と法人の感覚で検索すると混乱しやすいポイントですが、個人事業主に関しては「選ぶ」という発想自体が当てはまらない点をまず理解しておく必要があります。
開業した時期がいつであっても、その年の12月31日がその年分の区切りとなり、翌年からは通常どおり1月1日から12月31日までのサイクルで決算・確定申告が必要です。
例えば10月に開業した場合、その年分の確定申告では、原則として開業後から12月31日までの事業上の取引を集計することとされています。
開業前に支出した費用が開業費などに該当する場合もあるため、「対象期間は単純に3か月だけ」と捉えず、年分単位で考えることが大切です。
この点を理解していないと、「開業日を基準に1年間の期間を考えればよい」と誤解し、確定申告の対象期間を間違えてしまうことがあるため注意が必要です。
出典:国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」
【参考】ここが法人化の分岐点!個人事業主が法人化する最適なタイミングを解説します!!
なぜ個人事業主は決算月を選べないのか
所得税は暦年(1月1日〜12月31日)を単位として所得を計算する仕組みになっているためです。
会社の場合は法人税法上、事業年度を定款で自由に定められますが、個人の所得税は国民全体で統一された期間で計算する必要があるため、暦年課税という仕組みが採用されています。
この違いから、個人事業主が「決算月を自分の都合で変更したい」と考えても、税法上その選択肢は用意されていません。
仮に開業した時期が年の途中であっても、最初の年分は開業日から12月31日までを対象として集計し、以降は毎年1月1日から12月31日までが1つの年分になります。
- 所得税は暦年(1月1日〜12月31日)単位で計算する仕組みになっている
- 給与所得者の年末調整が暦年単位で行われているのと同じ考え方に基づいている
- 事業所得・給与所得・不動産所得などを合算して1年間の総所得として計算するため、事業だけを切り出せない
- 複数の事業を営んでいても、決算月はすべて12月で統一される
この仕組みは、給与所得者の年末調整が暦年単位で行われているのと同じ考え方に基づいています。
個人の所得は事業所得だけでなく給与所得・不動産所得なども合算して1年間の総所得として計算されるため、事業だけを切り出して独自の決算月を設定することが制度上想定されていません。
複数の事業を営んでいる場合でも、決算月はすべて12月で統一され、事業ごとに異なる決算月を設定することはできない点もあわせて押さえておきましょう。
個人事業主の決算から確定申告までの流れ
決算月が12月に固定されている以上、個人事業主は年末から翌年3月にかけて、決算・確定申告の作業を時系列で進めていくことになります。
次の3つのステップに沿って準備を進めると、抜け漏れなく作業を終えられます。
- 棚卸・帳簿の整理(12月中)
- 青色申告・白色申告の決算書類の作成
- 確定申告書の提出・納税(翌年2月16日〜3月15日)
| 時期 | 作業内容 |
|---|---|
| 12月中 | 棚卸の準備、未処理取引の確認、売掛金・買掛金・預金残高の照合 |
| 12月31日現在 | 在庫の数量・状態を確認し、棚卸表を作成 |
| 翌年1月〜2月 | 決算整理仕訳、減価償却、家事按分、青色申告決算書・収支内訳書の作成 |
| 原則翌年2月16日〜3月15日 | 所得税の確定申告書の提出・納税(期限が休日等の場合は翌開庁日) |
| 原則翌年3月31日まで | 消費税の確定申告・納付(課税事業者の場合、期限が休日等の場合は翌開庁日) |
| 原則8月・11月 | 個人事業税の納付(該当者のみ。実際の期限は都道府県からの納税通知書で確認) |
棚卸・帳簿の整理(12月中の準備〜12月31日現在の棚卸)
在庫を扱う事業の場合、12月31日現在の棚卸資産(商品・原材料等)の数量と金額を確認する棚卸作業が必要です。
売掛金・買掛金・預金残高の照合や未処理取引の確認は12月中から前倒しで進め、実際の在庫確認は12月31日時点で行うのが基本の流れです。
売上原価は「年初の棚卸高+年間の仕入高-年末の棚卸高」で計算されるため、棚卸を正確に行わないと売上原価、ひいては所得金額が正しく計算できません。
あわせて、年間の帳簿(現金出納帳・売掛帳・買掛帳など)に記載漏れがないかを確認し、経費の計上漏れがないかを見直しておくことが大切です。
- 12月末時点の棚卸資産(商品・原材料等)の数量と金額を確認する
- 年間の帳簿(現金出納帳・売掛帳・買掛帳など)に記載漏れがないか確認する
- レジの現金残高と帳簿残高が一致しているかを月次で確認する(現金商売の場合)
棚卸を含む年末の作業は、年間を通じて最も工数がかかる時期です。
日頃から会計ソフトなどでこまめに記帳しておくことで、年末にまとめて処理する負担を軽減できます。
現金商売の場合は、レジの現金残高と帳簿残高が一致しているかを月次で確認しておくと、年末の突き合わせ作業がスムーズになります。
青色申告と白色申告で作成する決算書類の違い
青色申告特別控除には65万円・55万円・10万円の3区分があり、それぞれ要件が異なる点に注意が必要です。
65万円・55万円控除は正規の簿記(複式簿記)による記帳と、貸借対照表・損益計算書の添付が必要ですが、10万円控除は簡易な記帳でも適用が可能です。
白色申告の場合は、比較的簡易な収支内訳書の作成のみで済みますが、青色申告のような特別控除は適用されません。
事業規模や記帳の手間を踏まえて、どちらの方式を選ぶかを検討する必要があります。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 作成書類 | 青色申告決算書(65万円・55万円控除は貸借対照表・損益計算書、10万円控除は損益計算書中心) | 収支内訳書 |
| 記帳方式 | 65万円・55万円控除は正規の簿記(複式簿記)、10万円控除は簡易な記帳も可 | 簡易な記帳 |
| 特別控除 | 最大65万円(要件を満たさない場合55万円・10万円) | なし |
65万円の控除を受けるには、正規の簿記による記帳・貸借対照表の添付だけでは足りません。
e-Taxによる電子申告か優良な電子帳簿保存のいずれかの要件を満たす必要があり、これらを満たさない場合は控除額が55万円に下がります。
10万円控除は、簡易な記帳のみで貸借対照表の添付が不要です。
青色申告の適用を受けるには、原則としてその年の3月15日までに「所得税の青色申告承認申請書」を税務署へ提出しておく必要があります。
青色申告には特別控除以外にも、赤字を翌年以降3年間繰り越せる純損失の繰越控除や、家族への給与を経費にできる青色事業専従者給与といった制度が魅力です。
事業規模がある程度大きくなった段階では青色申告を選択するメリットが大きくなる傾向があります。
出典:国税庁「No.2072 青色申告特別控除」、国税庁「A1-8 所得税の青色申告承認申請手続」
確定申告書の提出・納税(翌年2月16日〜3月15日)
確定申告の期限は原則として翌年2月16日から3月15日までです。期限を過ぎると無申告加算税や延滞税が課される可能性があるため、余裕を持って準備しましょう。
決算書の作成が終わったら、確定申告書を作成し、原則として翌年2月16日から3月15日までの期間内に税務署へ提出します。
あわせて、算出された所得税を納付します。
e-Taxを利用したオンライン申告のほか、税務署窓口や郵送での提出も可能です。
申告期限を過ぎると、無申告加算税や延滞税が課される可能性があるため、余裕を持ったスケジュールで準備を進めることが重要です。
なお、申告・納付期限が土日祝日等に当たる場合は、翌開庁日が期限になります。
所得税の納付とあわせて、消費税の課税事業者に該当する場合は消費税の確定申告・納付も必要とされます。
また、個人事業税が発生する場合は、原則として8月と11月の年2回に分けて納付する仕組みになっており、所得税とは異なるスケジュールで管理しなければなりません。
実際の納期限は都道府県から届く納税通知書に記載されるため、通知書の内容にあわせて資金を準備しましょう。
複数の税目の納付時期が重なる時期でもあるため、資金繰りに余裕を持たせておくことをおすすめします。
決算時に見落としやすい3つの注意点
決算・確定申告の作業では、次の3つの点でミスや計上漏れが起きやすいため、あらかじめ確認しておきましょう。
いずれも一度誤ると修正申告が必要になる可能性があるため、決算作業の際に必ずチェックすることをおすすめします。
- 減価償却費の計上漏れ
- 棚卸資産(在庫)の計上漏れ
- 帳簿・書類の保存期間の不備
減価償却費の計上漏れ
パソコンや車両など、取得価額が10万円以上の固定資産は、原則として耐用年数に応じて減価償却費を計上する必要があります。
一括で経費計上できると誤解し、減価償却の処理を忘れてしまうケースが見られるのです。
中古資産の耐用年数の計算など、判断に迷う場合は税理士に確認することをおすすめします。
青色申告者のうち一定の中小事業者は、少額減価償却資産の特例を利用し、対象となる減価償却資産の取得価額を一括でその年の経費に計上が可能です。
2026年度税制改正により、2026年4月1日以後に取得等をする資産については対象となる取得価額が30万円未満から40万円未満に引き上げられました。
この特例には年間合計300万円までという上限が設けられているため、高額な設備投資を行った年は特例の適用範囲を事前に確認しておく必要があります。
なお、取得価額が10万円以上20万円未満の減価償却資産については、3年間で均等償却できる一括償却資産の制度を選択できるかもしれません。
減価償却の計算を誤ると、複数年にわたって所得金額の計算に影響が及ぶため、初年度の処理は特に慎重に行うことが望ましいといえます。
出典:国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の必要経費算入の特例」、国税庁「No.2100 減価償却のあらまし」
棚卸資産(在庫)の計上漏れ
年末時点で売れ残っている商品や原材料は、経費ではなく資産(棚卸資産)として計上する必要があります。
仕入れた分をすべて経費にしてしまうと、所得金額が実態より少なく計算され、後の税務調査で修正を求められる可能性があります。
棚卸は毎年12月末に必ず実施する習慣をつけておきましょう。
棚卸資産の評価方法には、最終仕入原価法や先入先出法など複数の方式があり、税務署へ届出をしていない場合は原則として最終仕入原価法で評価することになります。
評価方法によって年末の棚卸資産の金額が変わり、結果として所得金額にも影響するため、事業内容に合った評価方法を選び、必要な届出を済ませておくことが望ましいといえます。
帳簿・書類の保存期間
青色申告者は、帳簿を原則として7年間、請求書や領収書などの書類を5年から7年間保存する義務があります。
白色申告者についても、収入金額や必要経費を記載した帳簿を7年間、その他の書類を5年間保存しなければなりません。
帳簿や証憑を保存していない場合、税務調査で取引の事実や必要経費への該当性を十分に説明できなくなるのです。
結果、経費の計上が認められないなど不利な取扱いにつながりかねません。
紙での保存が原則ですが、一定の要件を満たせば電子帳簿保存法に基づき、帳簿や書類をデータで保存することも認められています。
電子取引によって受け取った請求書や領収書については、原則として電子データのまま保存することが義務化されている点にも注意が必要です。
保存方法に迷う場合は、税理士や国税庁の相談窓口へ確認することをおすすめします。
法人化すれば決算月(事業年度)を自由に選べる
個人事業主とは異なり、法人は定款で事業年度を自由に定めることができ、決算月を繁忙期以外の月に設定するといった調整が可能になります。
事業が拡大し、確定申告の事務負担や税負担が重くなってきたタイミングで法人化を検討する個人事業主は少なくありません。
法人化する場合は、決算月の選び方に加えて、消費税の取り扱いや社会保険加入義務など個人事業主とは異なる論点が生じます。
法人化を検討する段階で税理士に相談し、事業年度の設計まで含めて準備を進める流れがおすすめです。
例えば、繁忙期の直後を決算月に設定すれば、決算作業に集中しやすくなり、逆に繁忙期の直前を決算月にしてしまうと、決算業務と本業のピークが重なって負担が大きくなることがあります。
個人事業主のうちから自社の繁忙期・閑散期のパターンを把握しておくと、法人化した際の決算月選びをスムーズに進めやすくなるでしょう。
【参考】決算月はいつがいい?決め方は?決算月を決める際のポイントを解説!
【参考】個人事業主は会社設立すべき?それぞれのメリット・デメリットや違い、やるべきことなどを紹介
まとめ
この記事では「個人事業主の決算月はいつ」について解説しました。
押さえておきたいポイントは次のとおりです。
- 個人事業主の決算月は12月に固定されている
- なぜ個人事業主は決算月を選べないのか
- 個人事業主の決算から確定申告までの流れ
- 決算時に見落としやすい3つの注意点
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
よくある質問(FAQ)
Q. 個人事業主は決算月を自由に選べますか?
いいえ、選べません。
個人事業主の事業年度は所得税法により1月1日から12月31日までと定められており、法人のように決算月を自由に設定することはできません。
Q. 個人事業主の確定申告はいつまでに行えばよいですか?
原則として、翌年2月16日から3月15日までの期間内に確定申告書を提出し、所得税を納付する必要があります。
期限を過ぎると加算税や延滞税が発生する可能性があります。
Q. 青色申告と白色申告では決算書類にどんな違いがありますか?
青色申告特別控除には65万円・55万円・10万円の3区分があり、65万円・55万円控除は正規の簿記(複式簿記)による損益計算書・貸借対照表の作成が必要ですが、10万円控除は簡易な記帳でも適用可能です。
白色申告は簡易な収支内訳書のみで済みますが、特別控除は適用されません。
Q. 決算でよくある計上漏れにはどのようなものがありますか?
減価償却費の計上漏れと、棚卸資産(在庫)の計上漏れが代表的です。
いずれも所得金額の計算に直接影響するため、毎年の決算で必ず確認する必要があります。
Q. 個人事業主の帳簿や書類はどれくらいの期間保存する必要がありますか?
青色申告者は帳簿を原則7年間、書類は5年から7年間の保存が必要です。
白色申告者も帳簿を7年間、その他の書類を5年間保存する義務があります。
Q. 法人化すると決算月はどうなりますか?
法人化すると、定款で事業年度を自由に定められるようになり、繁忙期を避けた月を決算月に設定できます。
法人化を検討する際は、決算月の設計もあわせて税理士に相談しておくと安心です。
Q. 年の途中で開業した場合、決算月はどうなりますか?
年の途中で開業した場合も、決算月は12月のままです。
開業日から12月31日までを最初の年分として集計し、翌年からは1月1日から12月31日までの通常のサイクルで決算・確定申告を行います。
 会社設立の依頼先は
