




有限会社は2006年施行の会社法により新設が廃止され、既存会社のみ特例有限会社として存続します。
📋 この記事で分かること
- 有限会社とは?廃止前の基本的な制度
- 有限会社が廃止された理由と経緯
- 今ある有限会社(特例有限会社)の法的な位置づけ
- 有限会社と株式会社の主な違い
- 有限会社のままでいるメリット・デメリット
- 株式会社へ移行するメリット・デメリット
- 株式会社への移行手続きと費用
目次
有限会社とは?廃止前の基本的な制度のおさらい
有限会社は、かつて中小規模の事業者向けに設けられていた会社形態です。
株式会社より少ない資本金・役員数で設立できる点が特徴でした。
設立時の資本金は300万円、役員は取締役1名から可能
| 項目 | 旧有限会社 | 旧株式会社 |
|---|---|---|
| 最低資本金 | 300万円以上 | 1,000万円以上 |
| 取締役 | 1名以上 | 3名以上 |
| 監査役 | 任意 | 1名以上必要 |
| 持分・株式の譲渡 | 原則、社員以外への譲渡制限あり | 原則自由(定款で制限可) |
旧有限会社法のもとでは、資本金300万円以上、取締役1名以上という比較的緩やかな条件で設立できました。
株式会社の設立には当時、資本金1,000万円以上が必要だったため、小規模事業者の多くが有限会社を選んでいたのです。
当時の株式会社は取締役3名以上・監査役1名以上が必要とされ、機関設計のハードルも有限会社より高いものでした。
こうした背景から、家族経営や個人経営に近い小規模事業者の多くが有限会社を選択していました。
【参考】株式会社とは?仕組み・合同会社との違い・メリットデメリット・設立方法を解説
株式の譲渡や機関設計に制約があった
有限会社の持分(株式に相当するもの)は、原則として社員以外への譲渡が制限されていました。
取締役会は設置できず、監査役の設置も任意で、株式会社に比べて機関設計がシンプルだった点も特徴です。
有限会社はなぜ廃止になったのか
結論として、有限会社は2006年5月1日に施行された会社法により、新規設立ができなくなりました。
会社法の制定にあわせて有限会社法が廃止されたためです。
それ以前から存在していた有限会社は、廃止されたわけではなく「特例有限会社」として存続しています。
2006年の会社法施行で有限会社法が廃止
2006年の会社法施行により、それまで別々の法律で規定されていた株式会社と有限会社の制度が一本化されました。
この法改正にともない、有限会社法は廃止され、新たに有限会社を設立することはできなくなっています。
株式会社の最低資本金制度撤廃が背景
有限会社が選ばれていた大きな理由の一つは、株式会社より低い資本金(300万円)で設立できる点でした。
会社法施行により株式会社の最低資本金制度が撤廃され、資本金1円からでも株式会社を設立できるようになっています。
これにより、有限会社という制度自体の必要性が薄れたことが廃止の背景にあるでしょう。
あわせて、株式会社でも取締役会を置かない簡素な機関設計が選べるようになりました。
株式会社と有限会社の制度上の違いが縮小し、会社類型を株式会社に一本化する形で有限会社法が廃止されています。
【参考】株式会社の設立に必要な資本金の最低額は?意識すべき決め方を解説
今ある有限会社はどうなる?特例有限会社として存続
2006年5月時点で存在していた有限会社は、廃業する必要はなく「特例有限会社」として事業を継続できます。
名称に「有限会社」を使い続けられる点が特徴です。
特例有限会社は「有限会社」の商号を使い続けられる
特例有限会社は、商号中に「有限会社」の文字を使用することが法律上義務付けられています。
株式会社へ変更しない限り、この商号を使い続けることが可能です。
特例有限会社が株式会社の名称を用いた広告や契約書を取り交わすことは認められていません。
商号は登記事項証明書のとおりに正確に使用する必要があり、取引先との契約書作成時にも注意が必要です。
法律上は株式会社とみなされる
特例有限会社は、会社法上は株式会社の一種として扱われます。
ただし、役員の任期や決算公告の義務など、従来の有限会社に近い特例が適用される点が異なるのです。
特例有限会社は取締役会を設置できず、取締役と、任意に設置する監査役による簡素な機関構成が維持されているのが特徴です。
あえて有限会社の商号を維持し、決算公告や役員任期管理の手間を避ける経営判断をしている会社も少なくありません。
有限会社(特例有限会社)と株式会社の違い
有限会社と株式会社では、役員任期・決算公告・機関設計などの点で違いがあります。
全体像を比較表で確認しましょう。
| 項目 | 特例有限会社 | 株式会社 |
|---|---|---|
| 取締役の任期 | 制限なし | 原則2年(非公開会社は定款により最長10年) |
| 監査役の任期 | 制限なし | 原則4年(非公開会社は定款により最長10年) |
| 決算公告義務 | なし | あり |
| 最低資本金 | 制限なし(新設は不可) | 制限なし(1円から可) |
| 組織再編(合併等) | 存続会社・承継会社になれない | 可能 |
| 株式交換・株式移転・株式交付 | できない | 可能 |
| みなし解散(12年間登記なし) | 対象外 | 対象になり得る |
役員任期・決算公告の違い
株式会社は取締役の任期を原則2年、監査役の任期を原則4年とし、任期満了ごとに重任登記が必要です。
また毎期の決算公告も義務付けられています。
特例有限会社にはこれらの義務がなく、事務負担が軽い点が特徴です。
組織再編・資金調達面での違い
特例有限会社は、吸収合併の存続会社や吸収分割の承継会社になることができず、株式交換・株式移転・株式交付の当事会社にもなれません。
一方、吸収合併の消滅会社になることや、株式譲渡・事業譲渡によるM&Aは特例有限会社のままでも行えます。
採用する組織再編・M&Aの手法によっては、事前に株式会社への移行が前提になります。
有限会社のままでいるメリット
有限会社のままでいる主なメリットは、役員任期の管理が不要な点と、決算公告義務がない点です。
事務負担やコストを抑えたい会社に向いています。
- 役員任期の登記(重任登記)が不要
- 決算公告義務がなく、官報掲載費用もかからない
役員任期の登記が不要
株式会社では役員の任期満了ごとに重任登記が必要で、変更登記を怠ると過料の対象になる場合があります。
特例有限会社は役員任期の定めがないため、この管理の手間がかかりません。
決算公告義務がない
株式会社は毎期の決算公告が義務付けられており、官報公告の場合は掲載費用が発生します。
決算公告を官報で行う場合、掲載料の目安は数万円程度とされています。
特例有限会社にはこの義務がなく、公告にかかる費用と手間を毎期節約できます。
決算公告義務がない点は、事務コストを抑えたい会社にとって有限会社を維持する大きな理由になります。
有限会社のままでいるデメリット
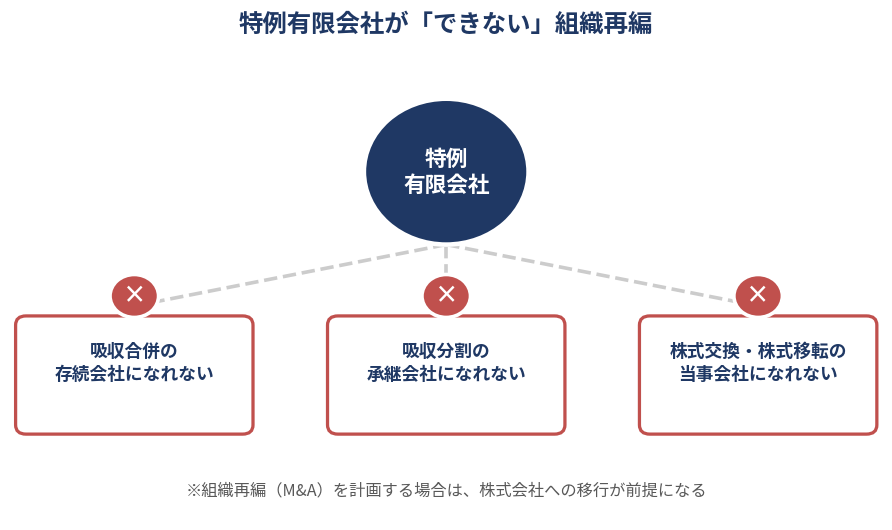
有限会社のままでいる主なデメリットは、組織再編ができない点と、対外的な印象で不利になる場合がある点です。
- 吸収合併の存続会社・吸収分割の承継会社になれない
- 株式交換・株式移転の当事会社になれない
- 「古い会社」という印象を持たれることがある
組織再編(合併・株式交換等)ができない
前述のとおり、特例有限会社は吸収合併の存続会社・吸収分割の承継会社になれず、株式交換・株式移転・株式交付もできません。
将来的にこうした組織再編を予定している場合は、事前に株式会社への移行を検討する必要があります。
なお、吸収合併の消滅会社になることや、株式譲渡・事業譲渡によるM&Aであれば、株式会社に移行せずに行うことも可能です。
【参考】有限会社と合同会社の違い?どっちが良い?比較や設立時の注意点などを解説!
「古い会社」という印象を持たれることがある
有限会社という名称から、規模の小さい古い会社という印象を持たれる場合があります。
特に新規の取引先や採用活動において、株式会社への移行を検討する材料になりがちです。
株式会社へ移行するメリット・デメリット
株式会社への移行は、対外的な信用力の向上と機関設計の柔軟化がメリットですが、役員任期管理や決算公告義務の発生というデメリットもあわせて生じる点に注意が必要です。
移行のメリット(信用力・機関設計の柔軟性)
株式会社に商号を変更すると、株式交換・株式移転・株式交付を含む組織再編が可能になります。
結果、M&Aや資金調達の選択肢が広がるのです。
取締役会や監査役の設置など、機関設計の自由度も高まります。
【参考】会社設立の種類は?今からするなら株式会社か合同会社がいい?
移行のデメリット(役員任期・決算公告義務の発生)
移行後は株式会社としての義務を負うため、役員任期ごとの重任登記と、毎期の決算公告が必要になります。
休眠会社は12年間登記がないとみなし解散の対象になる規定も、株式会社として適用されます。
株式会社へ移行する手続きと費用
株式会社への移行は、定款変更・株主総会決議・登記申請という流れが一般的です。
移行すると特例有限会社には戻れない点に注意が必要です。
商号変更決議から登記申請までの流れ
株式会社への移行は、次の流れで進めます。
- 新しい定款を作成する
- 総株主の半数以上、かつ総株主の議決権の4分の3以上に当たる多数の賛成という特別決議で、商号中に「株式会社」の文字を用いる定款変更を決議する
- 決議後2週間以内に、株式会社の設立登記と特例有限会社の解散登記を同時に法務局へ申請する
主な必要書類は次のとおりです。
- 変更後の定款
- 株主総会議事録
- 株主リスト
- 株式会社設立登記申請書・解散登記申請書
役員の変更有無や申請方法によっては、就任承諾書・印鑑証明書・本人確認証明書などが追加で必要になる場合があります。
なお、印鑑届書の提出はオンライン申請の場合は任意です。
出典:法務省「オンラインによる印鑑の提出又は廃止の届出について」
移行にかかる登録免許税
株式会社の設立登記にかかる登録免許税は資本金の額の0.15%(最低3万円)、特例有限会社の解散登記は一律3万円です。
両方をあわせると、登録免許税だけで最低6万円が必要になります。
| 登記の種類 | 登録免許税 |
|---|---|
| 株式会社の設立登記 | 資本金の額の0.15%(最低3万円) |
| 特例有限会社の解散登記 | 一律3万円 |
| 合計(最低額) | 最低6万円 |
司法書士へ依頼する場合は、別途代行手数料がかかります。
移行の要否を判断する際は、将来の資金調達方針や事業承継の計画、対外的な信用力をどこまで重視するかを総合的に検討することが重要です。
迷う場合は、司法書士や税理士に相談したうえで判断することをおすすめします。
移行手続きは解散登記と設立登記を同時申請する特殊な手続きです。司法書士への依頼を検討しましょう。
まとめ
この記事では「有限会社はなぜ廃止になったか」について解説しました。
押さえておきたいポイントは次のとおりです。
- 有限会社とは?廃止前の基本的な制度のおさらい
- 有限会社はなぜ廃止になったのか?結論
- 今ある有限会社はどうなる?特例有限会社として存続
- 有限会社(特例有限会社)と株式会社の違い
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
よくある質問(FAQ)
Q. 有限会社は今も新しく作れますか?
A. 作れません。2006年5月の会社法施行により有限会社法が廃止され、新規設立はできなくなりました。
Q. 今ある有限会社はいつまで存続できますか?
A. 期限の定めはありません。特例有限会社として、廃止や株式会社への移行をしない限り事業を継続できます。
Q. 有限会社から株式会社への移行は義務ですか?
A. 義務ではありません。特例有限会社のまま事業を続けることも可能です。
組織再編の予定がなければ、無理に移行する必要はありません。
Q. 株式会社への移行にかかる費用はいくらですか?
A. 登録免許税だけで最低6万円が必要です。設立登記(資本金の0.15%、最低3万円)と解散登記(一律3万円)の合計です。
Q. 有限会社から合同会社への変更もできますか?
A. 変更できます。特例有限会社は法律上株式会社として扱われるため、株式会社から合同会社への組織変更という手続きで移行できます。ただし株式会社への商号変更とは別の手続きで、組織変更計画の作成・総株主の同意・債権者保護手続きなどが必要です。
Q. 有限会社のままだと事業承継やM&Aに支障がありますか?
A. 吸収合併の存続会社・吸収分割の承継会社や、株式交換・株式移転・株式交付の当事会社になれないため、M&Aの手法によっては株式会社への移行が前提になる場合があります(株式譲渡・事業譲渡によるM&Aは移行せずに行えます)。
監修:税理士法人経営サポートプラスアルファ
 会社設立の依頼先は
