

企業生存率とは、設立から一定期間後も事業を続けている企業の割合を示す統計指標です。
会社設立を検討する際は、生存率の実態と生き残るための対策を正しく理解しておくことが欠かせません。
📋 この記事で分かること
- 企業生存率の定義と統計データを読むときの注意点
- 中小企業庁データで確認できる創業後1〜5年の生存率推移
- 10年以降の生存率について断定できない理由
- 休廃業・解散の最新動向(2025年データ)と後継者不在の実態
- 個人事業主と法人で廃業に関する考え方がどう違うか
- 生存率が低い企業・生き残る企業に共通する特徴
- 会社設立後に生存率を高めるための具体策
目次
企業生存率とは?統計データの読み方と注意点
企業生存率とは、開業した企業のうち一定期間後も事業を継続している割合を示す指標です。
算出方法や母集団によって数値が大きく変わる点に注意が必要です。
続けて、定義と統計を読むときの注意点を確認します。
企業生存率の定義と算出方法
企業生存率は、ある年に設立された企業の集団を追跡し、一定年数後に事業を継続している企業の比率を算出したものです。
集計対象を法人全体とするか、特定業種・特定規模の事業所に絞るかによって、同じ「生存率」でも数値は大きく異なります。
中小企業庁の中小企業白書では、株式会社帝国データバンクの企業データベース「COSMOS2」を再編加工しています。
これにより、創業年別の企業生存率を算出したものです。
この前提を踏まえずに数値だけを比較すると、誤った印象を持ちやすくなります。
生存率データを見るときの注意点
インターネット上には「10年で生存率が1割を切る」といった数値も見られます。
ただし出典が明示されていないケースが多く、鵜呑みにするのは危険です。
- 出典・調査年・対象範囲が明記されているか確認する
- 母集団(法人全体か、特定業種・規模に限定しているか)を確認する
- 中小企業庁も、データベースへの企業登録には一定の時間差があると指摘している
- そのため、実際の生存率よりも高めに算出されている可能性があると注記している
生存率の数値を引用する際は、出典と調査年、対象範囲を確認する姿勢が欠かせません。
【データで見る】創業後の企業生存率の推移
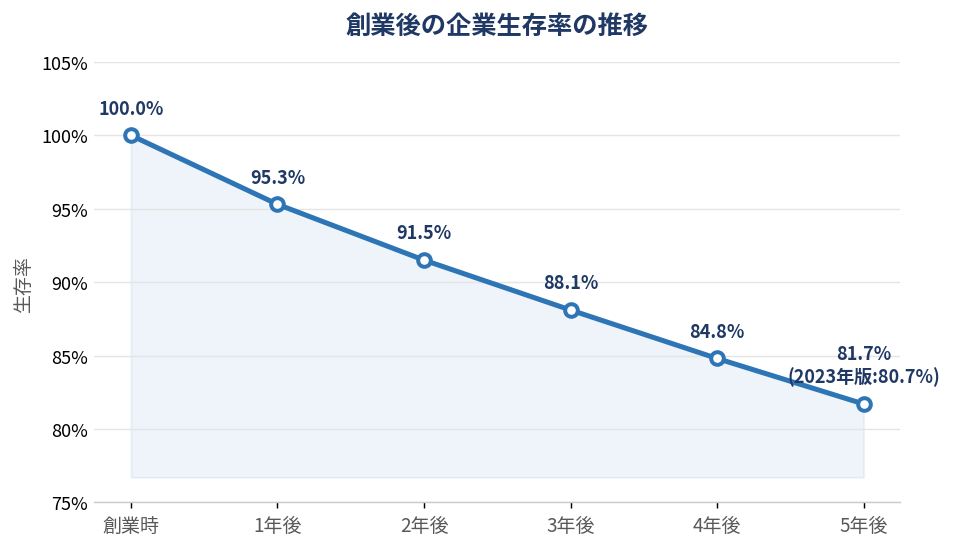
中小企業庁の中小企業白書によると、創業後5年を経過した企業の生存率はおよそ8割です。
ここでは、公的データで確認できる年次推移と、10年以降のデータを扱う際の注意点を見ていきます。
創業1年後〜5年後の生存率(中小企業庁データ)
2017年版中小企業白書のコラム2-1-2図は、株式会社帝国データバンクの「COSMOS2」を再編加工したデータを用いています。
このデータは、創業後の企業生存率を年次別に示したものです。
それによると、創業1年後の生存率は95.3%、3年後は88.1%、5年後は81.7%です。
これとは別に、2023年版の中小企業白書では、帝国データバンクへの委託調査(創業後5年から9年を経過した中小企業が対象)により、創業後5年を経過した企業の生存率が80.7%と示されています。
対象企業や調査の実施年が異なるため、2017年版と2023年版の数値を単純に接続した時系列として扱うことはできませんが、いずれも5年後でおよそ8割という傾向は共通しています。
年次別の推移を表にまとめました(下表は2017年版のデータです)。
| 経過年数 | 生存率 | 出典 |
|---|---|---|
| 創業時 | 100.0% | 中小企業白書2017年版 |
| 1年後 | 95.3% | 中小企業白書2017年版 |
| 2年後 | 91.5% | 中小企業白書2017年版 |
| 3年後 | 88.1% | 中小企業白書2017年版 |
| 4年後 | 84.8% | 中小企業白書2017年版 |
| 5年後 | 81.7% | 中小企業白書2017年版 |
※2023年版中小企業白書では、別の調査(創業後5年から9年を経過した中小企業が対象)による5年後の生存率として80.7%という数値も示されています
10年後以降の生存率をどう考えるか
10年後・20年後・30年後といった長期の生存率は、調査機関や算出方法によって数値の幅が大きくなります。
中小企業庁の2016年版中小企業白書には、帝国データバンクの企業データベースを再編加工した創業後1〜36年の生存率が掲載されており、創業10年後の生存率は約72%とされています。
ただし、これはデータベースに収録された企業のみを対象とした過去の集計であり、2023年版白書が示す5年後80.7%という数値と単純に接続して比較できるものではありません。
「10年後は6.3%」のように、出典や母集団が明確でない数値を日本企業全体の生存率として扱うことは避けるべきです。
インターネット上で見かける「20年で生存率が数%まで下がる」といった数値の多くも、出典や対象業種が明記されていません。
そのため、そのまま採用することは避けるべきです。
参考として、東京商工リサーチの2021年調査では、全国約157万社の平均年齢(業歴)は34.1年でした。
倒産企業の平均寿命は23.8年でした。
長期の生存率を検討する際は、特定の数値だけに頼らず、各種調査データを複数確認したうえで判断することをおすすめします。
休廃業・解散の最新動向―黒字企業も半数を超える
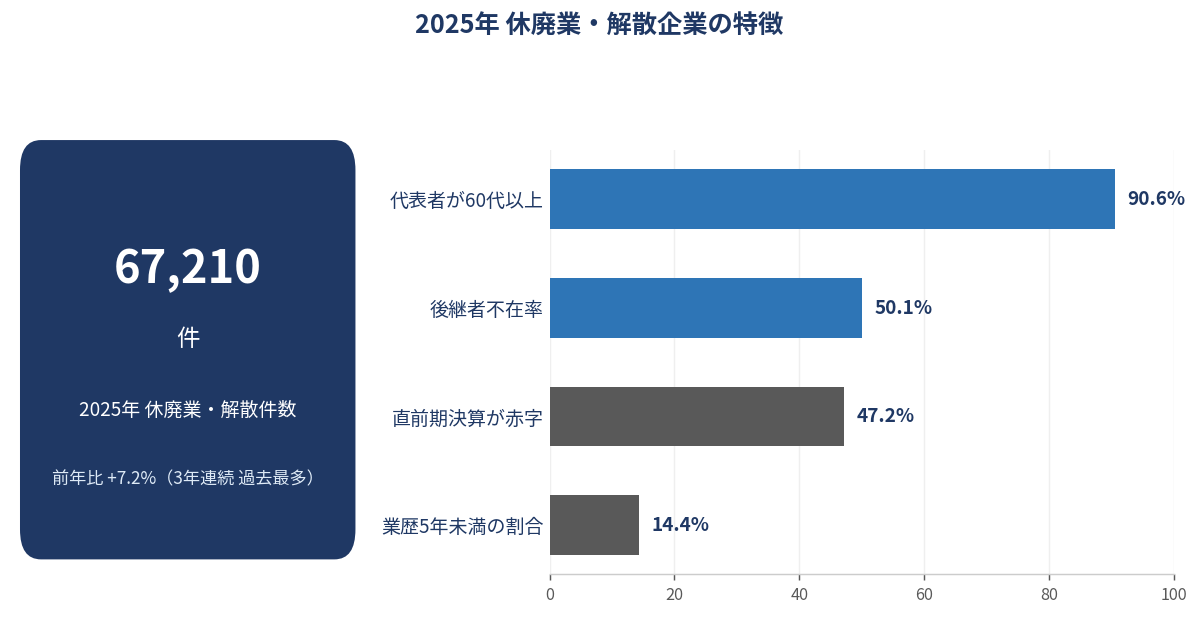
近年は倒産よりも、経営者の高齢化や後継者不在を理由とする休廃業・解散が増加しています。
2025年は3年連続で過去最多を更新しました。
ここでは最新の動向を具体的に見ていきます。
2025年の休廃業・解散は67,210件で3年連続過去最多
東京商工リサーチの調査によると、2025年の休廃業・解散件数は67,210件でした。
前年比7.2%増となり、3年連続で過去最多を更新しました。
同じく東京商工リサーチの集計による2025年の全国企業倒産件数10,300件と合わせると、市場から退出した企業は合計77,510件に達しました。
同調査では、直前期決算が黒字だった企業の割合が52.8%と、休廃業・解散企業の半数を超えています。
調査が始まった2000年以降、黒字率は70%前後で推移していましたが、2021年に初めて60%を下回り、現在は50%台前半で推移しています。
黒字であっても、事業の先行きを見据えて廃業を選ぶ企業が一定数含まれている点が特徴です。
業歴別に見ると、業歴5年未満の企業が休廃業・解散全体の14.4%を占め、前年より2.1ポイント増加しています。
代表者の高齢化と後継者不在の実態
同じ東京商工リサーチの調査では、休廃業・解散した企業の代表者のうち60代以上が90.6%を占め、初めて9割を超えました。
70代が38.6%と最も多く、80代以上も34.0%に達しています。
代表者の平均年齢は74.9歳、中央値は76歳でした。
帝国データバンクが事業承継の状況を分析できる全国約27万社を調査したところ、後継者が「いない」または「未定」の企業は50.1%でした。
前年から2.0ポイント低下し、7年連続で改善が続いていますが、それでも調査対象の半数程度で後継者が決まっていません。
会社設立を検討する段階から、将来の事業承継やM&Aによる出口戦略も視野に入れておくと安心です。
2025年の休廃業・解散動向をまとめると、以下のとおりです。
| 指標 | 数値 | 出典 |
|---|---|---|
| 休廃業・解散件数(2025年) | 67,210件(前年比7.2%増) | 東京商工リサーチ |
| 直前期決算が赤字だった企業の割合 | 47.2% | 東京商工リサーチ |
| 業歴5年未満の割合 | 14.4%(前年比+2.1ポイント) | 東京商工リサーチ |
| 代表者が60代以上の割合 | 90.6% | 東京商工リサーチ |
| 代表者の平均年齢/中央値 | 74.9歳/76歳 | 東京商工リサーチ |
| 後継者不在率 | 50.1% | 帝国データバンク |
開業率・廃業率から見る企業の新陳代謝
【画像挿入:中小企業庁データに基づく開業率・廃業率の推移を示す折れ線グラフ ※雇用保険事業年報の年次系列(2020〜2024年度)を取得後に作成】
中小企業庁の統計では、企業の開業率・廃業率はともに横ばいから微増の傾向にあります。
事業者全体の新陳代謝は緩やかに進んでいます。
ここでは最新の開廃業データと、個人事業主との違いを見ていきましょう。
開業率・廃業率の推移
中小企業庁の2026年版中小企業白書によると、2024年度の開業率は3.8%、廃業率は3.7%でした。
開業率・廃業率は、厚生労働省「雇用保険事業年報」に基づき、雇用保険適用事業所における雇用関係の成立・消滅をそれぞれ開業・廃業とみなして算出されています。
従業員を雇わない1人での開業など、雇用関係を伴わない開廃業は反映されない点に留意が必要です。
開業率・廃業率はいずれも非一次産業の事業所を対象に算出されたもので、法人と個人事業の両方が含まれます。
長期的に見ると開業率・廃業率はともに大きくは変動しておらず、緩やかな新陳代謝が続いている状況です。
個人事業主と法人で廃業の考え方は異なる
個人事業主については、廃業年数別の生存率を示す確立された公的統計が乏しい状況です。
そのため、法人と単純に数値を比較することは適切ではありません。
もっとも、法人の方が社会的信用力が高く、金融機関からの資金調達がしやすいとされています。
一方、個人事業は開業・廃業の手続きが簡易な分、事業をたたむ判断がされやすい傾向があるといわれています。
会社設立を検討する際は、生存率の数値そのものにこだわりすぎないことが大切です。
法人化によって得られる信用力・資金調達力のメリットも踏まえて判断するとよいでしょう。
【参考】個人事業主は会社設立すべき?それぞれのメリット・デメリットや違い、やるべきことなどを紹介
事業継続を難しくする主なリスク
廃業に至る企業には、資金繰りの管理不足や事業計画の甘さ、後継者不在など、共通する課題が見られます。
代表的な3つのリスクを確認します。
- 資金繰りの管理が甘い
- 事業計画・収支計画が甘い
- 後継者不在のまま経営者が高齢化する
資金繰りの管理が甘い
黒字であっても手元資金が不足すると、支払いが滞り事業継続が困難になるケースは少なくありません。
売上や利益だけを見て、資金繰り表を作成していない企業も見られます。
こうした企業は、突発的な支出や入金の遅れに対応できず、資金ショートに陥りやすい傾向があります。
原則として、月次で資金繰りの状況を把握できる体制を整えておくことが重要です。
事業計画・収支計画が甘い
創業時に立てた売上計画や収支計画が楽観的すぎると、想定した売上に届かないまま固定費だけが重くのしかかります。
市場環境や競合の変化を織り込まずに計画を固定してしまうと、軌道修正が遅れ、赤字が慢性化するケースが多いです。
定期的に計画と実績を比較し、早めに見直す仕組みを持つことが望ましいといえます。
後継者不在のまま経営者が高齢化する
前述のとおり、休廃業・解散した企業の代表者は60代以上が9割を超えています。
後継者不在のまま経営を続けた結果、事業をたたむケースが目立ちます。
業績が堅調であっても、承継の準備を先送りにするケースは珍しくありません。
いざというときに、親族内・社内・第三者のいずれにも引き継ぎ先が見つからない事態になりかねません。
早い段階からM&Aや第三者承継も含めて検討しておくことをおすすめします。
事業継続力を高めるための経営管理
長く存続している企業には、継続的な財務管理や独自の強み、複数の顧客基盤といった共通点が見られる傾向があります。
ここでは3つの観点から見ていきましょう。
- 財務管理を継続的に行っている
- 差別化された商品・サービスを持っている
- 顧客基盤と販路を複数持っている
財務管理を継続的に行っている
存続企業の多くは、月次決算や資金繰り表の作成を習慣化し、経営状態を数値で把握しています。
試算表を毎月確認することで、利益や資金の変化に早く気づき、対策を打つまでの時間を短縮できるのです。
税理士など外部の専門家と定期的に数値を確認する体制を持つ企業ほど、資金繰りの悪化に早く対応できるといえるでしょう。
【参考】決算月はいつがいい?決め方は?決算月を決める際のポイントを解説!
差別化された商品・サービスを持っている
価格競争だけに頼らず、独自の技術やサービス品質で選ばれている企業は、景気変動の影響を受けにくい傾向があります。
ニッチな分野に特化することで、大手企業と直接競合しない立ち位置を確保できている点も特徴です。
顧客から選ばれる理由を明確に言語化できている企業ほど、長期的な取引につながりやすいといえます。
顧客基盤と販路を複数持っている
特定の取引先や販路に依存していると、その相手の業績悪化や取引終了が経営に直結しかねません。
複数の顧客層・販路・仕入先を確保している企業は、一部の取引が失われても事業全体への打撃を抑えられます。
オンライン販売や新規エリアへの展開など、販路の分散を進めておくことがリスク軽減につながるといえるでしょう。
会社設立後に生存率を高めるための具体策
生存率を高めるには、資金繰りの可視化と経営計画の定期的な見直し、専門家との継続的な連携が欠かせません。
具体的な3つの対策を紹介します。
- 税理士と顧問契約を結び資金繰りを可視化する
- 経営計画・資金計画を定期的に見直す
- 早期に事業承継・M&Aを選択肢に入れる
税理士と顧問契約を結び資金繰りを可視化する
会社設立の直後から税理士と顧問契約を結んでおくと、記帳や決算だけでなく、月次の財務状況や資金繰りについて相談しやすくなります。
資金繰りの悪化は自社だけでは気づきにくいため、第三者の視点で確認してもらえる体制を持つこと自体に大きな意味があるといえるでしょう。
ただし、専門家との契約が生存率を直接高めるという統計的な根拠が示されているわけではなく、あくまで経営判断を支える手段の一つとして位置づけるのが適切です。
原則として、税務・会計の専門家に早い段階から相談しておくことをおすすめします。
【参考】【税理士が解説】会社設立準備チェックリスト|必要な手続きを詳細解説
経営計画・資金計画を定期的に見直す
創業時の事業計画は、時間の経過とともに市場環境や競合状況とずれが生じます。
半年から1年単位で計画と実績を比較し、必要に応じて売上目標やコスト構造を見直す習慣を持つことが望ましいです。
金融機関からの融資を利用している場合は、返済計画との整合性も併せて確認しておく必要があります。
早期に事業承継・M&Aを選択肢に入れる
後継者不在は廃業の大きな要因となるため、会社設立の段階から将来の承継方法をイメージしておくと安心です。
親族内承継だけでなく、社内の役員・従業員への承継や、第三者へのM&Aも選択肢として検討しておくと、選択の幅が広がります。
事業承継の進め方は、会社の状況によって最適解が異なります。
税理士や中小企業診断士など専門家に早めに相談しておくと安心です。
まとめ:企業生存率のデータを踏まえて経営基盤を整える
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
企業生存率は、中小企業庁の統計で見る限り創業後5年でおよそ8割という水準です。
ただし10年以降の長期データは調査機関により数値の幅が大きく、断定的に語ることはできません。
休廃業・解散の増加や後継者不在といった課題を踏まえると、会社設立後の備えが重要になります。
資金繰りの管理と経営計画の見直しを継続することが欠かせません。
早い段階から税理士などの専門家と連携しておくことも、長く事業を続けるための土台になります。
個別の経営判断に迷う場合は、専門家に相談したうえで対応を検討すると安心です。
よくある質問(FAQ)
Q. 企業生存率とは何ですか?
企業生存率とは、設立された企業のうち一定期間後も事業を継続している割合を示す統計指標です。
中小企業庁の中小企業白書では、帝国データバンクのデータをもとに創業後の年次別生存率が示されています。
算出方法や対象範囲によって数値が変わるため、出典を確認したうえで参照することが大切です。
Q. 創業から5年後の企業生存率はどのくらいですか?
中小企業庁の中小企業白書によると、創業後5年を経過した企業の生存率はおよそ8割です。
2017年版の推計では81.7%、2023年版に示された別の調査(創業後5年から9年を経過した中小企業が対象)では80.7%という数値が示されています。
対象企業や調査年は異なりますが、5年前後で8割程度という傾向はおおむね一致しています。ただし、業種や規模によって実際の数値は変動する点に注意が必要です。
Q. 創業10年後・20年後の生存率も分かりますか?
10年後や20年後の生存率は、調査機関や算出方法によって数値の幅が大きくなります。
中小企業庁の2016年版中小企業白書には、創業10年後の生存率が約72%という数値が掲載されていますが、これは特定のデータベースに収録された企業を対象とした過去の集計であり、近年の白書の数値と単純に比較できるものではありません。
インターネット上で見かける「10年で1割未満」といった具体的な数値の多くは出典が不明なため、各種調査データを複数確認することをおすすめします。
Q. 個人事業主の廃業率は法人より高いのですか?
個人事業主の廃業年数別生存率を示す確立された公的統計は乏しく、法人と単純に比較することは適切ではありません。
一般的には、法人の方が社会的信用力や資金調達力の面で有利とされています。
一方、個人事業は開業・廃業の手続きが簡易な分、廃業判断がされやすい傾向があるといわれています。
Q. 生存率が低い会社にはどのような特徴がありますか?
資金繰りの管理が甘い、事業計画・収支計画が楽観的すぎるといった特徴が共通して見られます。
後継者不在のまま経営者が高齢化している点も共通しています。
特に近年は、経営者の高齢化と後継者不在を理由とする休廃業・解散が増えているのが近年の傾向です。
Q. 会社の生存率を高めるにはどうすればよいですか?
資金繰りの状況を月次で可視化し、経営計画を定期的に見直すことが基本になります。
加えて、税理士など外部の専門家と早い段階から顧問契約を結ぶことも重要です。
客観的な視点で経営状態をチェックしてもらう体制を整えることが有効です。
Q. 会社設立時に税理士と契約するメリットは何ですか?
記帳や決算だけでなく、資金繰りの状況や経営計画の妥当性まで専門家の視点で確認してもらえます。
経営判断に迷う場面でも早めに相談できる体制があると、資金繰りの悪化や後継者問題など将来のリスクに備えやすくなります。
 会社設立の依頼先は