



グループ会社とは、資本関係や支配関係を通じて同一の企業グループに属する会社群の総称です。
子会社や関連会社、持株会社(ホールディングス)と混同されやすいものの、それぞれ法律上の位置づけは異なります。
本記事では、グループ会社の定義から子会社・関連会社・持株会社との違いまで整理します。
📋 この記事で分かること
- グループ会社の意味と法律上の位置づけ
- 子会社・関連会社・親会社との違い
- 持株会社(ホールディングス)との違い
- グループ会社・子会社・関連会社・持株会社の比較一覧
- グループ会社化のメリット・デメリット
- グループ通算制度など税務上の留意点
- グループ会社を作る際の主な手続きの流れ
目次
グループ会社とは何か
グループ会社とは、会社法や金融商品取引法に明文で定義された法律用語ではありません。
資本関係や支配関係でつながる会社群を指す、実務上の呼び方です。
まずは定義の考え方と、子会社・関連会社・持株会社との違いを一覧で押さえておきましょう。
| 区分 | 主な基準 | 法律上の根拠 |
|---|---|---|
| グループ会社 | 資本関係・支配関係でつながる会社群の総称 | 法律上の明確な定義はなし |
| 子会社 | 議決権の過半数を保有、または実質的に支配 | 会社法2条3号・会社法施行規則3条 |
| 関連会社 | 議決権20%以上、または重要な影響力を持つ | 財務諸表等規則8条5項 |
| 親会社 | 子会社を通じて経営を支配する会社 | 会社法2条4号 |
| 持株会社(ホールディングス) | 他社の株式保有を主目的とする会社形態 | 独占禁止法上の概念(事業形態の一種) |
法律上の明確な定義はない
グループ会社という言葉は、会社法や金融商品取引法に明文で定義された用語ではありません。
実務上は、親会社・子会社・関連会社など、資本関係や人的関係でつながる会社の集まりを指して使われています。
そのため、企業やメディアによって指す範囲が微妙に異なるケースもあります。
グループ会社の範囲を厳密に確認したい場合は、後述する子会社・関連会社の法律上の定義を基準に判断するのが原則です。
実務での使われ方と範囲
実務では、資本関係のある子会社・関連会社に加え、業務提携や人的つながりが強い会社まで含めてグループ会社と呼ぶ場合があります。
上場企業の有価証券報告書では「関係会社」という会計上の区分が使われます。
これは、グループ会社とほぼ同じ意味で用いられる場合が多いです。
中小企業でも、経営者が複数の会社を一族で経営している場合にグループ会社と呼ぶケースがあります。
呼び方自体に法的な効力はなく、契約書や決算書では別途、法的な区分の明記が必要です。
グループ会社と子会社の違い
子会社は、会社法上の支配関係に基づいて明確に定義された概念であり、グループ会社に含まれ得る会社の一類型です。
議決権比率という客観的な基準がある点が、グループ会社との大きな違いといえます。
子会社の定義(会社法2条3号)
子会社とは、会社法2条3号において「会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人」と定義されています。
資本関係が複雑なケースは判断に迷いやすいため、税理士や司法書士への確認をおすすめします。
(出典:e-Gov法令検索「会社法」)
議決権比率による支配関係の判定
会社法施行規則3条では、議決権40%以上の保有でも、実態から支配していると認められれば子会社とみなされる場合があります。
子会社に該当する主なケースは、次のとおりです。
- 議決権の50%超を保有されている場合(原則的な子会社の基準)
- 議決権の100%を保有されている場合(完全子会社)
- 議決権40%以上を保有され、かつ関連者を含めた議決権合計が50%超になる場合
- 議決権40%以上を保有され、かつ取締役の過半数が自社の役員・使用人である場合
- 議決権40%以上を保有され、かつ重要な財務及び事業方針の決定を支配する契約等がある場合
- 議決権40%以上を保有され、かつ投資会社からの融資額が対象会社の負債総額の過半を占める場合
議決権比率だけでなく、契約関係や融資額など実質的な支配関係も判断材料になります。
グループ会社と呼んでいても、法律上は子会社に該当するかを個別に確認する必要があります。
(出典:e-Gov法令検索「会社法施行規則」)
【参考】株主と役員の違いとは?経営者・取締役・代表取締役との関係も解説
グループ会社と関連会社・親会社の違い
関連会社は子会社よりも支配の程度が弱く、重要な影響力を持つにとどまる会社を指します。
親会社は逆に、子会社を支配する側の会社として定義されている点を押さえておきましょう。
関連会社の定義(財務諸表等規則8条5項)
関連会社とは、財務諸表等規則8条5項において「子会社以外の他の会社等の財務及び営業又は事業の方針の決定に対して重要な影響を与えることができる場合」の当該他の会社と定義されています。
関連会社に該当する主な基準は、次のとおりです。
- 議決権20%以上を保有している場合(原則的な関連会社の基準)
- 議決権15%以上20%未満の保有で、役員派遣の実績がある場合
- 議決権15%以上20%未満の保有で、重要な融資関係がある場合
連結決算では持分法という会計処理が適用される点も、子会社との実務上の違いです。
(出典:e-Gov法令検索「財務諸表等の用語、様式及び作成方法に関する規則」)
親会社の定義(会社法2条4号)
親会社とは、会社法2条4号において「株式会社を子会社とする会社その他の当該株式会社の経営を支配している法人として法務省令で定めるもの」と定義されています。
つまり、子会社を持つ側の会社を親会社と呼ぶ、対になる関係です。
株式会社に限らず、合同会社が子会社を支配していれば親会社に該当すると考えられます。
個人は会社法上の「親会社」には該当しませんが、金融商品取引法上は一定の場合に「親会社等」として開示規制の対象になることがあるとされています。
グループ会社は、この親会社・子会社・関連会社の関係を総称する言葉と理解すると整理しやすいです。
グループ会社と持株会社(ホールディングス)の違い
持株会社(ホールディングス)は、他社の株式を保有すること自体を主な事業目的とする会社形態です。
グループ会社が「関係の総称」であるのに対し、持株会社は「特定の役割を担う一形態」である点が異なります。
持株会社(ホールディングス)とは
持株会社とは、他の会社の株式を保有し、その事業活動を支配・管理することを主たる目的とする会社です。
純粋持株会社は自社で事業を行わず、グループ全体の経営戦略や資金配分に専念します。
事業持株会社は自らも事業を営みながら、子会社の株式も保有する形態です。
持株会社を頂点にグループを再編する手法は、事業承継やM&Aの場面でよく用いられます。
グループ会社との使い分け方
グループ会社という言葉は、持株会社の傘下にある子会社群も含めて指せる、より広い概念です。
一方で持株会社は「グループ経営の司令塔」という特定の役割を持つ会社を指す言葉です。
社名に「ホールディングス」と付く企業は、多くの場合、傘下にグループ会社(子会社群)を抱えています。
ただし、社名にその表記がなくても、実質的に持株会社として機能する会社もあります。
グループ会社を作るメリット
グループ会社化には、事業ごとのリスク分散や意思決定の迅速化、税務・資金調達面での優遇など複数のメリットがあるといえるでしょう。
自社の状況に照らして、どのメリットが重要かを整理しておくと検討がスムーズです。
| メリット | 内容 |
|---|---|
| 事業の多角化とリスク分散 | 一つの事業のトラブルや負債が他事業に波及するリスクを抑えられる |
| 意思決定の迅速化 | 各社の代表者が現場に近い立場で迅速に判断でき、経営効率が上がる |
| 税務・資金調達面の優遇 | 中小法人向け軽減税率や、要件を満たす新設子会社の消費税免税期間などが活用できる場合がある |
事業の多角化とリスク分散
事業ごとに会社を分けることで、一つの事業で発生したトラブルや負債が、他の事業に波及するリスクを抑えられます。
新規事業を別会社として立ち上げれば、既存事業のブランドや信用を守りながら挑戦できるのです。
事業部門を分社化すれば、部門ごとの業績や採算が見えやすくなり、経営判断の精度も上がるといえるでしょう。
意思決定の迅速化と経営の効率化
グループ会社ごとに権限を委譲すれば、各社の代表者が現場に近い立場で迅速に意思決定できます。
親会社は全体戦略や資金配分に集中し、個別の事業運営は各グループ会社に任せる役割分担が可能です。
組織が大きくなるほど本社に決裁が集中しがちですが、グループ会社化で意思決定のスピードを保ちやすくなります。
人事評価や採用も会社ごとに独立させやすく、事業特性に応じた柔軟な運営がしやすくなります。
税務・資金調達面でのメリット
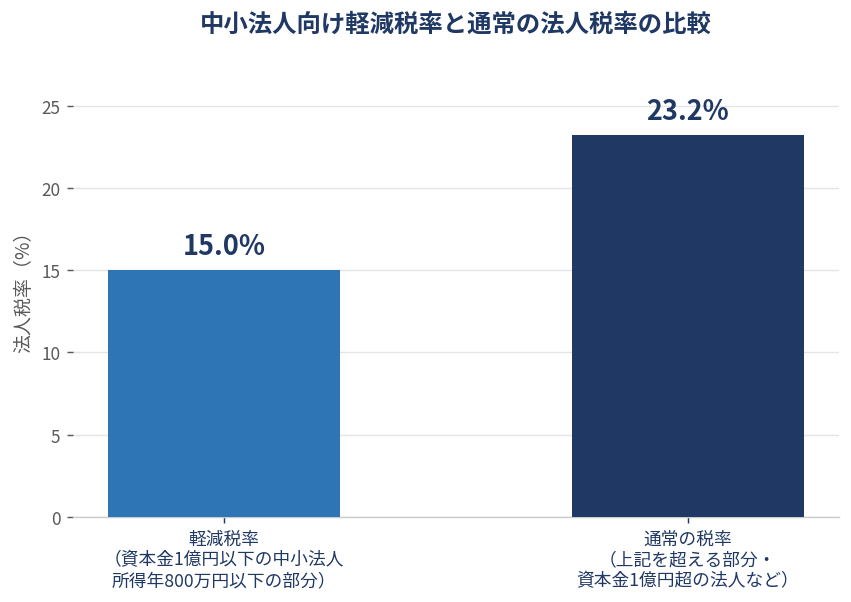
グループ会社の一部は、資本金1億円以下の中小法人向けの軽減税率など、税務上の優遇を受けられる場合があるとされています。
ただ、所得が年10億円を超える事業年度は800万円以下の部分の税率が17%となるなどの例外を考慮しておく必要があります。
他にも、2026年4月1日以後に開始する事業年度からは別途「防衛特別法人税」も課される点に留意しておくと安心です。
資本金1,000万円未満の新設法人は、基準期間がない設立1期目・2期目に原則として消費税の免税事業者となり得ます。
ただし、グループ会社ならではの注意点として、他の者に50%超支配され、判定対象者の課税売上高が5億円超または収益額が50億円超となる特定新規設立法人に該当する場合は、資本金額にかかわらず設立1期目から課税事業者です。
また、インボイスに登録した場合は登録時点から課税事業者となり、免税は適用されません。
税務上の取扱いは状況で結論が変わるため、税理士への事前相談をおすすめします。
【参考】会社設立して法人にかかる税金とは?法人税や消費税を詳しく解説
グループ会社化のデメリット・注意点
グループ会社化は良い面ばかりではなく、会計処理の負担増や損益通算の制限、間接コストの増加といった注意点もあります。
導入前にデメリットを把握し、対策を用意しておくことが大切です。
| 注意点 | 内容 |
|---|---|
| 連結決算・会計処理の負担増 | 一定規模以上ではグループ内取引の相殺消去など決算作業が煩雑になる |
| グループ通算制度の損益通算の制限 | 完全支配関係(議決権100%)がない場合は損益通算の対象外 |
| 間接コスト・信用リスクの増加 | 登記費用や決算申告などの重複コストに加え、子会社のトラブルがグループ全体に波及するリスクがある |
連結決算・会計処理の負担増
親会社が上場企業や一定規模以上の会社の場合、グループ会社を含めた連結決算の作成が必要になります。
グループ内の勘定科目や会計方針を統一しておかないと、決算作業が煩雑になりがちです。
グループ内取引(売上・仕入、債権・債務など)は連結時に相殺消去する必要があり、経理担当者の負担が増えます。
会計システムの統一やグループ経理のルール整備を早めに進めると、後々の負担を軽減できます。
グループ通算制度の損益通算に関する留意点
法人税には、完全支配関係にある企業グループ内の各法人が個別に法人税額を計算・申告しながら、損益通算など一定の調整を行う「グループ通算制度」があるとされています。
ただし対象は、親法人が子法人の発行済株式等の全部を直接・間接に保有する完全支配関係がある場合に限られます。
完全支配関係(発行済株式等の100%を直接・間接に保有する関係)に至らない出資関係にとどまるグループ会社では、この制度による損益通算はできません。
黒字会社と赤字会社を単純にグループ化しただけでは、税負担の最適化につながらないケースが多い点に注意が必要です。
適用可否や節税効果は個別事情で異なるため、専門家への確認が原則です。
間接コストや信用リスクの増加
会社を複数に分けると、それぞれで各種手続きが必要になり、間接コストが増加します。
- 登記費用(各社ごとの設立・変更登記)
- 決算申告費用(各社ごとの税務申告対応)
- 社会保険関連の手続き(各社ごとの加入・変更手続き)
- 役員の重複や管理部門の分散による人件費の割高化
- 子会社の不祥事や経営悪化がグループ全体の信用に波及するリスク
メリットとデメリットの両面を数値で比較し、専門家を交えて意思決定することが望ましいです。
グループ会社を作る際の主な手続きの流れ
グループ会社化には、新会社を設立する方法と、既存の会社を子会社化・関連会社化する方法があります。
目的や予算に応じて、適した手法を選ぶことが重要です。
株式取得・株式交換・会社分割などの手法
既存の会社をグループ会社に組み込む方法としては、株式取得・株式交換・株式交付・株式移転・会社分割などが代表的です(事業譲渡は事業に関する権利義務を個別に承継する手法で、譲渡会社自体がグループに加わるものではありません)。
- 株式取得:既存株主から株式を譲り受け、議決権の過半数以上を取得し子会社・関連会社化する最も一般的な方法
- 株式交換:自社株式等を対価として、既存の会社を完全子会社化する方法
- 株式交付:自社株式等を対価として他社を子会社化する方法(会社法改正で新設された制度)
- 株式移転:新たに完全親会社(持株会社)を設立し、既存会社をその完全子会社とする方法
- 会社分割:既存の事業部門を切り出し、既存または新設の会社に承継させる方法
- 事業譲渡:資産・負債・契約などを個別に譲り受ける方法。会社自体はグループに加わらない点が他の手法と異なる
新規に子会社を設立する場合は、通常の会社設立と同様に定款作成や法人登記などが必要になります。
会社設立や組織再編の専門家への相談
グループ会社化は税務・法務・労務が複雑に絡み合うため、原則として税理士や司法書士など専門家の関与が欠かせません。
組織再編税制の適用可否や、消費税・法人税への影響はスキームによって結論が変わります。
社会保険や労働条件の承継も、社会保険労務士への確認が必要になるケースがあります。
自社だけで判断せず、早い段階から専門家に相談しながら進めることが大切です。
まとめ
グループ会社とは何かについて解説しました。
押さえておきたいポイントは次のとおりです。
- グループ会社とは何か
- グループ会社と子会社の違い
- グループ会社と関連会社・親会社の違い
- グループ会社と持株会社(ホールディングス)の違い
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、専門家が一貫してサポートします。
よくある質問(FAQ)
Q. グループ会社と子会社は同じ意味ですか?
完全に同じではありません。グループ会社は資本関係や支配関係でつながる会社群を指す総称で、法律上の定義はありません。
一方、子会社は会社法2条3号で議決権の過半数保有などを基準に定義された、法律上明確な概念です。
Q. グループ会社と関係会社の違いは何ですか?
関係会社は、財務諸表等規則に基づき、親会社・子会社・関連会社に加え、自社が他社の関連会社に該当する場合の当該他社(その他の関係会社)も含めた会計上の区分です。
グループ会社は法律上の定義がない実務上の呼び方であり、関係会社とほぼ同じ範囲を指すケースが多いですが、必ずしも一致するとは限りません。
Q. 持株会社(ホールディングス)とグループ会社はどう違いますか?
持株会社は、他社の株式保有を主な事業目的とする会社形態の一つです。
グループ会社は、持株会社の傘下にある子会社群も含めた、より広い概念として使われます。
Q. 中小企業でもグループ会社化はできますか?
可能です。新規事業を別会社として立ち上げたり、既存事業を分社化したりする形で行うケースが多くあります。
ただし税務・会計上の負担が増える面もあるため、税理士へ事前に相談しておくと安心です。
Q. グループ会社にすると必ず節税になりますか?
必ず節税になるとは限りません。軽減税率や消費税免税のメリットがある一方、損益通算にはグループ通算制度の完全支配関係(発行済株式等の100%を直接・間接に保有する関係)が条件です。
節税効果は個別事情で変わるため、専門家への確認が原則です。
Q. グループ会社の数に上限はありますか?
法律上、グループ会社の数に上限はありません。
ただし、会社数が増えるほど登記費用や決算申告などの間接コストが増える点には注意が必要です。
Q. グループ会社化と法人化はどちらを先に検討すべきですか?
個人事業から法人化する段階なら、まずは1社の法人化を優先するケースが多いです。
事業拡大後にリスク分散や税務メリットを検討する段階で、グループ会社化を考えるのが原則的な流れといえるでしょう。
 会社設立の依頼先は
