




ペーパーカンパニーとは、登記はされているものの事業活動の実態がない会社を指す通称です。
会社を持つこと自体は違法ではありませんが、実態のない会社に所得や経費を付け替えると税務上認められません。
📋 この記事で分かること
- ペーパーカンパニーの意味と、ダミー会社・休眠会社との違い
- 合法に使われる場面と、否認・違法になるケース
- 実態のない会社で節税が通らない4つの理由
- 2026年3月の厚生労働省通知(役員の社会保険)のポイント
- 作り方と、事業がなくてもかかる維持費
- 取引先がペーパーカンパニーか見分ける方法
目次
- 1 ペーパーカンパニーとは?登記はあるが事業の実態がない会社のこと
- 2 ペーパーカンパニーの主な種類と、合法的に使われる場面
- 3 ペーパーカンパニーは違法?合法と違法の境目
- 4 ペーパーカンパニーで節税はできる?よく言われる理由と実際
- 5 「社会保険に入るため」「勤務先に知られないため」の会社づくりに注意
- 6 実体のある法人化なら選択肢になる:プライベートカンパニー・資産管理会社・マイクロ法人
- 7 ペーパーカンパニーの作り方と、事業がなくてもかかる維持費
- 8 取引先がペーパーカンパニーか見分ける方法
- 9 よくある質問(FAQ)
- 10 まとめ:ペーパーカンパニーでは節税にならない。実体のある法人化を検討しましょう
ペーパーカンパニーとは?登記はあるが事業の実態がない会社のこと
ペーパーカンパニーは、法務局に登記された会社でありながら、事業を行っていない会社の通称です。
まず言葉の意味を押さえ、似た呼び方との違いを整理します。
法律上の定義はなく「実態のない状態」を指す呼び名
会社法や税法に「ペーパーカンパニー」という用語の定義はありません。
一般には、事務所や従業員、取引の実績がなく、書類の上だけで存在する会社を指します。
一方で、税法には実態の乏しい海外の会社を対象にした規定があります。
外国子会社合算税制の「特定外国関係会社」が、その代表例です。
事業に必要な固定施設を持たず、本店所在地国で管理や運営を自ら行っていない会社などが当たります。
ダミー会社・幽霊会社・休眠会社・プライベートカンパニーとの違い
似た言葉が多いため、意味と注意点の違いを表にまとめました。
| 呼び方 | 主な意味 | 事業の実態 | 注意点 |
|---|---|---|---|
| ペーパーカンパニー | 登記はあるが事業の実態がない会社の通称 | なし | 使い方によっては税務上否認される |
| ダミー会社 | 本当の当事者を隠すため、名義だけ置かれた会社 | なし | 所得の付け替えに使うと否認・違法の対象 |
| 幽霊会社 | 登記上の住所に実在せず、連絡もつかない会社 | なし | 取引相手としての確認が欠かせない |
| 休眠会社 | 事業を止めている会社(会社法では最後の登記から12年の株式会社) | 一時的になし | 放置するとみなし解散になる |
| プライベートカンパニー | 個人や家族の資産管理・副業のために作る会社 | 必要 | 実態がなければペーパーカンパニーと同じ扱い |
いずれも法律上の厳密な区分ではなく、文脈によって指す範囲が変わります。
プライベートカンパニーは、実際に事業や資産管理を行う会社として作るのが前提です。
【参考】プライベートカンパニーとは?サラリーマンが会社を設立するには最適?
ペーパーカンパニーの主な種類と、合法的に使われる場面
実態の乏しい会社にも、法律に沿って使われるものと、悪用されるものがあります。
目的ごとに3つに分けると、どこに問題があるのかが見えやすくなるでしょう。
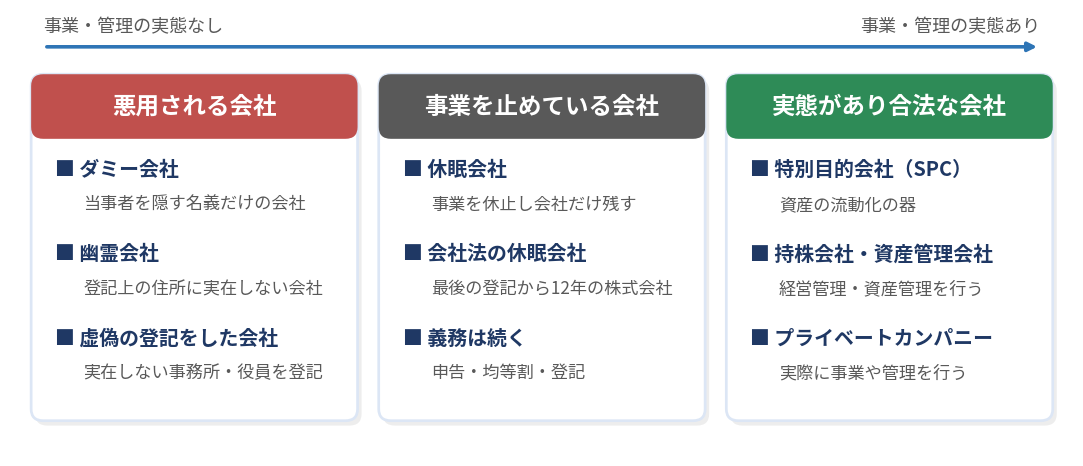
事業を止めている休眠会社
事業をいったん止め、会社だけを残している状態が休眠会社です。
再開の予定がある場合や、清算の手続きを先送りしている場合に多い形といえます。
会社法の休眠会社は、最後の登記から12年を経過した株式会社を指します。
休眠中でも会社は存続しているため、申告や登記の義務は残ったままです。
特別目的会社(SPC)・持株会社・資産管理会社
不動産や債権を証券化するときは、特別目的会社(SPC)が使われます。
資産流動化法に基づく特定目的会社は、法律で認められた仕組みです。
持株会社や資産管理会社も、従業員が少なく事務所が小さいことがあります。
それでも、経営管理や資産管理という実際の業務があれば、ペーパーカンパニーとは区別されます。
(出典:e-Gov法令検索「資産の流動化に関する法律」第2条)
名義だけのダミー会社・虚偽の登記をした会社
問題になるのは、他人の所得や取引を隠すために名義だけを置く会社です。
実在しない事務所や、就任していない役員を登記した会社もこれに当たります。
このような使い方は、次の章で見るとおり税務上も法律上も認められません。
ペーパーカンパニーは違法?合法と違法の境目
会社を持っていることだけで違法になるわけではありません。
問題になるのは、その会社を使って所得を隠したり、事実と違う登記をしたりする行為です。

会社を持っているだけでは違法にならない
事業を休んでいる会社や、設立直後で売上がない会社は珍しくありません。
実態がないことだけを理由に、会社の存在が違法とされるわけではありません。
ただし、休眠中でも申告や登記の義務は続きます。
義務を放置すると、無申告加算税や過料の対象になることがあります。
否認・違法になる典型例
税務調査で否認されたり、刑事罰の対象になったりする典型は次のような行為です。
- 実体のない会社に売上を付け替え、個人の所得を少なく見せる
- 架空の外注費や経費を、実体のない会社への支払いとして計上する
- 交際費の枠や軽減税率を増やすためだけに、会社を分ける
- 実在しない事務所や名義だけの役員を登記する
- 不正に得た資金の受け皿として、会社名義の口座を使う
| ケース | 扱い | 主な根拠 |
|---|---|---|
| 事業を休止している会社を持つ | 合法(申告・登記の義務は残る) | 法人税法74条、会社法472条 |
| 資産管理や持株の実務を行う会社 | 合法 | — |
| 名義だけの会社に所得を付け替える | 実際に収益を得た人に課税 | 所得税法12条、法人税法11条 |
| 同族会社で税負担を不当に減らす取引 | 税務署長が引き直して課税 | 法人税法132条、所得税法157条 |
| 売上の隠蔽や架空経費の計上 | 重加算税、悪質なら刑事罰 | 国税通則法68条、法人税法159条 |
発覚したときの負担:加算税・延滞税と刑事罰
申告漏れが見つかると、本来の税金に加えて加算税と延滞税が課されます。
過少申告加算税は原則10%、無申告加算税は原則15%です。
隠蔽や仮装があれば、これらに代えて35%または40%の重加算税が課されます。
偽りその他不正の行為で法人税を免れた場合は、刑事罰の対象にもなります。
法定刑は10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科です。
加算税は行政上の措置であり、刑罰の罰金とは性質が異なります。
(出典:e-Gov法令検索「国税通則法」第65条・第66条・第68条/同「法人税法」第159条)
ペーパーカンパニーで節税はできる?よく言われる理由と実際
結論として、実態のない会社を使った節税は税務上認められません。
よく挙げられる4つの理由ごとに、なぜ通らないのかを確認します。
所得を会社に振り分けても、実際に稼いだ人に課税される
税法の基本となるのが「実質所得者課税の原則」です。
名義人が収益を享受せず、ほかの人が享受している場合は、享受している人の所得として課税されます。
個人が実際に仕事をして得た報酬を、実体のない会社の売上にしても結果は同じです。
税務調査で個人の所得と認定されれば、所得税に加えて加算税や延滞税がかかります。
(出典:e-Gov法令検索「所得税法」第12条/同「法人税法」第11条)
交際費の枠や軽減税率を増やす目的の分社は否認されやすい
中小法人の法人税率は、所得のうち年800万円以下の部分が15%です。
交際費も、資本金1億円以下の法人なら原則として年800万円まで損金に算入できます。
この交際費の枠は、2027年(令和9年)3月31日までに開始する事業年度に適用される特例です。
そのため、会社を複数に分けて枠を増やそうとする発想が生まれがちです。
しかし、事業の実態がない会社への分割は、同族会社の行為計算否認の対象になりえます。
税負担を不当に減らす取引と認められると、税務署長が取引を引き直して課税できます。
(出典:国税庁「No.5759 法人税の税率」/同「No.5265 交際費等の範囲と損金不算入額の計算」/e-Gov法令検索「法人税法」第132条・「租税特別措置法」第61条の4)
資産を会社に移すと、移す時点で税金がかかることがある
個人の不動産や株式を会社に移せば節税になる、という説明も見られます。
ところが、法人への贈与や、時価の2分の1未満での譲渡は、時価で売ったものとみなされます。
受け取った会社の側でも、無償で受けた資産は益金として課税の対象です。
債権者を害すると知りながら財産を移した場合は、債権者が取消しを裁判所に請求できます。
「会社に移せば財産を守れる」とは言い切れません。
(出典:e-Gov法令検索「所得税法」第59条・「所得税法施行令」第169条・「法人税法」第22条/同「民法」第424条)
海外のペーパーカンパニーと外国子会社合算税制
税率の低い国や地域に会社を置き、所得を移す方法も知られています。
これに対応するのが、外国子会社合算税制(タックスヘイブン対策税制)です。
実態のない外国関係会社の所得は、日本の親会社などの所得に合算して課税されます。
海外に会社を作れば日本の税金を避けられる、という考え方は通用しません。
「社会保険に入るため」「勤務先に知られないため」の会社づくりに注意
節税以外にも、社会保険や副業の事情から実態のない会社を作ろうとする例があります。
どちらも、名義と実態がずれると問題になる点で共通しています。
2026年3月の厚生労働省通知:役員の社会保険は「労務の実態」で判断
厚生労働省は2026年(令和8年)3月18日、法人の役員の被保険者資格に関する通知を出しました。
同年9月14日には、その一部が改正されています。
役員が被保険者になるのは、労務の対償として報酬を受けている場合です。
判断のポイントは、次の2点とされています。
- 経営に参画する労務を、経常的に提供しているか
- 報酬が業務の対価として、経常的に支払われているか
役員報酬を上回る会費などを会社に払っている場合は、原則として対価とは認められません。
実態がないと確認されれば、被保険者の資格を失う扱いです。
(出典:厚生労働省「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」)
家族を名義だけの代表者にする形が勧められない理由
勤務先に副業を知られないよう、家族を代表者として登記する方法が紹介されることがあります。
しかし、実際に経営するのが本人であれば、収益は本人のものとして課税されます。
家族を代表者にするのは、その家族が実際に経営を担う場合に限るのが前提です。
副業の可否は、まず勤務先の就業規則で確認するのが確実でしょう。
実体のある法人化なら選択肢になる:プライベートカンパニー・資産管理会社・マイクロ法人
実際に事業や資産管理を行う会社であれば、法人化は正当な選択肢です。
目的ごとに、求められる実態と注意点を整理します。
実際に事業を行う会社なら、役員報酬・経費の仕組みを使える
会社が実際に事業を行っていれば、役員報酬や事業の経費は会社の損金になります。
役員報酬を受け取る側は、給与所得控除を差し引いて所得を計算する仕組みです。
中小法人の軽減税率も、実態のある会社であれば通常どおり使えます。
一方で、副業の会社から役員報酬を受ける会社員は、給与が2か所になります。
年末調整されなかった給与と各種所得の合計が20万円を超えると、確定申告が必要です。
同族会社の役員が、その会社から貸付金の利子や賃貸料を受け取る場合も申告が必要です。
(出典:国税庁「No.1900 給与所得者で確定申告が必要な人」)
【参考】【税理士が解説】サラリーマンでも節税目的で会社設立はできる?目的や方法も徹底紹介
目的別に考える会社の形
代表的な3つの目的について、求められる実態と注意点を比べました。
| 目的 | 求められる実態 | 主な注意点 |
|---|---|---|
| 不動産・株式などの資産管理 | 賃貸管理や運用の実務を会社が行う | 資産を移す時点の課税、同族会社の行為計算否認 |
| 会社員の副業の事業 | 会社として受注・請求・納品を行う | 勤務先の就業規則、給与2か所の確定申告 |
| 個人事業の法人化(マイクロ法人など) | 個人事業とは別の事業を会社で行う | 役員の社会保険の判断基準、事業の切り分け |
どの形でも、会社としての契約や帳簿が実際の取引と一致していることが欠かせません。
【参考】【税理士が解説】資産管理会社設立のメリットとは?リスクについても徹底解説
ペーパーカンパニーの作り方と、事業がなくてもかかる維持費
実態のない会社でも、作り方は通常の会社設立と変わりません。
設立後は、事業をしていなくても毎年の費用と手続きが続きます。
作り方は通常の会社設立と同じ
株式会社と合同会社のどちらでも、設立の流れは次のとおりです。
- 商号・本店所在地・事業目的・資本金などを決める
- 定款を作成する(株式会社は公証人の認証が必要、合同会社は不要)
- 資本金を払い込む
- 法務局に設立登記を申請する
- 設立の日以後2か月以内に、税務署へ法人設立届出書を出す
設立登記の登録免許税は、株式会社が最低15万円、合同会社が最低6万円です。
法人設立届出書は個人事業の「開業届」とは別の書類なので、取り違えに注意しましょう。
(出典:e-Gov法令検索「会社法」第30条・第575条/同「法人税法」第148条/国税庁「No.7191 登録免許税の税額表」)
事業がなくてもかかる費用と手間
事業をしていない会社でも、次の負担は毎年のように発生します。
| 項目 | 金額・頻度の目安 | ポイント |
|---|---|---|
| 法人住民税の均等割 | 年7万円(資本金等1,000万円以下・従業者50人以下) | 赤字でもかかる。休業中の扱いは自治体で異なる |
| 法人税などの申告 | 毎事業年度(終了の翌日から2か月以内) | 売上がゼロでも申告が必要 |
| 役員変更の登記(株式会社) | 登録免許税1万円(資本金1億円以下)、任期ごと | 怠ると100万円以下の過料 |
| 決算・帳簿の作成 | 毎事業年度 | 税理士に依頼すれば報酬もかかる |

売上がゼロでも、確定した決算に基づく申告書の提出は欠かせません。
均等割の額や休業中の扱いは、本店所在地の自治体で確認すると安心です。
(出典:総務省「法人住民税」/e-Gov法令検索「法人税法」第74条・「会社法」第976条/国税庁「No.7191」)
放置すると「休眠会社」としてみなし解散になる
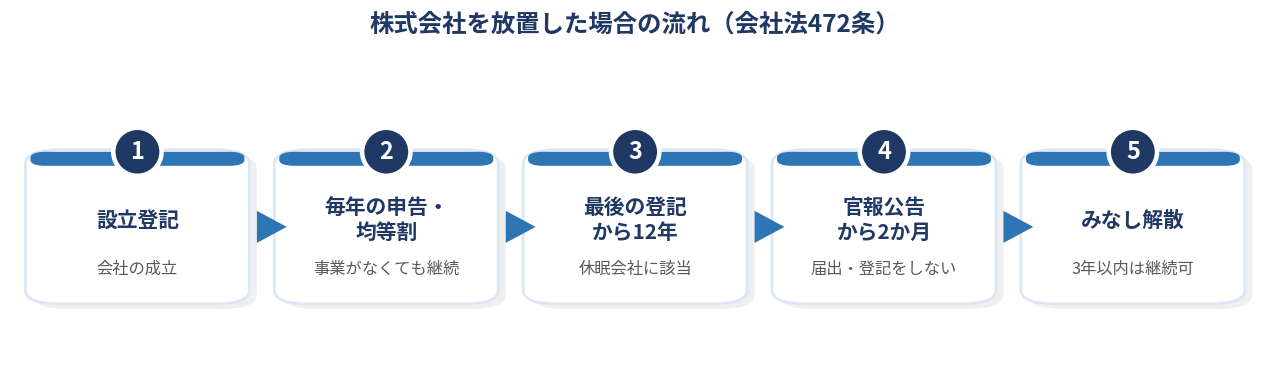
最後の登記から12年を経過した株式会社は、会社法上の休眠会社に当たります。
法務大臣の官報公告から2か月以内に届出や登記をしないと、解散したものとみなされます。
みなし解散の後も3年以内なら、株主総会の決議で会社を継続できる仕組みです。
合同会社は、この休眠会社の整理の対象外です。
届出をしても、それまでの登記の懈怠について過料を科されることがあります。
(出典:e-Gov法令検索「会社法」第472条・第473条/法務省「休眠会社・休眠一般法人の整理作業について」)
【参考】【金銭的リスクあり】会社を作って放置しても問題ない?注意点も詳しく解説
取引先がペーパーカンパニーか見分ける方法
取引先の実態は、公的な情報と現地の確認を組み合わせて確かめられます。
次の3つを順に確認すると、見落としを減らせるでしょう。
登記事項証明書で設立日・役員・本店移転の履歴を確認する
登記事項証明書は、手数料を納付すれば誰でも交付を請求できます。
設立日や役員、本店の所在地、事業目的などが確認できる書類です。
設立から間もないのに大きな取引を持ちかけてくる場合は、慎重に判断したほうがよいでしょう。
本店移転や役員の交代が短期間に続いている場合も、背景を確かめておくと安心です。
(出典:e-Gov法令検索「商業登記法」第10条)
国税庁の公表サイトで法人番号・インボイス登録を確認する
国税庁の法人番号公表サイトでは、商号・所在地・法人番号を検索できます。
商号や所在地の変更履歴も、公表の対象です。
適格請求書発行事業者公表サイトでは、登録番号から登録の有無を確かめられます。
請求書の登録番号と公表サイトの情報が一致するかを照らし合わせましょう。
(出典:国税庁「法人番号公表サイト」/同「適格請求書発行事業者公表サイト」)
事務所の実在・ウェブサイト・取引実績を確かめる
登記や公表サイトの情報に加えて、次の点も判断材料になります。
- 登記上の住所に事務所が実在するか(地図や訪問で確認)
- 固定電話の有無と、ウェブサイトの更新状況
- 代表者の経歴や、過去の取引実績
- 振込先の口座名義が、取引先の商号と一致するか
取引の金額が大きいほど、確認の手間を惜しまないことが大切です。
確認の順番は「登記事項証明書→国税庁の公表サイト→事務所と実績の確認」の3段階が目安です。
よくある質問(FAQ)
Q. ペーパーカンパニーは何会社と言いますか?
ダミー会社や幽霊会社と呼ばれることがあります。
法律上の正式な呼び名はありません。
事業を止めているだけの会社は休眠会社と呼ばれ、悪用目的の会社とは区別されます。
Q. ペーパーカンパニーを持っているだけで違法ですか?
持っているだけで違法になるわけではありません。
所得の付け替えや架空経費、虚偽の登記に使うと、否認や加算税の対象になります。
偽りその他不正の行為で税を免れた場合は、刑事罰の対象にもなる点に注意が必要です。
Q. ペーパーカンパニーの維持費は年間いくらですか?
法人住民税の均等割が、資本金等1,000万円以下・従業者50人以下で年7万円かかります。
ほかに決算と申告の手間があり、税理士に依頼すれば報酬も必要です。
株式会社は役員の任期ごとに変更登記が要り、資本金1億円以下なら登録免許税は1万円です。
Q. 売上がゼロでも法人税の申告は必要ですか?
必要です。
法人は各事業年度終了の日の翌日から2か月以内に、確定した決算に基づいて申告書を提出します。
申告をしないと、無申告加算税の対象になることがあります。
Q. 個人事業主がペーパーカンパニーを作ると節税になりますか?
実態のない会社に売上や経費を移しても、節税にはなりません。
実際に収益を得ているのが個人であれば、個人の所得として課税されます。
会社で実際に事業を行う法人化であれば、税率の差や役員報酬の仕組みを生かせる場合があります。
Q. 合同会社でもみなし解散の対象になりますか?
会社法の休眠会社のみなし解散は株式会社が対象で、合同会社は対象外です。
ただし、合同会社も決算・申告や均等割の負担は続きます。
事業をやめる場合は、解散と清算の手続きを検討すると安心です。
まとめ:ペーパーカンパニーでは節税にならない。実体のある法人化を検討しましょう
ペーパーカンパニーとは、登記はあるものの事業の実態がない会社の通称です。
持つこと自体は違法ではありませんが、所得や経費の付け替えは否認や加算税の対象になります。
事業がなくても均等割や申告の負担が続くため、作る前に目的と実態を見直すことが大切です。
私たちは会社設立を専門とした税理士法人です。
実態のある法人化の進め方についても、オンラインの無料相談を行っています。
ご依頼いただかなかったとしても、無料相談を活用して損のない会社設立を行っていただきたいと考えております。

監修:税理士法人経営サポートプラスアルファ
 会社設立の依頼先は
