

創業は事業活動を始めた事実を指し、設立は法人登記によって会社が法的に成立することを指します。
📋 この記事で分かること
- 「創業」と「設立」の基本的な意味の違い
- 「創立」「開業」「起業」など似た言葉との使い分け
- 有名企業に見る創業年と設立年がずれる理由
- 会社の設立日がどのように決まるか
- 設立日を決める際に注意すべきポイント
- 個人事業主が法人化(会社設立)するタイミングの考え方
- 会社設立にかかる主な費用の目安
目次
「創業」と「設立」は何が違う?結論を一覧表で確認
結論として、創業は「事業を始めた事実」、設立は「法人として法的に成立した手続き」という違いがあります。
両者は必ずしも同じ年に発生するとは限らず、個人事業から法人化した会社では創業年と設立年が大きく離れることも珍しくありません。
まずはそれぞれの意味を確認しましょう。
「創業」とは事業活動を始めた事実
創業とは、個人・法人を問わず、営利を目的とした事業活動を実際に始めた時点を指す言葉です。
法律上の手続きは必要なく、個人事業主が開業届を提出する前から事業を営んでいれば、その時点を創業とすることもあります。
そのため創業年は登記簿のような公的な記録に基づくものではなく、企業の自己申告や社史をもとに語られるケースが一般的です。
たとえば、開業届を出す前から知人向けに商品を販売していた個人事業主が、その販売開始時点を創業年として紹介することもあり、明確な線引きは会社ごとの判断に委ねられています。
「設立」とは法人として法的に成立すること
設立とは、株式会社や合同会社などの法人が、法務局への登記申請を通じて法的に成立することを指します。
会社法上、株式会社は本店所在地で設立の登記をすることによって成立すると定められており、登記が完了する前の段階を「設立」と呼ぶことはできません。
株式会社では、発起人が定款を作成して公証人の認証を受け、設立登記を申請します。
一方、合同会社では社員が定款を作成しますが、公証人による定款認証は必要ありません。
いずれも設立登記によって会社として成立します。
個人事業主には法人登記という概念自体が存在しないため、「個人事業を設立する」という言い方は使いません。
【参考】法人格とは?意味や法人との違い、種類、取得するメリット・デメリットを解説
表でみる「創業」と「設立」の違い
| 比較項目 | 創業 | 設立 |
|---|---|---|
| 対象 | 個人事業主・法人のどちらにも使える | 会社設立という事業上の文脈では、法人に対して使う言葉 |
| 基準 | 事業活動を始めた事実 | 法務局への登記申請・成立 |
| 手続き | 創業自体に一律の成立手続きはない。ただし税務上の届出や業種ごとの許認可が必要になる場合がある | 必要(会社形態に応じて定款作成・定款認証・出資の履行・設立登記などを行う) |
| 日付の決まり方 | 企業の自己申告・社史による | 登記を申請した日をもって法的に確定 |
会社概要や採用サイトで沿革を紹介する際は、この違いを踏まえて創業年と設立年を区別して記載すると、読み手に誤解を与えにくくなります。
「創立」「開業」「起業」など似た言葉との違い
「創業」「設立」以外にも、「創立」「開業」「起業」といった似た言葉があり、それぞれ意味の焦点が異なります。
事業の実態を指すのか、組織や法的手続きを指すのかで整理するとわかりやすいでしょう。
「創立」は組織を新たに設けたという意味
創立とは、事業を営むための組織や機関を新たに設けたことを指す言葉です。
法人登記や開業届のような法的手続きとは直接結びついておらず、周年行事で「創立〇周年」という形で使われることが多くなっています。
設立との違いは、設立が登記という法的な手続きを指すのに対し、創立は組織づくりという実態面に重点を置く点です。
学校法人やNPO法人など、株式会社以外の組織でも創立という言葉が使われることがあり、必ずしも営利法人に限られる表現ではありません。
「開業」「起業」は個人事業主にも使える言葉
開業とは、個人事業主などが実際に事業を開始することです。
税務署へ提出する「個人事業の開業・廃業等届出書」(開業届)は、開業を法的に成立させる手続きではなく、事業を開始した後に行う税務上の届出です。
提出期限は、原則として開業した年分の所得税の確定申告期限までとされています。
起業は、法人・個人事業を問わず新しく事業を始めること全般を指し、将来の予定を語る場面でも使われる点が特徴です。
創業・設立も、事実として既に始まった・成立した場面だけでなく、「来年創業する」「会社を設立する」のように将来の予定を語る場面でも使われます。
求人サイトや自己紹介の場面では「起業して5年目」のように、法人化の有無にかかわらず事業を始めてからの年数を示す表現としても使われています。
- 創立:事業を営むための組織や機関を新たに設けたこと
- 開業:個人事業主が税務署へ開業届を提出して事業を始めること
- 起業:法人・個人事業を問わず新しく事業を始めること全般
なぜ創業年と設立年にズレが生まれるのか
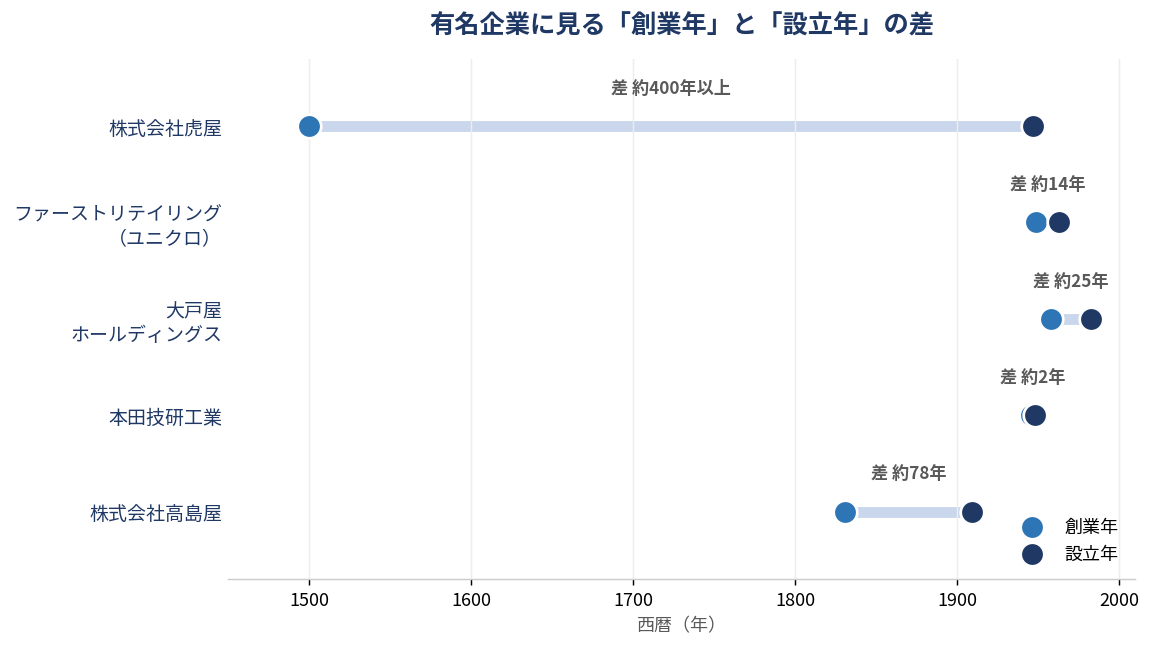
創業年と設立年がずれる主な理由は、個人事業や副業として事業を始めた後に法人化するケースが多いためです。
有名企業の実例を見ると、創業から設立までに数十年以上の差があることも珍しくありません。
個人事業から法人化した場合
個人事業主として事業を始めた後に法人化(法人成り)すると、創業年は事業を開始した年、設立年は法人登記をした年となり、両者に差が生まれます。
売上や利益が一定水準を超えたタイミングで法人化を選ぶ経営者が多く、創業から数年後に法人化するケースもあります。
法人化のタイミングは、売上高や利益額だけでなく、取引先からの信用力向上や社会保険への加入義務なども踏まえて総合的に判断されるのが実務上の流れです。
副業で始めた事業を後から法人化した場合
会社員が副業として事業を始め、軌道に乗った段階で退職して法人を設立するケースでも、創業年と設立年は異なります。
この場合の創業年は副業を開始した年、設立年は設立登記を申請した日(受付日)が属する年として整理するのが一般的です。
副業のまま法人化する場合は、勤務先の副業規定や社会保険の扱いを事前に整理したうえで、設立時期を検討する必要があります。
有名企業に見る創業年と設立年の差
| 企業名 | 創業年(とされる年) | 設立年 | 差 |
|---|---|---|---|
| 株式会社虎屋 | 室町時代後期(1500年前後) | 1947年 | 400年以上 |
| ファーストリテイリング(ユニクロ) | 1949年 | 1963年 | 14年 |
| 大戸屋ホールディングス | 1958年 | 1983年 | 25年 |
| 本田技研工業 | 1946年 | 1948年 | 2年 |
| 株式会社高島屋 | 1831年 | 1919年 | 88年 |
これらの創業年は各社の社史や公式サイトで紹介されている年をもとにしたものであり、当時の商業登記制度が現在と異なる時代の情報も含まれる点に留意が必要です。
会社の設立日はどう決まる?登記申請日が基準
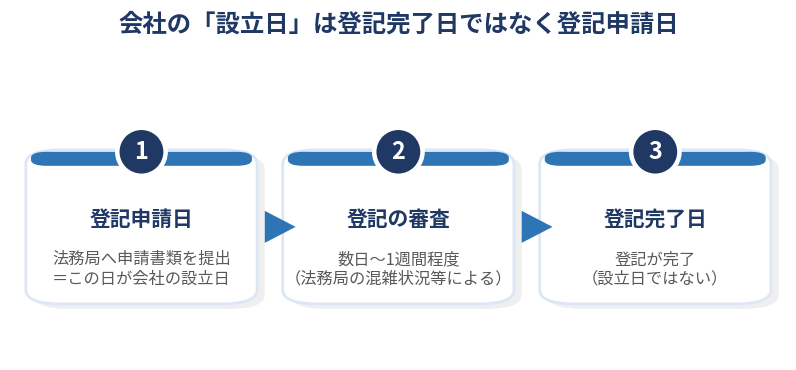
会社の設立日は、法務局へ設立登記を申請した日をもって決まります。
登記が完了した日ではない点に注意が必要です。
設立日は「登記完了日」ではなく「登記申請日」
会社の設立日は、法務局に設立登記を申請した日が正式な日付として扱われます。
登記の審査・完了までには数日から1週間程度かかるのが一般的ですが、完了日ではなく申請した日が設立日になる点は誤解されやすいポイントです。
オンラインで登記申請をする場合も、窓口へ書類を持参する場合と同様に、申請データが登記所で受け付けられた日が登記申請日として扱われます。
ただ、オンライン申請システム自体は平日8時30分〜21時まで利用できる一方、登記所の受付時間は平日17時15分までです。
そのため、17時15分以降に送信した申請は翌業務日の受付になる点に注意が必要です。
希望日を設立日にしたい場合は、当日の受付時間に余裕を持って送信しましょう。
希望する日付に法人を設立したい場合は、その日に登記申請書類一式を法務局へ提出する必要があります。
【参考】法人設立日は登記日?いつがいい?会社設立日の決め方を紹介!
設立日を選ぶ際に避けるべき日
法務局は土日祝日、年末年始(12月29日〜1月3日)は休業しているため、これらの日を設立日にすることはできません。
- 土日祝日
- 年末年始(12月29日〜1月3日)
縁起の良い日や、決算月・節税を意識した月初を選ぶ経営者も多く見られます。
ただ、必ず希望通りの日に受理されるとは限らないため、事前に司法書士や法務局へ相談することをおすすめします。
法務局の混雑状況によって登記完了までの審査期間が延びることはありますが、通常、受付日自体が変わるわけではありません。
書類に不備があっても、補正で解消できれば当初の受付日は維持されます。
しかし、申請を取り下げて再申請した場合や申請が却下された場合は、当初の希望日を設立日にできないことがあるため、余裕を持ったスケジュールを組むことが望まれます。
【参考】会社設立日として縁起がいい日は?会社設立日の選び方も徹底紹介
節税の観点で見る設立日の選び方
法人住民税の均等割は、設立した月から決算月までの月数で按分して計算されるのが原則です。
そのため、月の初日ではなく月末近くに設立すると、初年度の均等割を1か月分程度抑えられるケースがあります。
決算月をいつにするかによっても均等割や消費税の免税期間の考え方が変わるため、設立日と決算月はあわせて検討するとよいでしょう。
なお、資本金1,000万円以上で設立した場合や、特定新規設立法人・適格請求書発行事業者(インボイス発行事業者)に該当する場合は、設立当初から消費税の免税事業者にならない点に注意が必要です。
均等割の月数按分の考え方自体は共通ですが、税率や超過課税の有無は自治体によって異なる場合があるため、具体的な金額は税理士に確認することをおすすめします。
税務・法務上の「設立の日」はどこまで影響する?
会社の設立日(=登記を申請した日)は、決算や税務署への届出の起点としても使われます。
登記の話にとどまらず、法人税の事業年度や税務署への届出期限にもつながる点を確認しておきましょう。
法人税法上の事業年度は「設立の日」から始まる
国税庁の法人税基本通達1-2-1では、内国法人の設立後最初の事業年度の開始の日は「その法人の設立の日」によるとされています。
設立登記によって成立する法人の場合、この「設立の日」は設立登記をした日を指します。
定款でどの月を決算月にするかは会社ごとに決められますが、最初の事業年度がいつから始まるかという起点そのものは、登記申請日(設立日)によって決まる仕組みです。
法人設立届出書は設立の日から2か月以内に提出
国税庁の案内によると、法人設立届出書の提出時期は「法人設立の日(設立登記の日)以後2月以内」とされています。
提出先は納税地を所轄する税務署長で、手続の根拠は法人税法第148条・同法施行規則第63条です。
設立日を何月何日にするかを検討する際は、決算月や均等割の按分だけでなく、この届出期限が設立日を起点に数えられる点もあわせて把握しておくと、手続き漏れを防ぎやすくなります。
(出典:国税庁「C1-4 内国普通法人等の設立の届出」、国税庁「法人税基本通達 第2節 事業年度」)
個人事業主が法人化(会社設立)するタイミングと費用
個人事業主が法人化を検討する際は、創業から設立までの期間だけでなく、法人化にかかる費用や設立後の税負担も合わせて確認しておくことが大切です。
会社設立にかかる主な費用の目安
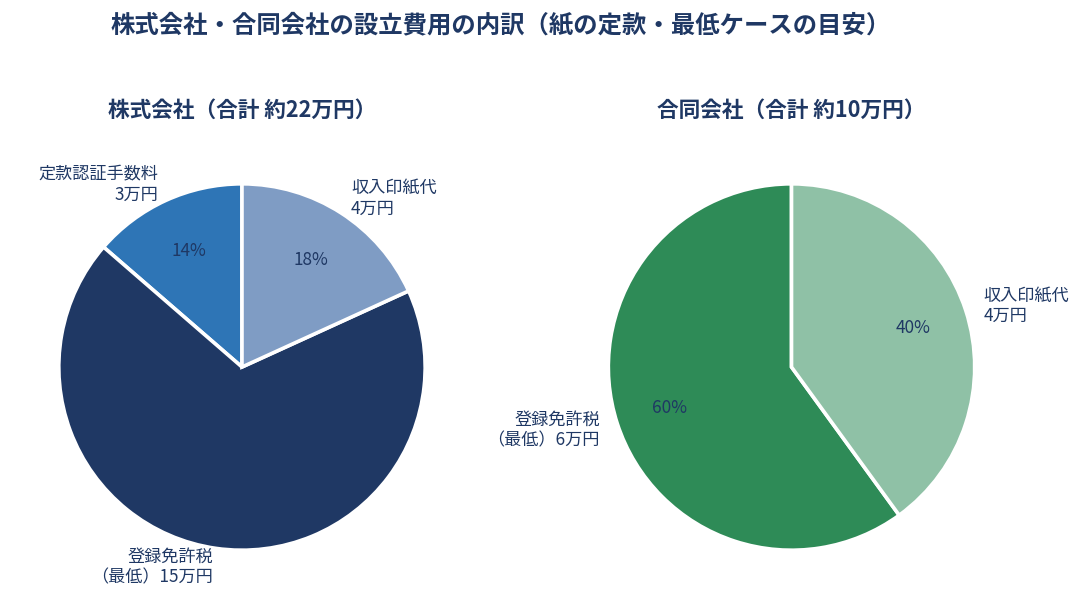
株式会社を設立する場合、公証人役場での定款認証手数料が資本金額等や設立形態に応じて1万5,000円・3万円・4万円・5万円のいずれか、登録免許税が資本金額の0.7%(最低15万円)かかります。
資本金額等が100万円未満で、発起人が3人以下の自然人のみ・発起設立・取締役会を設置しないなどの要件を満たす場合は1万5,000円です。
合同会社の場合は定款認証が不要なため、登録免許税(資本金額の0.7%、最低6万円)が主な費用となり、株式会社より費用を抑えられる点がメリットです。
電子定款を利用すれば、紙の定款にかかる収入印紙代4万円が不要になる点も、費用を検討するうえで押さえておきましょう。
このほか、登記事項証明書や印鑑証明書の発行手数料、資本金の払込にかかる金融機関手数料なども、数千円程度の実費として別途必要になります。
- 定款認証手数料:資本金額等・設立形態に応じて1万5,000円〜5万円(株式会社のみ、合同会社は不要)
- 登録免許税:資本金額の0.7%(株式会社は最低15万円、合同会社は最低6万円)
- 収入印紙代:紙の定款の場合4万円(電子定款なら不要)
- 実費:登記事項証明書・印鑑証明書の発行手数料、金融機関手数料など数千円程度
出典:日本公証人連合会「定款認証手数料」、中小企業庁「会社設立時の登録免許税の軽減について」
設立後にかかる法人住民税・均等割
法人を設立すると、赤字であっても法人住民税の均等割を毎年納める義務が生じます。
資本金1,000万円以下・従業員50人以下の標準的な会社であれば、均等割の最低額は都道府県民税と市区町村民税を合わせて年7万円程度が目安です。
創業(個人事業)の段階では発生しない負担のため、法人化のタイミングを判断する際はこの点も考慮しておくことをおすすめします。
均等割は利益の有無にかかわらず発生する固定費であるため、法人化後の資金繰りを検討する際にあらかじめ見込んでおくことが大切です。
創業から設立までの一般的な期間の考え方
明確な決まりはありませんが、個人事業として売上や利益の見通しが立ってから法人化を検討するケースが多く見られます。
必要な準備期間は、事業内容や許認可の有無などによって異なります。
消費税の課税事業者になるタイミングや取引先からの信用力向上など、法人化のメリット・デメリットを比較したうえで設立時期を決めることが重要です。
法人化を急ぐあまり準備不足のまま設立すると、定款の内容や資本金額の設定で後悔するケースもあるため、専門家に相談しながら計画的に進めることをおすすめします。
法人化すると何が変わる?主な変化一覧
創業(個人事業)から設立(法人化)に切り替えると、税務・社会保険・信用力の面で次のような変化が生じます。
- 社会保険(健康保険・厚生年金)への加入が原則として義務になる
- 消費税の課税事業者かどうかの判定方法が変わる
- 決算・申告の手続きが個人の確定申告より複雑になる
- 契約や採用の場面で対外的な信用力が高まりやすくなる
いずれも創業の段階では発生しない変化のため、法人化を検討する際はメリットとあわせて確認しておくことが重要です。
「創業」の定義は制度によって異なる?補助金・融資の申請で使う場合の整理
補助金や融資の申請書類には「創業」に関する記入欄があり、対象となる期間や条件は制度ごとに異なります。
ここでは代表的な3つの制度で、「創業」がどう定義されているかを確認します。
日本政策金融公庫「新規開業・スタートアップ支援資金」における対象者
日本政策金融公庫の「新規開業・スタートアップ支援資金」は、「新たに事業を始める方または事業開始後おおむね7年以内の方」を対象としており、融資限度額は7,200万円です。
制度の名称や要件は見直されることがあるため、申請前に公庫の公式サイトで最新の内容を確認するのが確実です。
自治体の「特定創業支援等事業」が定める創業者の範囲
産業競争力強化法(平成26年1月20日施行、平成30年7月9日の改正法施行で対象範囲が拡大)に基づき、市区町村は国の認定を受けた「創業支援等事業計画」の一環として「特定創業支援等事業」を実施しています。
大阪市の場合、証明書の交付対象は「これから創業を行おうとする方」「事業を開始して5年を経過していない個人事業主又は法人の代表者」「個人事業主として事業を開始した後に法人成りした法人の代表者で、事業開始から5年を経過していない方」です。
経営・財務・人材育成・販路開拓の4分野について4回以上かつ1か月以上の継続的な支援を受け、証明書の交付を受けると、株式会社・合同会社設立時の登録免許税が資本金額の0.7%から0.35%に軽減されるほか、創業関連保証の特例(通常は事業開始2か月前からのところ、6か月前から利用可能)などが受けられます。
対象者の範囲や優遇の内容は自治体が策定する計画によって異なるため、所在地の市区町村の制度を確認する必要があります。
小規模事業者持続化補助金<創業型>の対象
中小企業庁の説明によると、小規模事業者持続化補助金<創業型>は「創業後1年以内の小規模事業者等(創業後、事業開始前の事業者も対象)」の生産性向上と持続的発展を目的とし、経営計画に基づく販路開拓等の取組を支援する制度です。
| 制度 | 実施主体 | 「創業」の対象範囲(要点) |
|---|---|---|
| 新規開業・スタートアップ支援資金 | 日本政策金融公庫 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 特定創業支援等事業(例:大阪市) | 産業競争力強化法に基づき認定を受けた市区町村 | これから創業する方、開業から5年未満の個人事業主・法人代表者(法人成りの場合は個人事業の開業日を起点とする運用あり) |
| 小規模事業者持続化補助金<創業型> | 中小企業庁(事務局:商工会・商工会議所地区) | 創業後1年以内の小規模事業者等(事業開始前の事業者も対象) |
同じ「創業」という言葉でも、対象となる期間や起点の考え方は制度ごとに異なります。
申請書に「創業年月日」を記入する際は、その制度の公式ページや公募要領に載っている定義を基準にするのが安全です。
(出典:日本政策金融公庫「新規開業・スタートアップ支援資金」、大阪市「特定創業支援等事業について」、中小企業庁「創業支援等事業計画について」、中小企業庁「小規模事業者持続化補助金(創業型)について」)
会社概要・沿革・名刺では「創業」と「設立」をどう書き分ける?
名刺や会社概要に記載する年号は、創業と設立のどちらを書くべきか迷いやすい項目です。
実際の企業の公式サイトの例と、制度上の運用例から考え方を整理します。
実例:資生堂は「創業」と「設立」を分けて公表している
株式会社資生堂の公式サイト「会社プロフィール」では、商号・本店所在地などと並んで「創業 1872年(明治5年)」「設立 1927年(昭和2年)」がそれぞれ独立した項目として記載されています。
個人商店として事業を始めた時期と、株式会社として登記した時期を分けて開示している例です。
会社概要や名刺で年号を紹介する場合、「創業」「設立」を1つの年に集約せず、項目として分けて記載すると、この例のように読み手に伝わりやすくなります。
個人事業から法人化した場合、創業年はどちらを名乗る?
個人事業として活動を始めた時期を創業年として扱い、その後の法人登記の時期を設立年として案内する会社が一般的です。
ただし「創業」は法律上の定義がある言葉ではないため、どちらの年を創業年として名乗るかは、最終的に各社の判断に委ねられています。
この考え方は、行政の制度運用でも見られます。
大阪市の特定創業支援等事業では、個人事業主として開業した後に法人成りした代表者が証明書を申請する場合、申請画面の「事業の開始時期」欄には法人の設立日ではなく、個人事業としての開業日を入力するよう案内されています。
補助金・融資の申請書類と会社案内・IR資料とでは記載目的が異なるため同一の結論にはなりませんが、「事業を始めた事実」を創業年として扱う考え方は共通しています。
(出典:株式会社資生堂「会社プロフィール」、大阪市「特定創業支援等事業について」よくある質問Q4)
まとめ
会社設立や法人化に関するお悩みは、税理士法人経営サポートプラスアルファの無料相談をご活用ください。
設立手続き・資金調達から設立後の税務まで、提携司法書士とも連携しながら専門家がサポートします。
創業は事業活動を始めた事実、設立は法人登記による法的な成立という違いがあります。
両者の意味の違いを理解しておくと、法人化のタイミングや会社設立日を検討する際の参考になるでしょう。
判断に迷う場合は、税理士や司法書士などの専門家に相談しながら進めることをおすすめします。
よくある質問(FAQ)
Q. 創業と設立、どちらが先に来る言葉ですか?
順序に決まりはありません。個人事業として始めた後に法人化する場合は創業が先になりますが、会社を設立してから営業を開始する場合は設立が先になります。
同じ日に設立と事業開始を行うケースもあります。
Q. 創立と設立はどう違いますか?
設立は法務局への登記によって法人が法的に成立することを指し、創立は組織や機関を新たに設けたという実態面を指す言葉です。
創立という言葉自体は、会社の法的な成立日を示すものではありません。
Q. 個人事業主にも「設立」という言葉を使えますか?
設立は法人にのみ使う言葉のため、個人事業主には使いません。
個人事業主が事業を始める場合は「創業」や「開業」という言葉を使います。
Q. 会社の設立日は好きな日を選べますか?
法務局が休業する土日祝日・年末年始を除けば、基本的に希望する日を設立日にできます。
ただし登記を申請した日が設立日になるため、希望日に書類を提出できるよう余裕をもって準備することが大切です。
Q. 会社設立にはどのくらいの費用がかかりますか?
株式会社の場合、定款認証手数料1万5,000円〜5万円と登録免許税(最低15万円)などで20万円前後が目安です(一定の小規模株式会社は手数料が軽減されます)。
合同会社は定款認証が不要なため、10万円前後に抑えられます。
Q. 個人事業主はいつ法人化を検討すればよいですか?
売上や利益が一定水準に達し、消費税の課税事業者になるタイミングや社会的信用の向上を考え始めた時期が一つの目安です。
法人化後にかかる均等割などの費用も含めて、税理士に相談することをおすすめします。
Q. なぜ有名企業は創業年と設立年が違うのですか?
個人で事業を始めた後、事業の拡大に合わせて法人化したためです。
虎屋やユニクロのように、創業から設立まで数年から数百年の差があるとされる企業も存在します。
 会社設立の依頼先は